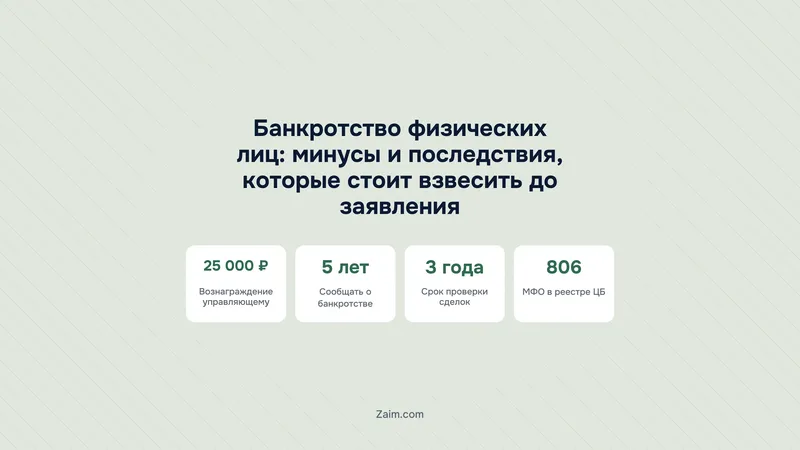
Банкротство физических лиц: минусы и последствия, которые стоит взвесить до заявления

Коротко: Суд спишет большую часть долгов, но за процедуру придётся заплатить: 300 ₽ госпошлины и 25 000 ₽ на депозит для финансового управляющего, юристы оплачиваются отдельно. Управляющий продаст имущество, которое не защищает ст. 446 ГПК, и проверит сделки за 3 года. После завершения дела 5 лет нужно указывать банкротство в каждой заявке на кредит или займ, а руководить компаниями запрещено на срок от 3 до 10 лет. Если долг не больше 1 000 000 ₽ и приставы не нашли имущества, можно подать заявление в МФЦ бесплатно.
Содержание
  1. Что теряет должник при банкротстве и на какой срок
  2. Сколько стоит судебное банкротство в 2026 году
  3. Что продадут, а что оставят
  4. Какие сделки за 3 года могут отменить
  5. Кредиты, работа и поездки после банкротства
  6. Какие долги не спишут и когда суд откажет
  7. Внесудебное банкротство через МФЦ: бесплатно, но не для всех
  8. Когда по долгам МФО можно обойтись без банкротства
  9. Как распознать недобросовестных «списателей долгов»
  10. Частые вопросы

Что теряет должник при банкротстве и на какой срок

Чем вы рискуете, зависит от того, что у вас есть. С даты, когда суд признает вас банкротом, счетами и картами распоряжается финансовый управляющий. Он выставит на торги машину, вторую квартиру, дачу, вклады — всё, чего нет в списке ст. 446 ГПК РФ. Ещё он запросит выписки за три года и попробует вернуть то, что вы продали дёшево или подарили родственникам.

Ограничения остаются и после того, как дело закрыто. В течение 5 лет в каждой анкете на кредит или займ придётся писать о банкротстве, и в эти же 5 лет нельзя самому снова подать заявление. Входить в органы управления обычной компании запрещено 3 года, страховой компании, пенсионного фонда или МФК 5 лет, банка 10 лет. Алименты, возмещение вреда здоровью и долги по зарплате работникам суд не спишет. Если выяснится, что должник скрывал доходы или указывал в анкетах ложные данные, суд может оставить в силе вообще все долги.

Если большая часть долга набралась в микрофинансовых организациях, начните с проверки кредиторов. Многие МФО за последние годы закрылись или были исключены из реестра, и их долги могли перейти к коллекторам. От того, кому и сколько вы должны на самом деле, зависит, нужен ли вам суд или хватит более дешёвого способа.

Перед банкротством проверьте, кому вы должны
Часть МФО закрылась, и их займы перешли к другим кредиторам
806действующих МФО в реестре Банка России
171МФО исключили из реестра за последние 365 дней
1805МФО из каталога zaim.com уже не выдают займы
Источник: Государственный реестр МФО Банка России на 21.10.2026; каталог zaim.com, срез 21.10.2026
9 последствий банкротства гражданина: сроки и нормы закона
ПоследствиеСрокНорма
Продажа имущества, кроме защищённого закономВо время реализации имущества, обычно от 6 месяцевст. 213.24, 213.25, 213.26 127-ФЗ; ст. 446 ГПК РФ
Оспаривание сделок должникаСделки за 1–3 года до принятия заявленияст. 61.2 127-ФЗ
Счета и карты под контролем управляющегоС признания банкротом до завершения деласт. 213.25 127-ФЗ
Возможный запрет на выезд за границуВо время процедуры, если так решит судп. 3 ст. 213.24 127-ФЗ
Сообщать о банкротстве при кредитах и займах5 летп. 1 ст. 213.30 127-ФЗ
Нельзя повторно подать на собственное банкротство5 летп. 2 ст. 213.30 127-ФЗ
Запрет управлять компанией / страховой, НПФ, МФК / банком3 / 5 / 10 летп. 3 ст. 213.30 127-ФЗ
Запись в кредитной историиХранится 7 лет с последнего измененияч. 1 ст. 7 218-ФЗ
Долги, которые не списываютсяОстаются навсегдап. 5–6 ст. 213.28 127-ФЗ

Сколько стоит судебное банкротство в 2026 году

Обязательные расходы закреплены в законе. Госпошлина за заявление гражданина о собственном банкротстве составляет 300 ₽ (подп. 5 п. 1 ст. 333.21 НК РФ). Ещё 25 000 ₽ нужно внести на депозит арбитражного суда в счёт вознаграждения финансовому управляющему (ст. 20.6 и п. 4 ст. 213.4 127-ФЗ). Если имущество продадут, управляющий получит сверх этого 7% от выручки.

Есть и расходы, размер которых закон не фиксирует: публикации в Едином федеральном реестре сведений о банкротстве (ЕФРСБ) и в газете «Коммерсантъ», письма кредиторам, оценка имущества. Их тоже оплачивает должник. Самая крупная статья расходов обычно уходит на юристов, хотя подать заявление можно и без них.

Пока идёт реализация имущества, кредиторам уходит и зарплата. Суд вводит эту стадию на срок до 6 месяцев и может её продлить (п. 2 ст. 213.24). Должнику остаётся прожиточный минимум на него самого и на иждивенцев, остальное управляющий забирает в конкурсную массу.

Пример расчёта: кредитка и три займа МФО на 600 000 ₽

Допустим, по кредитной карте набежало 420 000 ₽. Ещё должник брал в МФО три займа по 30 000 ₽, и с процентами и штрафами каждый вырос до 60 000 ₽, итого 180 000 ₽. Он получает 45 000 ₽ в месяц, а его машину оценили в 300 000 ₽. Суд оставляет ему на жизнь 20 000 ₽ в месяц, реализация имущества длится 6 месяцев.

Пример: расходы на банкротство при долге 600 000 ₽ (условный расчёт)
СтатьяСуммаОткуда деньги
Госпошлина300 ₽Должник при подаче заявления
Депозит на вознаграждение управляющему25 000 ₽Должник при подаче заявления
Публикации, почта, оценка (допустим)15 000 ₽Должник по ходу дела
Юристы, если их нанимать (допустим)100 000 ₽Должник по договору
7% управляющему с продажи машины за 300 000 ₽21 000 ₽Из выручки от торгов
Зарплата сверх суммы на жизнь: (45 000 − 20 000) × 6 мес.150 000 ₽Уходит в конкурсную массу

Возьмём условный пример. Если должник обходится без юристов, его собственные траты составят 40 300 ₽, а с ними выйдет 140 300 ₽. Машину продадут на торгах за 300 000 ₽, управляющий заберёт свои 7%, так что кредиторам останется 279 000 ₽. Ещё 150 000 ₽ они получат из зарплаты за полгода. Всего около 429 000 ₽, причём текущие расходы процедуры мы здесь не вычитали. Остаток в 171 000 ₽ суд спишет, но машины у человека уже не будет.

Теперь представим, что машины нет. Кредиторы получат из зарплаты те же 150 000 ₽, и списывать придётся уже 450 000 ₽. Выходит, при одинаковом долге банкротство заметно выгоднее тому, у кого нет имущества. Есть что продать? Тогда сначала выясните, на каких условиях кредиторы согласны на рассрочку или реструктуризацию, и сравните это с расчётом выше.

Что продадут, а что оставят

Всё, что было у должника на дату признания банкротом, и всё, что он получит во время процедуры, входит в конкурсную массу (п. 1 ст. 213.25 127-ФЗ). Не продают только то, что перечислено в ст. 446 ГПК РФ. Это единственное жильё и участок под ним (если они не в ипотеке), обычная домашняя обстановка, одежда, продукты, а также деньги в пределах прожиточного минимума на самого должника и его иждивенцев. Сверх этого суд по ходатайству должника может оставить ему вещи общей стоимостью до 10 000 ₽.

  • Единственное жильё остаётся у должника, если оно не в ипотеке, а вот квартиру в залоге у банка продадут, и банк получит деньги из выручки первым. С явно роскошным жильём суд может поступить иначе: разрешить его продать и купить должнику что-то скромнее.
  • Машину продают почти всегда: ГПК защищает транспорт, только если он нужен человеку с инвалидностью.
  • Имущество, нажитое в браке, продают целиком, а супругу из выручки выплачивают его долю (п. 7 ст. 213.26 127-ФЗ). Если брачный договор подписали незадолго до банкротства, управляющий может его оспорить.
  • Вторая квартира, доля в другом жилье, гараж, дача, вклады, ценные бумаги и дорогие вещи уходят на торги.

Какие сделки за 3 года могут отменить

Финансовый управляющий запрашивает выписки из Росреестра, ГИБДД и банков и выясняет, куда делось имущество. У него есть два основания оспорить сделку по ст. 61.2 127-ФЗ, и в деле гражданина они тоже применяются:

  • сделка за 1 год до принятия заявления о банкротстве, в которой должник получил заметно меньше рыночной цены;
  • сделка за 3 года до заявления, если её цель была навредить кредиторам. Суд считает, что такая цель была, если имущество бесплатно или за бесценок ушло родственнику, когда у должника уже были признаки неплатёжеспособности.

Пример: за год до заявления должник продал брату машину за 50 000 ₽ при рыночной цене 500 000 ₽. Суд признает такую сделку недействительной, машина вернётся в конкурсную массу и пойдёт на торги. С квартирой, которую подарили матери, когда по кредитке уже были просрочки, произойдёт то же самое. Отдельно управляющий смотрит, не гасил ли должник за последние 6 месяцев долг одному кредитору в ущерб остальным (ст. 61.3). Найденные сделки суд может учесть и при решении, списывать ли долги.

Суд, МФЦ или договорённость с кредиторами
Чем отличаются способы избавиться от долгов
Судебное банкротство
  • Сумма долга любая; если долг от 500 000 ₽ и платить нечем, подать заявление обязательно
  • Минимум 300 ₽ пошлины и 25 000 ₽ управляющему, плюс публикации и юристы
  • Всё, что не защищено ст. 446 ГПК, продают на торгах
  • Проверяют сделки за 3 года
  • Потом 5 лет нужно сообщать о банкротстве, на руководящие должности нельзя до 10 лет
Бесплатно
Внесудебное через МФЦ
  • Долг от 25 000 до 1 000 000 ₽
  • Подходит, если приставы закрыли производство, не найдя имущества, или выполнено другое условие ст. 223.2
  • Без суда, управляющего и пошлины
  • Через 6 месяцев после публикации в ЕФРСБ долги списывают
  • Долг, который не внесли в список, останется
Дешевле всего
Договориться или проверить давность
  • Рассрочка или реструктуризация у кредитора
  • Имущество и сделки никто не проверяет
  • Записи в ЕФРСБ не будет
  • Если долгу больше 3 лет, кредитор может проиграть суд из-за пропуска давности
  • Нужен доход, чтобы платить по новому графику
Итог: Суд выгоден, когда долг большой, а имущества почти нет. Если долг до 1 000 000 ₽ и приставы закрыли производство, сначала проверьте вариант с МФЦ.
Источник: 127-ФЗ, ст. 213.4, 213.30, 223.2; ГК РФ, ст. 196

Кредиты, работа и поездки после банкротства

Если после процедуры понадобятся деньги в долг, учтите правило п. 1 ст. 213.30 127-ФЗ: 5 лет после завершения дела факт банкротства нужно указывать в каждой заявке на кредит или займ. Промолчать не получится, потому что сведения есть в ЕФРСБ на fedresurs.ru и в кредитной истории, а бюро хранят её 7 лет с последнего изменения (ч. 1 ст. 7 218-ФЗ). Эту запись видят и банки, и МФО. Через сколько лет заявки снова начинают одобрять, мы разбирали в материале о кредите после банкротства.

На практике это значит вот что: те же 5 лет подать заявление о собственном банкротстве ещё раз не получится (п. 2 ст. 213.30). Поэтому с новыми долгами сразу после процедуры лучше не спешить, даже если очень хочется взять телефон в рассрочку: сами вы их через суд в эти годы не спишете.

Работы ограничения, как правило, касаются только управления организациями (п. 3 ст. 213.30). 3 года нельзя входить в органы управления любой компании. 5 лет нельзя руководить страховой организацией, НПФ, МФК или управляющей компанией фонда, а 10 лет нельзя руководить банком. Работать по найму при этом можно, в том числе бухгалтером или менеджером: если вы, скажем, ведёте учёт в небольшой фирме, увольняться из-за банкротства не придётся.

Сама процедура выезд за границу автоматически не закрывает. Суд вправе временно ограничить его своим определением (п. 3 ст. 213.24), и тогда запрет действует до завершения дела. Так что если на это время запланирован отпуск, на практике стоит заранее проверить, нет ли в деле такого определения. С даты признания банкротом распоряжаться счетами может только финансовый управляющий, и открыть счёт или вклад самостоятельно тоже нельзя (ст. 213.25).

Какие долги не спишут и когда суд откажет

Даже после завершения процедуры остаются долги из п. 5–6 ст. 213.28: алименты, возмещение вреда жизни и здоровью, зарплата и выходное пособие работникам, компенсация морального вреда, субсидиарная ответственность и текущие платежи, которые появились уже во время дела.

Суд может отказаться списывать все долги (п. 4 ст. 213.28), если должник:

  • скрыл имущество или доходы либо дал управляющему или суду ложные сведения;
  • получил кредит или займ по ложным данным, например завысил доход в анкете;
  • злостно уклонялся от погашения долга или был наказан за преднамеренное или фиктивное банкротство.

Тогда деньги на процедуру уже потрачены, имущество продано, а долги остались. Поэтому до подачи заявления перечитайте анкеты, которые заполняли для последних кредитов и займов, и сверьте их с реальными доходами.

Внесудебное банкротство через МФЦ: бесплатно, но не для всех

Воспользоваться процедурой по ст. 223.2 127-ФЗ можно, когда общий долг составляет от 25 000 до 1 000 000 ₽ и соблюдено одно из условий:

  • исполнительное производство приставы окончили, так как имущества не нашли (п. 4 ч. 1 ст. 46 229-ФЗ), а нового производства после этого нет;
  • у должника нет других доходов, кроме пенсии или пособия на ребёнка, а исполнительное производство идёт больше года;
  • с начала исполнительного производства прошло больше 7 лет, но взыскать за это время удалось меньше половины долга.

Заявление вместе со списком всех кредиторов подают в МФЦ по месту жительства или пребывания. Сведения публикуют в ЕФРСБ, и через 6 месяцев долги из списка списывают (ст. 223.4, 223.6). Всё это время взыскание по ним приостановлено. Ограничения есть и для самого гражданина: в эти полгода он не вправе брать кредиты и займы или выдавать поручительства.

Без минусов не обошлось и здесь: кредитор, которого вы забыли внести в список, сохранит право требовать свой долг. Появились у должника за полгода имущество или доход? Тогда кредиторы могут подать на его банкротство в суд. А нашему условному должнику с машиной МФЦ не подойдёт, ведь пока машина у него, приставы не окончат производство из-за отсутствия имущества.

Когда по долгам МФО можно обойтись без банкротства

Половина действующих МФО из нашего каталога выдаёт не больше 30 000 ₽. Поэтому крупный долг перед микрофинансовыми компаниями обычно складывается из нескольких договоров с разными кредиторами. Проверьте каждого по государственному реестру Банка России. Сейчас в нём 806 действующих МФО, за последние 365 дней оттуда исключили 171 компанию, и долги ушедших с рынка организаций нередко продают коллекторам. Если о передаче долга вас не уведомили, деньги, заплаченные прежнему кредитору, засчитываются в погашение (ст. 382 ГК РФ).

  • Рассрочка или реструктуризация. Отправьте в МФО письменное заявление: сколько вы зарабатываете и какой платёж сможете вносить каждый месяц. Бывает, что компания замораживает штрафы, пока платежи идут без пропусков. Копию заявления и ответ МФО сохраните.
  • Исковая давность. Если с даты просрочки прошло больше 3 лет и кредитор не подавал в суд, можно заявить о пропуске срока (ст. 196 ГК РФ). Подробности в статье об исковой давности по долгам МФО.
  • Реструктуризация через суд. При стабильном доходе суд в деле о банкротстве может утвердить план реструктуризации долгов, и пока вы платите по нему, имущество не продают.
Чек-лист
Что сделать до заявления о банкротстве
  1. Соберите список всех долговЗакажите кредитную историю через Госуслуги: каждое бюро дважды в год выдаёт её бесплатно. Сверьте суммы и даты последних платежей.
  2. Проверьте МФО по реестру Банка РоссииИщите по ИНН или ОГРН из договора на cbr.ru. Если МФО исключили из реестра, узнайте, кому передан долг.
  3. Отделите долги с истёкшей давностьюЕсли с последнего платежа прошло больше 3 лет и в суд кредитор не обращался, банкротство по этим долгам может не понадобиться.
  4. Опишите имущество и сделки за 3 годаПродажи, подарки, переоформление на родственников. Управляющий найдёт их по выпискам Росреестра, ГИБДД и банков.
  5. Узнайте, что с исполнительными производствамиЭто есть на сайте ФССП и в Госуслугах. Если производство окончено из-за отсутствия имущества, можно подать заявление в МФЦ.
  6. Посчитайте расходы и доход на 6–12 месяцев300 ₽ пошлины, 25 000 ₽ на депозит суда, публикации, юристы. Всё, что вы заработаете сверх прожиточного минимума, получат кредиторы.
  • Не продавайте и не дарите имущество перед заявлениемТакую сделку оспорят, а суд может отказаться списывать долги.
Источник: 127-ФЗ, ст. 61.2, 213.4, 223.2; 218-ФЗ, ст. 8

Как распознать недобросовестных «списателей долгов»

Работать с компаниями по банкротству законно, но некоторые из них берут деньги за обещания, которые по закону выполнить нельзя. Как устроен этот рынок, мы разбирали в новости о компаниях по списанию долгов. Будьте осторожны, если компания:

  • обещает «списать всё без последствий» или сохранить машину и вторую квартиру;
  • сразу называет срок и стоимость, хотя ещё ничего не узнала ни об имуществе и доходе, ни о сделках за 3 года;
  • хочет получить всю сумму авансом, причём в договоре нет этапов и не указано, за чей счёт депозит 25 000 ₽ и публикации;
  • до подачи заявления советует переоформить имущество на родню или набрать новых займов;
  • для оплаты своих услуг предлагает кредит или займ в «своём» банке или МФО;
  • даёт вам гарантию, что долги спишут. Как можно такое обещать, если решает это только суд?

Первым делом вбейте ИНН компании в поиск на сайте ФНС и убедитесь, что она действует. Полную цену пусть пропишут в договоре, чтобы туда вошли и гонорар, и госпошлина, и депозит, и публикации. У вас долг меньше 500 000 ₽? Тогда закон не обязывает вас подавать заявление (п. 1 ст. 213.4 127-ФЗ), так что время спокойно сравнить другие варианты у вас есть. Подробнее читайте в материале об условиях судебного банкротства.

Главное

  • Обязательные расходы на судебное банкротство: 300 ₽ госпошлины и 25 000 ₽ на вознаграждение управляющему. Сверху добавляются 7% от продажи имущества, публикации и юристы.
  • Оставят только то, что защищает ст. 446 ГПК: единственное жильё без ипотеки, обычные вещи и деньги в пределах прожиточного минимума. Машину и второе жильё продадут.
  • Сделки за 3 года до заявления проверяют. Если вы продали или подарили имущество родственникам, его могут вернуть в конкурсную массу, а суд может отказаться списывать долги.
  • Ещё 5 лет придётся сообщать о банкротстве при кредитах и займах. Управлять компаниями нельзя 3 года, банками 10 лет.
  • Алименты, возмещение вреда здоровью и зарплату работникам не списывают.
  • Если долг от 25 000 до 1 000 000 ₽ и приставы закрыли производство, проверьте бесплатное банкротство через МФЦ. По займам МФО сначала выясните, кому вы должны, и проверьте исковую давность.

Частые вопросы

Какие минусы у банкротства физических лиц?

Учтите, что управляющий продаст имущество, которое не защищает ст. 446 ГПК, и проверит ваши сделки за 3 года. Пока идёт процедура, вашими счетами распоряжается он, а не вы. После завершения дела о банкротстве ещё 5 лет вам придётся сообщать о нём в заявках на кредиты и займы, а самостоятельно подать заявление повторно в эти годы не выйдет. Руководить компаниями вам запретят на срок от 3 до 10 лет, в зависимости от того, что это за организация. Думаете, хотя бы сама процедура обойдётся бесплатно? Увы, придётся оплатить пошлину, депозит управляющему и публикации.

Что нельзя делать после банкротства физического лица?

В течение 5 лет в каждой заявке на кредит или займ нужно указывать, что вы были банкротом, и в этот срок нельзя самому подать на банкротство повторно. Входить в руководство обычной компании запрещено 3 года, страховой организации, НПФ или МФК 5 лет, банка 10 лет. Работать по найму, выезжать за границу и открывать счета после завершения дела можно.

Дадут ли кредит или займ после банкротства?

Прямого запрета в законе нет, но 5 лет в анкете придётся указывать банкротство, а кредитор увидит его в кредитной истории и в ЕФРСБ. Решение остаётся за банком или МФО, и одобрения никто не обещает. Если по новым обязательствам платить без просрочек, кредитная история со временем улучшается.

Заберут ли единственное жильё и машину при банкротстве?

Единственное жильё, если оно не в ипотеке, остаётся у должника, а вот ипотечную квартиру продадут, и первым деньги получит банк. С машиной обычно приходится расстаться. ГПК защищает транспорт, только если он нужен человеку с инвалидностью.

Сколько стоит банкротство физического лица в 2026 году?

Без двух платежей не обойтись: 300 ₽ госпошлины и 25 000 ₽ на депозит суда для управляющего, а если имущество продадут, он получит ещё 7% от выручки. Публикации в ЕФРСБ и «Коммерсанте», почту и юристов (если вы их нанимаете) оплачивают отдельно. Внесудебное банкротство через МФЦ бесплатное.

Чем внесудебное банкротство через МФЦ отличается от судебного?

Через МФЦ процедура бесплатная, без суда и без управляющего, а долги списывают спустя 6 месяцев. Только подходит она не каждому. Сумма долга должна быть от 25 000 до 1 000 000 ₽, и к тому же нужно выполнить условие ст. 223.2: например, приставы окончили производство, потому что не нашли имущества. Долг, который не попал в список, так и не спишут.

Можно ли выехать за границу во время банкротства?

Сам по себе запрет на выезд не появляется, однако суд вправе своим определением временно ограничить поездки за границу (п. 3 ст. 213.24 127-ФЗ). Действует такое ограничение до конца процедуры. Как только дело завершено, выезжать за рубеж можно без ограничений.

Банкротство физических лиц: минусы и последствия, которые стоит взвесить до заявления
Анна Котенко
Об авторе
Автор материалов о ломбардах и залоговом кредитовании
Все материалы автора
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв