Самозапрет на кредиты: кому он действительно нужен, а кому помешает получить деньги

Коротко: Самозапрет стоит поставить, если ваши паспортные данные утекли, вам звонили мошенники или вы хотите удержать себя от импульсивных займов. Он действует на банки и на все МФО из реестра Банка России, а снимается через Госуслуги, но не мгновенно. Если займ может понадобиться срочно, снимите запрет заранее, иначе получите отказ.
Содержание
  1. Кому самозапрет нужен, а кому нет: коротко по пяти ситуациям
  2. Как устроена защита: БКИ, проверка и что будет при нарушении
  3. Как снять запрет перед займом или ипотекой
  4. Отказ из-за самозапрета: как понять причину
  5. От чего самозапрет не защищает
  6. Чек-лист: решаем за две минуты
  7. Вопросы о самозапрете

Кому самозапрет нужен, а кому нет: коротко по пяти ситуациям

Запрет бесплатный. Он ставится отметкой в кредитной истории, и банк или МФО перед выдачей денег обязаны эту отметку проверить (а если она есть, отказать в кредите или займе). Снять его тоже ничего не стоит, причём в любой момент: можно поставить сегодня, а через месяц убрать, когда дойдёт до ипотеки или кредита на машину. Так что вопрос не в том, хорош ли самозапрет вообще. Вопрос в том, нужен ли он именно вам, если смотреть на ваши доходы, планы занимать и риск, что вашими данными кто-то воспользуется.

  • Пенсионер, чьи паспортные данные утекли (сообщение о взломе сервиса, потерянный паспорт, копия у сомнительной фирмы). Ставить: кредиты он берёт редко, а онлайн-займ на его имя оформить вполне могут.
  • Человек после звонка «службы безопасности банка». Ставить сразу, даже если вы ничего не сообщили. Мошенники часто звонят повторно и уговаривают оформить кредит «для защиты счёта». Запрет делает такой сценарий невозможным в банках и легальных МФО.
  • Человек с игровой зависимостью или привычкой брать займы на эмоциях. Ставить. Снять запрет можно, но для этого нужно время, и эта пауза часто помогает передумать.
  • Тот, кто скоро берёт ипотеку. Ставить можно, потому что ипотека под запрет не попадает. Другое дело, если вы собираетесь параллельно взять потребкредит на ремонт или завести кредитную карту: без снятия запрета их не оформить.
  • Тому, кому деньги нужны срочно, в ближайшие дни, ставить запрет не стоит. Уже стоит? Тогда снимите его до того, как подавать заявки.

Сомневающимся пригодится ещё одна деталь. На действующие кредиты и кредитный рейтинг запрет никак не влияет, он лишь закрывает новые выдачи.

На кого действует запрет в микрофинансах
Проверять запрет обязана каждая организация из реестра Банка России
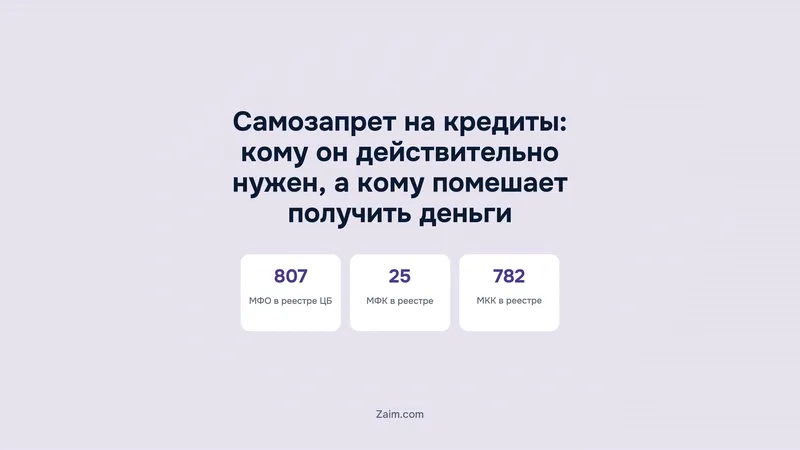
807действующих МФО в реестре Банка России
25микрофинансовых компаний (МФК)
782микрокредитных компаний (МКК)
Источник: Государственный реестр МФО Банка России на 28.10.2026
Как устроена защита: БКИ, проверка и что будет при нарушении

Порядок ввёл Федеральный закон № 31-ФЗ, дополнивший закон «О кредитных историях». Заявление подаётся через Госуслуги или МФЦ. После этого сведения о запрете попадают во все бюро кредитных историй, и кредитор, запросив вашу историю перед выдачей, видит отметку.

Поставить запрет можно на кредиты в банках, на займы в МФО или сразу на то и другое. Он распространяется на потребительские кредиты, кредитные карты и микрозаймы. Ипотеку, автокредит и образовательный кредит закон выводит из-под запрета. Их оформляют с документами и проверками, так что мошенникам они почти недоступны.

Если кредитор всё же выдал деньги вопреки запрету, закон на вашей стороне: такой кредитор не вправе требовать возврата долга и процентов. Это главная причина, почему банки и МФО проверку не пропускают.

Подробнее о том, как принимали закон, мы писали в материале о новых правилах самозапрета, а свежие изменения разобраны в новости от 9 октября.

Что блокирует самозапрет, а что нет
Не выдадут
Под запретом
  • Потребительский кредит в банке
  • Кредитная карта
  • Микрозайм в МФК и МКК из реестра
  • Онлайн-займ на карту без визита
Можно оформить
Остаётся доступным
  • Ипотека
  • Автокредит
  • Образовательный кредит
  • Действующие кредиты обслуживаются как раньше
Итог: Запрет закрывает именно те продукты, которые мошенники оформляют быстрее всего.
Источник: Федеральный закон № 218-ФЗ «О кредитных историях» в редакции № 31-ФЗ
Кто входит в реестр МФО Банка России
Вид МФОСколько действуетОсобенность
МФК25 (3% реестра)Крупные компании, могут привлекать деньги граждан
МКК782Работают только на своих и заёмных у юрлиц деньгах
Всего807Все обязаны проверять самозапрет
Госуслуги или МФЦ
Как поставить самозапрет
  1. Войдите на Госуслуги с подтверждённой учётной записьюВ поиске наберите «самозапрет на кредиты» и откройте услугу установления запрета
  2. Выберите, где ставить запретБанки, МФО или оба варианта. Если боитесь мошенников, отмечайте оба
  3. Подпишите и отправьте заявлениеГосуслуги передадут его в бюро кредитных историй, отдельно в БКИ писать не нужно
  4. Нет доступа к Госуслугам — идите в МФЦС паспортом. Сотрудник примет заявление, услуга тоже бесплатная
  5. Проверьте статус в личном кабинетеТам же видно, когда запрет начал действовать
  • Запрет не действует, пока не попал в БКИЕсли мошенники уже знают ваши данные, параллельно предупредите свой банк

Как снять запрет перед займом или ипотекой

Снимается запрет там же, где ставился, через ту же услугу на Госуслугах. Выбираете «снятие», отмечаете, с каких кредиторов его убрать, и подписываете заявление. Снять можно и частично: на практике многие, например, открывают МФО, а запрет на банки оставляют.

Сразу ничего не поменяется. Заявление сначала должно дойти до бюро кредитных историй, и кредитор при проверке увидит свежие данные только после того, как они обновятся. Поэтому, как правило, снятие лучше запускать хотя бы за день-два до заявки, а не в тот момент, когда вы уже стоите у кассы и деньги нужны прямо сейчас.

Пример: займ на 15 000 ₽ вам нужен в пятницу. Тогда запрет снимаете в среду, а в четверг, скажем вечером после работы, заглядываете в личный кабинет и проверяете статус. Если же отправить снятие и в тот же день подать заявку, на практике можно получить отказ, да ещё и лишнюю запись о запросе в кредитной истории.

Для ипотеки снимать запрет не требуется. Но банк, как правило, вместе с ней предлагает кредитную карту или кредит на ремонт, и вот их оформят только после снятия.

Отказ из-за самозапрета: как понять причину

Почему отказали, МФО и банки обычно не объясняют. Отказы идут один за другим, хотя просрочек нет и доход стабильный? Тогда первым делом загляните на Госуслуги и проверьте статус запрета: многие ставили его год назад после звонка мошенников и с тех пор о нём не вспоминали.

Рассылать заявки во все компании сразу не стоит. От каждой в кредитной истории остаётся запрос, и когда таких запросов за короткий срок много, шансы падают уже из-за этого. Сначала проверьте запрет и снимите его. Дождитесь, пока данные обновятся, и только после этого подавайте одну-две заявки. Что ещё посмотреть до заявки, мы разобрали в статье о проверке перед займом.

От чего самозапрет не защищает

Запрет действует только на тех, кто проверяет кредитную историю по закону. Переведёте деньги сами «на безопасный счёт» — он не поможет, ведь кредитом это уже не считается. Бесполезен он и против займов, которые уже оформлены, и против «кредиторов» вне реестра Банка России, закон не соблюдающих.

Поэтому запрет работает вместе с простыми правилами: не диктовать коды из СМС, класть трубку при звонке «из банка» и перезванивать по номеру с карты. Как действовать при звонке об оформлении кредита, объяснили в новости с рекомендациями МВД.

Чек-лист: решаем за две минуты

  • Данные утекли или звонили мошенники — ставьте запрет на банки и МФО.
  • Брали займы импульсивно и жалели — ставьте, пауза на снятие поможет.
  • Скоро ипотека или автокредит — запрет не помешает.
  • Если займ может понадобиться уже на днях, запрет лучше не ставить, а действующий снять заранее.
  • Когда отказывают без видимой причины, первым делом посмотрите статус запрета на Госуслугах.

Главное

  • Самозапрет бесплатный, ставится и снимается через Госуслуги или МФЦ.
  • Он действует на банки и на все 807 МФО из реестра Банка России, можно выбрать только одну группу.
  • Ипотеку, автокредит и образовательный кредит запрет не блокирует.
  • Снятие происходит не мгновенно: снимайте за день-два до заявки.
  • Если кредит выдали вопреки запрету, кредитор не вправе требовать его возврата.
  • От переводов мошенникам и нелегальных кредиторов запрет не защищает.

Вопросы о самозапрете

Распространяется ли самозапрет на микрозаймы в МФО?

Да, если при установке вы выбрали МФО: проверять запрет обязаны все компании из реестра Банка России, причём как МФК, так и МКК.

Можно ли взять займ, если стоит самозапрет на кредиты?

Пока запрет действует на эту группу кредиторов, ни банк, ни легальная МФО займ не выдадут. Сначала снимите его на Госуслугах, а потом дождитесь, когда данные обновятся в бюро кредитных историй.

Как быстро снимается самозапрет через Госуслуги?

Мгновенно это не происходит, ведь заявление сначала должно дойти до бюро кредитных историй. Поэтому надёжнее снять запрет за день-два до заявки и проверить статус в личном кабинете.

Влияет ли самозапрет на кредитную историю и кредитный рейтинг?

В кредитной истории запрет виден как отметка. Рейтинг из-за неё не снижается, и плохим заёмщиком она вас не делает, а вот лишние заявки, поданные при действующем запрете, навредить могут.

Что делать, если кредит оформили несмотря на самозапрет?

Направьте кредитору претензию со ссылкой на запрет, ведь по закону он не вправе требовать возврата такого долга. Не реагирует компания? Тогда пишите жалобу в Банк России. При признаках мошенничества подавайте ещё и заявление в полицию.

Можно ли поставить запрет только на МФО, а банки оставить?

Да. При оформлении на Госуслугах можно выбрать только МФО, только банки или обе группы. Так же частично запрет можно и снять.

Самозапрет на кредиты: кому он действительно нужен, а кому помешает получить деньги
Елена Толчина
Об авторе
Автор новостей микрофинансового рынка
Все материалы автора
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв