Сколько дадут в МФО в первый раз и как увеличить лимит займа

Коротко: Новому клиенту МФО обычно одобряют до 20–30 тыс. ₽: такой потолок первого займа указывают Займер, MoneyMan и Лайм-Займ. Суммы до 100 000 ₽ компании чаще открывают повторным клиентам, которые вернули прошлый займ в срок и без продлений.
Содержание
  1. Сколько дают в МФО в первый раз: коротко
  2. Почему новичку одобряют меньше, чем он просит
  3. Лимиты первого займа на сайтах МФО
  4. Что показывает наш каталог
  5. Что изменилось в 2026 году
  6. Сколько стоит первый займ, если льготы нет
  7. Что делать, если одобрили меньше, чем нужно
  8. Вопросы и ответы

Сколько дают в МФО в первый раз: коротко

Новому клиенту микрофинансовые компании чаще всего одобряют до 20–30 тыс. ₽. Это видно по сайтам крупных МФО: Займер выдаёт первый займ без процентов на сумму до 30 000 ₽, MoneyMan даёт новым клиентам от 3 000 до 30 000 ₽, у Лайм-Займа потолок первого займа 20 000 ₽. Цифра «до 100 000 ₽» в рекламе у многих компаний относится к повторным займам. MoneyMan, например, прямо пишет, что такая сумма доступна повторному клиенту.

Потолок первого займа задаёт верхнюю границу, гарантированной суммой он не является. Компания проверяет кредитную историю, доход и текущие долги и может одобрить заметно меньше, чем написано на главной странице. Больше дают тем, кто уже брал займ в этой МФО и вернул его вовремя: у компании появляется собственная история платежей клиента, и риск для неё становится понятнее.

Есть компании, которые не делят клиентов на новых и повторных. ВЭББАНКИР указывает один диапазон для всех: от 1 000 до 100 000 ₽. Высокий потолок на сайте при этом не означает, что новичку сразу одобрят максимум: сумму всё равно рассчитают по доходу и долговой нагрузке.
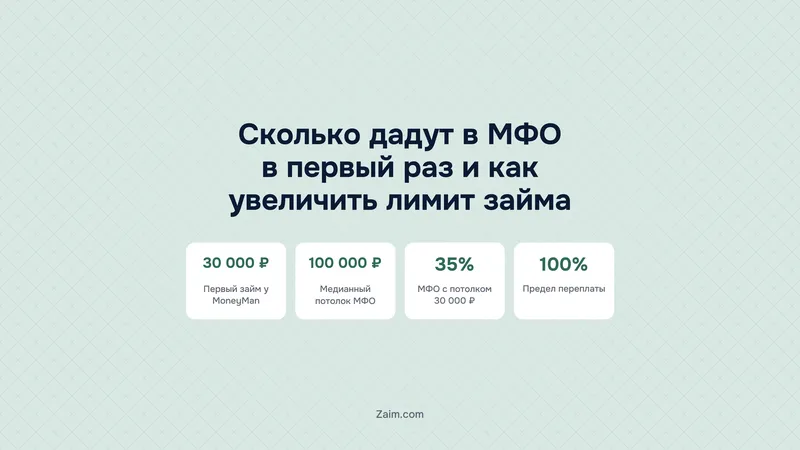
Лимиты для новых клиентов в цифрах
30 000 ₽максимум первого займа у Займера и MoneyMan
100 000 ₽медианный потолок суммы в каталоге МФО zaim.com
35%МФО из каталога, где максимум не больше 30 000 ₽
Источник: Сайты zaymer.ru и moneyman.ru; каталог МФО zaim.com, срез 28.10.2026

Почему новичку одобряют меньше, чем он просит

Допустим, человеку нужно 50 000 ₽ на ремонт машины. Он подаёт заявку в МФО, где на сайте написано «до 100 000 ₽», и получает одобрение на 7 000 ₽. Потом отправляет ещё пять заявок в другие компании, собирает отказы, а следующие одобрения становятся ещё меньше. У такого исхода несколько причин, и большая часть из них работает одновременно.

У компании нет вашей истории платежей

Кредитная история в бюро показывает, как вы платили банкам и другим МФО. Но решение каждая компания принимает по своей скоринговой модели, и собственные данные о клиенте для неё весят больше. Первый займ для МФО проверочный: небольшая сумма ограничивает возможный убыток, если деньги не вернут. После возврата в срок модель получает подтверждение, что клиент платит, и лимит обычно растёт.

Показатель долговой нагрузки

Перед выдачей МФО считает показатель долговой нагрузки (ПДН): какую часть среднемесячного дохода забирают платежи по всем кредитам и займам вместе с новым. Если у человека уже есть кредитка, рассрочка или другие займы, свободного места в доходе остаётся мало, и одобренная сумма уменьшается. При ПДН выше 50% кредитор обязан письменно предупредить заёмщика о рисках. Как устроен расчёт и почему из-за него отказывают, мы подробно разобрали в статье о ПДН в МФО.

Лимиты Банка России

Есть ещё одна причина, о которой заёмщики, как правило, не догадываются: ограничения со стороны регулятора. Раз в квартал Банк России задаёт макропруденциальные лимиты. Проще говоря, он решает, какую долю займов компания может выдать людям, у которых и так большие платежи по долгам. В IV квартале 2026 года для необеспеченных займов без лимита кредитования правило такое: на заёмщиков с ПДН выше 50% может приходиться не больше 15% всех выдач, а на заёмщиков с ПДН выше 80% не больше 1%. На практике желающих гораздо больше, чем позволяют эти доли, поэтому МФО расходует их бережно. Допустим, вы уже платите за телефон в рассрочку и по кредитке, и с новым займом ваш ПДН поднимается выше 50%. Тогда компания, как правило, урезает сумму до уровня, при котором показатель остаётся ниже порога. А если урезать уже некуда, приходит отказ.

Серия заявок подряд

На практике почти каждая заявка в МФО оставляет след: компания делает запрос в бюро кредитных историй, и этот запрос видят другие кредиторы. Если за один день набирается несколько запросов от разных компаний, скоринг понимает это однозначно: человек срочно ищет деньги где угодно. Итог, как правило, такой: сумма падает, а отказов становится больше. Поэтому, если первая МФО одобрила меньше, чем нужно, не торопитесь рассылать заявки дальше. Сначала прикиньте, хватит ли этих денег на самый срочный платёж, например на аренду, которую хозяйка квартиры ждёт к выходным, или на лекарства. Заявки, отправленные в тот же день следом, редко дают больше первой.

Лимиты первого займа на сайтах МФО

Мы открыли главные страницы пяти крупных МФО и выписали, какие суммы там указаны. Займер, MoneyMan и Лайм-Займ называют потолок первого займа отдельно. ВЭББАНКИР пишет один диапазон для всех клиентов, а у eKapusta максимальной суммы цифрой нет совсем. Пометка «не указан» в таблице значит, что на сайте этой цифры мы не нашли. Лимит на повторный займ в таких компаниях можно узнать в личном кабинете, когда первый займ уже закрыт.

Суммы займов на главных страницах сайтов МФО
МФОПервый займПовторный займЧто ещё указано
ЗаймерДо 30 000 ₽ без процентовНе указанБез процентов при возврате в срок
MoneyManОт 3 000 до 30 000 ₽До 100 000 ₽Таблица «Условия займа онлайн»
Лайм-ЗаймДо 20 000 ₽ на срок до 40 днейНе указанБаннер «первый займ бесплатно»
ВЭББАНКИРОт 1 000 до 100 000 ₽Тот же диапазонРазделения на первый и повторный займ нет
eKapustaМаксимум цифрой не указанНе указанКалькулятор показывает 30 000 ₽ без пометки «максимум»

Что показывает наш каталог

В каталоге zaim.com 523 открытые карточки МФО с онлайн-заявкой. По срезу шапок карточек на 28 октября 2026 года медианная максимальная сумма займа составляет 100 000 ₽: у половины компаний потолок такой или выше. Это максимум для любых клиентов, и у многих из этих компаний он открывается только после нескольких возвращённых займов.

У 35% компаний максимум не больше 30 000 ₽, то есть примерно каждая третья МФО крупнее не выдаёт даже постоянным клиентам. Если нужна большая сумма, смотрите в карточке сразу на две вещи: на максимальную сумму и на условия для первого обращения. Отфильтровать компании по сумме можно в каталоге МФО.

Что изменилось в 2026 году

С 1 апреля 2026 года переплата по потребительским кредитам и займам на срок до года, включая займы МФО, не может превышать 100% суммы займа. Раньше потолок составлял 130%. Ограничение не распространяется на беззалоговые займы на срок до 15 дней и сумму до 10 000 ₽, выданные на условиях статьи 6.2 закона 353-ФЗ. Дневная ставка по займам МФО, как и раньше, ограничена 0,8%.

С 1 октября 2026 года Банк России ужесточил лимиты. Долю выдач заёмщикам с ПДН выше 50% снизили с 18% до 15%, а тем, у кого ПДН выше 80%, с 3% до 1%. На практике это заметнее всего тем, у кого уже есть кредитка или пара займов: МФО, как правило, одобряет меньше запрошенного или сначала просит подтвердить доход. Обычно для этого достаточно выписки из банка, куда приходит зарплата.

В декабре 2025 года Банк России анонсировал ещё одну меру. Она касается займов с полной стоимостью выше 100% годовых: пока прежний такой займ не погашен, новый МФО не выдаст, а после погашения придётся подождать три дня. По оценке регулятора, около 70% таких займов переоформлялись в новые. Когда запрет вступит в силу, в пресс-релизе не сказано. Закрывать старый займ деньгами из нового и сейчас дорого, а после запуска запрета так сделать уже не получится. Поэтому, если срок возврата выпадает раньше зарплаты, лучше заранее прикинуть, из каких денег закрывать займ.

По шагам
Как поднять лимит в МФО
Что делать с первого займа, чтобы следующий одобрили на большую сумму
  1. Запросите сумму, которую точно вернётеОриентируйтесь на ближайшую зарплату. Небольшой первый займ проще закрыть вовремя, а именно это МФО оценивает в первую очередь.
  2. Укажите настоящий доход и место работыЗаниженный доход повышает расчётный ПДН и урезает сумму. Завышенный компания может не подтвердить и отказать.
  3. Верните первый займ в срок или раньшеДосрочно можно: проценты платятся за фактические дни пользования деньгами. Просрочка попадёт в кредитную историю.
  4. Обойдитесь без пролонгацийПродление показывает, что денег к сроку не хватило, и делает займ дороже: проценты идут за каждый лишний день.
  5. Берите следующий займ в той же МФОЛимит растёт внутри компании, где есть ваша история. В новой МФО вы снова новичок с потолком первого займа.
  6. Закройте лишние кредитные картыНеиспользованный лимит карты тоже входит в расчёт ПДН, пока карта не закрыта. Меньше нагрузка — выше одобренная сумма.
  • Не рассылайте заявки во все МФО подрядКаждая заявка видна в кредитной истории. Серия запросов за один день снижает шансы и размер следующих одобрений.
Источник: Условия МФО; порядок расчёта ПДН по Указанию Банка России № 6579-У

Сколько стоит первый займ, если льготы нет

У Займера первый займ беспроцентный при условии, что его вернули в срок. Лайм-Займ на сайте пишет «первый займ бесплатно». При просрочке льгота пропадает, а у части компаний её нет вовсе, и тогда проценты считают по ставке из договора. Ниже мы посчитали условный пример по ставке 0,8% в день: это максимум, который разрешает закон.

Пример: займ 10 000 ₽ взят на 30 дней под 0,8% в день. За сутки начисляется 80 ₽, за 30 дней набегает 2 400 ₽, и в день возврата нужно внести 12 400 ₽. Предположим, займ продлили два раза по 30 дней. Тогда за 90 дней проценты составят 7 200 ₽, а общая сумма к возврату 17 200 ₽.

Пример: займ 10 000 ₽ под 0,8% в день
СрокПроцентыК возврату
30 дней2 400 ₽12 400 ₽
60 дней4 800 ₽14 800 ₽
90 дней7 200 ₽17 200 ₽
125 дней10 000 ₽ (потолок 100%)20 000 ₽

Условный расчёт по той же ставке показывает, где срабатывает новый потолок. На 125-й день начисленные проценты доходят до 10 000 ₽, то есть до суммы самого займа, и дальше договорные проценты не начисляются. По правилам, которые действовали до 1 апреля 2026 года, переплата могла вырасти до 130%, в этом примере до 13 000 ₽. С беспроцентным первым займом считать проще: его нужно погасить не позже последнего дня льготного периода. Тогда сверх взятой суммы вы ничего не платите, а у МФО остаётся запись о том, что вы вернули деньги вовремя.

Что делать, если одобрили меньше, чем нужно

Одобрение ни к чему не обязывает. Если сумма не подходит, договор можно не подписывать, а отказаться от займа можно вплоть до момента, когда деньги поступили. Когда одобренных денег хватает хотя бы на часть расходов, есть смысл взять их, вернуть точно в срок и после погашения подать новую заявку в ту же компанию. Там уже будет ваша история платежей, и сумму обычно считают щедрее.

Добирать недостающее в нескольких других МФО рискованно. Сроки возврата часто совпадают, ПДН к следующей заявке уже выше, а отдавать всё придётся из одной зарплаты. Если нужно больше, чем дают новичку, откройте раздел займов онлайн, сравните диапазоны сумм и остановитесь на одной компании, у которой он подходит. Для крупной суммы на несколько месяцев посмотрите и кредит наличными в банке. Предельная полная стоимость банковских кредитов без залога до 100 тыс. ₽ в IV квартале 2026 года составляет 55,437% годовых, а ставка по займу МФО может доходить до 0,8% в день.

Главное

  • Новому клиенту МФО обычно дают до 20–30 тыс. ₽: у Займера и MoneyMan потолок первого займа 30 000 ₽, у Лайм-Займа 20 000 ₽.
  • Суммы до 100 000 ₽ в рекламе чаще относятся к повторным клиентам; в каталоге zaim.com у 35% МФО максимум не выше 30 000 ₽.
  • Сумму урезают из-за отсутствия истории в компании, высокого ПДН и макропруденциальных лимитов Банка России.
  • С 1 апреля 2026 года переплата по займу на срок до года не может превышать 100% суммы займа.
  • Лимит растёт после возврата в срок без пролонгаций, и растёт он в той же МФО, где вы уже брали займ.
  • Серия заявок в разные компании за один день снижает и шансы на одобрение, и сумму.

Вопросы и ответы

Сколько обычно дают в МФО в первый раз?

Чаще всего до 20–30 тыс. ₽. Займер и MoneyMan указывают потолок первого займа 30 000 ₽, Лайм-Займ — 20 000 ₽. Конкретную сумму компания назначает после проверки дохода, кредитной истории и текущих долгов, поэтому она может быть ниже потолка.

Можно ли сразу взять 100 000 ₽ в МФО?

Некоторые компании не делят клиентов на новых и повторных: например, ВЭББАНКИР указывает диапазон от 1 000 до 100 000 ₽ для всех. Но новичку верхнюю границу одобряют не всегда, особенно при других кредитах. Для такой суммы стоит сравнить и банковский кредит наличными.

Через сколько займов МФО повышает лимит?

Единого правила нет, каждая компания решает по своей модели. Нередко лимит растёт уже после первого займа, возвращённого в срок: у MoneyMan повторному клиенту доступно до 100 000 ₽, новому — до 30 000 ₽. Просрочки и продления рост лимита тормозят.

Влияет ли пролонгация на лимит?

Обычно в худшую сторону. Продление показывает компании, что денег на возврат к сроку не хватило, а сам займ становится дороже, потому что проценты идут за каждый дополнительный день. Чтобы поднять лимит, первый займ лучше вернуть без продлений.

Почему одобрили меньше, чем я просил?

МФО ограничивает сумму так, чтобы платёж не поднял показатель долговой нагрузки выше допустимого и риск по новому клиенту оставался небольшим. На решение влияют указанный доход, текущие кредиты, кредитная история и лимиты Банка России. Если одобренной суммы не хватает, её можно не брать.

Сколько заявок можно подать одновременно?

Закон число заявок не ограничивает, но каждая отражается в кредитной истории. Много запросов за короткий срок компании воспринимают как признак нехватки денег и чаще отказывают или снижают сумму. Разумнее выбрать одну-две МФО, у которых потолок первого займа подходит под ваш запрос.

Сколько дадут в МФО в первый раз и как увеличить лимит займа
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв