 12
 Время чтения: 7 мин
Как закрыть кредит досрочно: за сколько дней подать заявление
О досрочном возврате банк нужно предупредить не позже чем за 30 календарных дней до дня возврата, если договор не задаёт срок короче. Вернуть можно весь кредит или его часть (ст. 11 ч. 4 353-ФЗ). Если платёж по старому кредиту тяжёлый, его можно перекрыть рефинансированием.
Способ уведомления назван в договоре. Откройте договор и найдите два пункта: как уведомлять банк и не сокращён ли срок в 30 дней. Если договор задаёт срок короче, действует он.
Считаем на примере: заявление подано 1 октября. По общему правилу вернуть деньги можно 31 октября или позже. Если в договоре срок короче, дату возврата считайте по нему.
Когда банку не нужно сообщать заранее: 14 и 30 дней
В первые 14 календарных дней с даты получения кредита вернуть всю сумму или часть можно без предварительного уведомления, с уплатой процентов за фактический срок (ст. 11 ч. 2 353-ФЗ). Для целевого кредита такое окно длиннее: 30 календарных дней с даты получения (ст. 11 ч. 3).
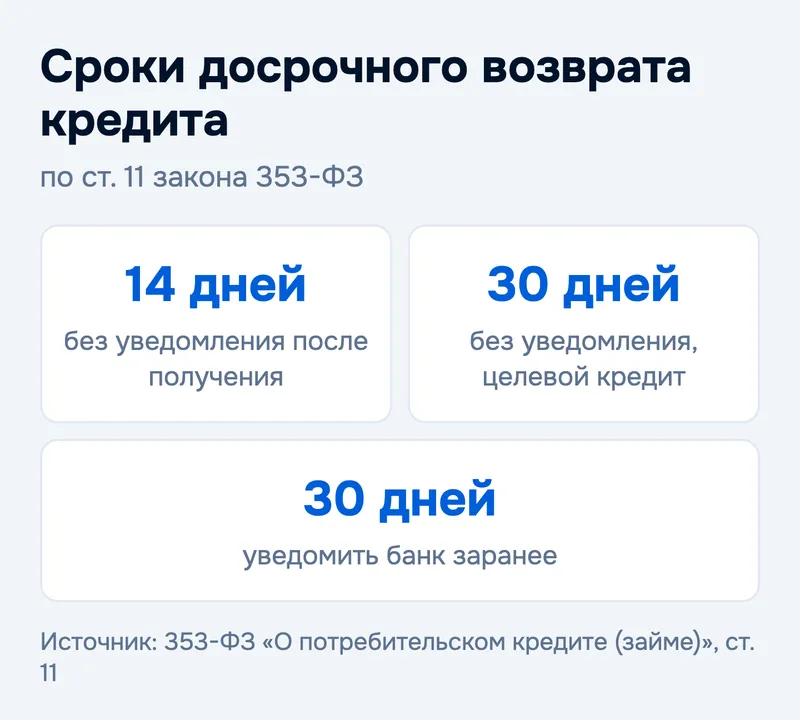
На схеме три срока: 14 дней без уведомления для обычного кредита, 30 дней без уведомления для целевого и 30 дней заранее во всех остальных случаях. Если кредит оказался не нужен или сумма вышла больше, чем требовалось, её можно вернуть в эти окна. Заявление за месяц не понадобится, а проценты начислят за фактический срок.
Перед возвратом проверьте, какой у вас кредит. Целевой кредит выдают с условием потратить деньги на определённую цель, и это условие записано в договоре. Нет такого условия — действует окно в 14 дней.
Как подать заявление на досрочное закрытие по шагам
Заявление подают способом из договора. Какие способы доступны, подскажет и горячая линия банка. Деньги, положенные на счёт без заявления, досрочным погашением не станут, по материалам Банка России на fincult.info.
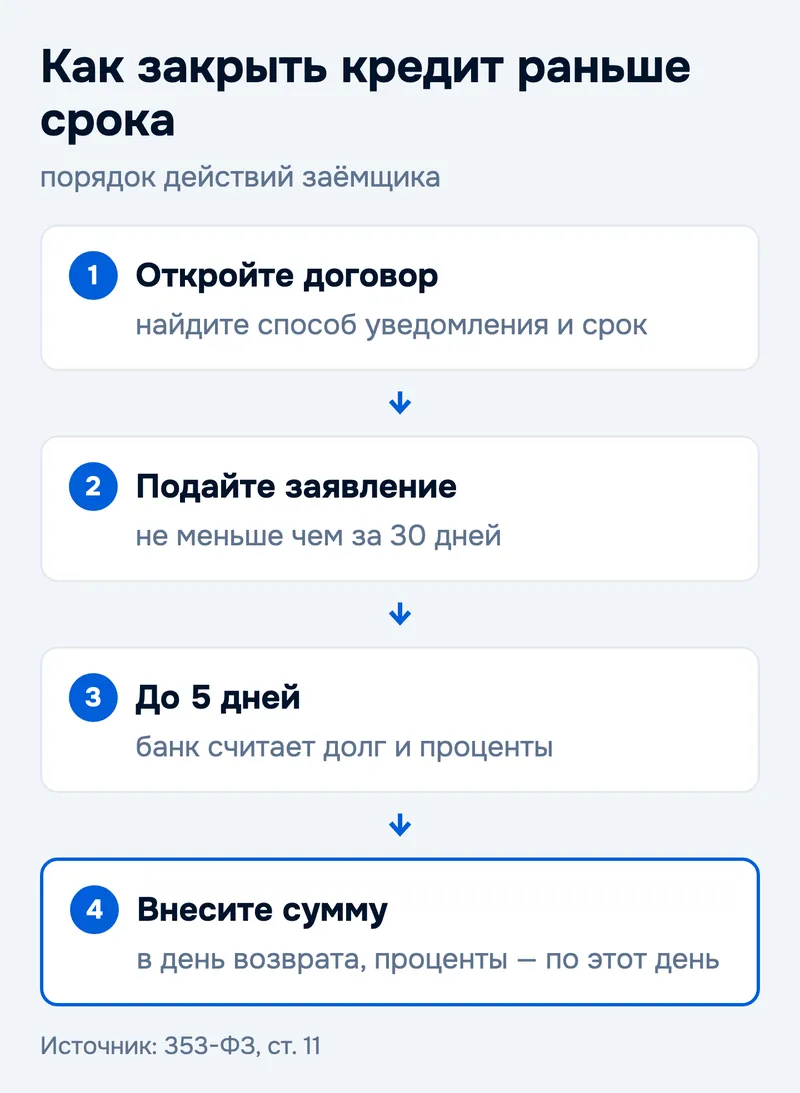
Порядок из четырёх шагов: откройте договор и найдите способ уведомления и срок; подайте заявление не меньше чем за 30 дней; дождитесь расчёта банка, на него закон даёт 5 календарных дней; внесите сумму в день возврата. Проценты за этот день тоже входят в расчёт.
На что смотреть в заявлении: гасите вы кредит полностью или частью и в какой день вернёте деньги. Сохраните подтверждение подачи: скриншот из приложения или отметку банка на втором экземпляре. По нему видно, с какого дня считать срок.
- Без заявления досрочного погашения не будет, даже если деньги лежат на счёте.
- Сохраните подтверждение подачи заявления, а после полного возврата попросите у банка справку о закрытии кредита.
Сколько заплатить при досрочном возврате: проценты и расчёт банка
Проценты платят на возвращаемую сумму «включительно до дня фактического возврата» (ст. 11 ч. 6 353-ФЗ). Банк в течение 5 календарных дней со дня получения уведомления считает основной долг и проценты за фактический срок пользования кредитом (ст. 11 ч. 7).
Пример на сроках: заявление подано 1 октября, деньги возвращены 31 октября. Проценты на возвращаемую сумму начислят по 31 октября включительно, за дни после возврата их не будет.
В расчёте банка по закону значатся основной долг и проценты за фактический срок пользования. Если в расчёте есть строка «комиссия за досрочное закрытие», сверьте её с договором и спросите на горячей линии, на каком основании она начислена.
Что проверить в расчёте банка: сверьте остаток основного долга с цифрой в приложении и посмотрите, по какой день начислены проценты. Если цифры расходятся, попросите у банка расчёт письменно.
Частичный или полный возврат: что выбрать
Закон позволяет вернуть всю сумму или её часть. При частичном возврате проценты считают на возвращаемую часть по день возврата (ст. 11 ч. 4 и ч. 6 353-ФЗ). Полный возврат закрывает кредит, частичный уменьшает долг, а остаток вы гасите дальше по договору.
Как выбрать: если свободных денег хватает на весь остаток, кредит можно закрыть целиком. Если хватает только на часть, до подачи заявления спросите банк, как изменится график платежей после частичного возврата. Ответ сохраните вместе с заявлением.
Перед заявкой на частичный возврат проверьте срок уведомления: он тот же, что и для полного, если договор не даёт срок короче.
Если к кредиту оформлена страховка, посмотрите ст. 11 ч. 10 353-ФЗ: она касается возврата части страховой премии при полном досрочном погашении. Условия и срок заявления уточните в полисе и у страховщика.
Что делать с долгом, если платить нечем
Если платить нечем, не ждите просрочки: свяжитесь с кредитором до даты платежа и спросите, какие есть варианты. Допустим, платёж по графику назначен на 15 октября: обратитесь в банк до этой даты. Порядок первых действий разобран в статье «Не могу оплачивать кредит: что делать?».
- Напишите кредитору до даты платежа, а не после неё.
- Сохраните ответ банка: скриншот или письмо.
- Не берите новый заём, пока не посчитали, хватит ли денег на два платежа.
Досрочное погашение в такой ситуации не поможет: если денег нет даже на текущий платёж, закрыть кредит целиком не получится. Тогда задача другая — снизить нагрузку.
Если долг по микрозайму, порядок оплаты, досрочного погашения и получения справки о закрытии описан в статье «Как погасить микрозайм правильно».
Как перекрыть тяжёлый кредит рефинансированием
Рефинансирование — это новый заём, которым гасят старый долг. Оно имеет смысл, если новый платёж и ставка выходят меньше прежних. Перед подписанием посчитайте, сколько вы отдадите по новому займу, и сравните с остатком по старому.
На zaim.com есть разделы для тех, у кого есть долг: рефинансирование займов, рефинансирование с просрочками, займы для погашения других займов. Если новый заём берёте в МФО, проверьте её в реестре Банка России. На 18.09.2026 там числится 818 действующих МФО: 25 МФК (микрофинансовых компаний) и 793 МКК (микрокредитных компаний).
Организации нет в реестре — договор с ней не подписывайте. Если она в реестре, откройте договор и найдите полную стоимость займа (ПСК): она показывает, во сколько заём обходится за год.
Если нет времени читать
- О досрочном возврате банк уведомляют минимум за 30 календарных дней, если договор не даёт срок короче.
- Первые 14 дней с даты получения кредит возвращают без уведомления, целевой — первые 30.
- Проценты начисляют по день фактического возврата включительно, расчёт банк делает за 5 календарных дней.
- Деньги на счёте без заявления досрочным погашением не станут.
- Если платить нечем, пишите кредитору до просрочки.
Вопросы и ответы
Можно ли погасить кредит досрочно без уведомления банка? Да, в первые 14 календарных дней с даты получения, а для целевого кредита в первые 30. Проценты платят за фактический срок.
Берёт ли банк комиссию за досрочное погашение? По закону банк считает основной долг и проценты за фактический срок (ст. 11 ч. 7 353-ФЗ). Если в расчёте есть отдельная комиссия, сверьте её с договором и спросите банк, на каком основании она начислена.
За сколько дней нужно подать заявление о досрочном погашении? Не менее чем за 30 календарных дней до дня возврата, если договор не устанавливает более короткий срок.
Что будет, если внести деньги на счёт без заявления? Досрочного погашения не будет. Заявление подают способом, который указан в договоре.
Можно ли вернуть только часть кредита раньше срока? Да. Проценты в этом случае считают на возвращаемую часть по день возврата, а как изменится график, уточните в банке до подачи заявления.
Если старый кредит удобнее заменить новым, выбрать организацию можно в каталоге микрофинансовых компаний.
Источники: 353-ФЗ «О потребительском кредите (займе)», ст. 11; Банк России, «Финансовая культура»; реестр микрофинансовых организаций, скачан 18.09.2026. Факты проверены 27.09.2026.

Оценка и пара слов помогут другим читателям