Деньги до зарплаты: расчёт суммы и срока без нового долга

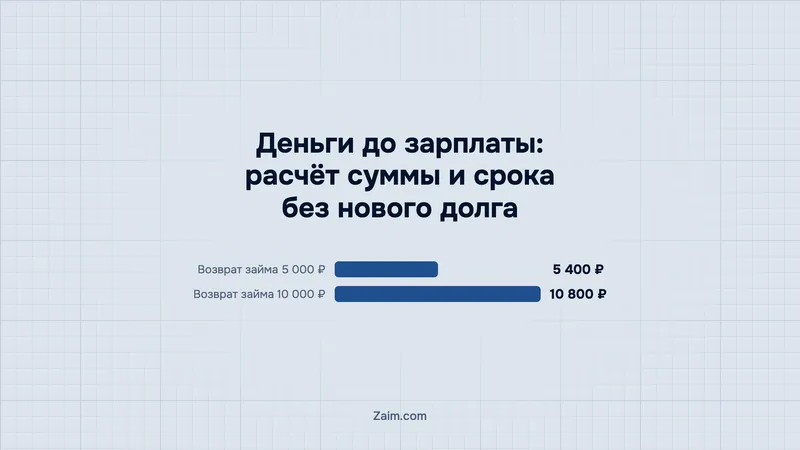
Коротко: 400 ₽ составят проценты в учебном примере займа на 5 000 ₽. Условия расчёта: 10 оплачиваемых дней, ставка 0,8% в день, без дополнительных расходов. До заявки оцените свободный остаток зарплаты после обязательных платежей и резерва. Ниже — расчёт доступной суммы, выбор срока и действия при задержке дохода.
Содержание
  1. Как рассчитать сумму займа до получки, чтобы вернуть её из зарплаты?
  2. Сколько денег из ближайшей зарплаты останется на погашение?
  3. Как определить доступную сумму займа и не занять лишнего?
  4. Как посчитать проценты и сумму возврата за разные сроки?
  5. Как согласовать дату зарплаты, срок возврата и зачисление платежа?
  6. Как учесть платные услуги и условия нулевой ставки?
  7. Как проверить кредитора и заметить красные флаги в расчёте?
  8. Что проверить перед досрочным возвратом, если зарплата пришла раньше?
  9. Что пересчитать при задержке зарплаты и изменении графика?
  10. Почему новый заём для погашения старого увеличивает следующий платёж?
  11. Как подтвердить погашение займа и сохранить документы?
  12. О чём ещё спрашивают

Как рассчитать сумму займа до получки, чтобы вернуть её из зарплаты?

Сумму займа выбирайте по нехватке денег и остатку зарплаты после расходов и резерва. В учебном примере 5 000 ₽ на 10 оплачиваемых дней при 0,8% в день требуют возврата 5 400 ₽ без дополнительных расходов. Перед заявкой на займ до зарплаты на карту проверьте, укладывается ли полный возврат в ваш бюджет.

Одобрят ли вам заём?

Три вопроса — покажем вероятность одобрения и кто выдаёт под вашу ситуацию.

Сколько вам лет?
Ваши варианты займа
Топ выбор
Небус От 3 000 до 100 000 ₽ · До 0,8%
Финуслуги От 1 000 до 100 000 ₽ · От 0% до 1%
Лайк Мани От 2 000 до 100 000 ₽ · От 0% до 0,8%
Альфа-Деньги От 2 000 до 100 000 ₽ · До 0,8%
Все займы

Сколько денег из ближайшей зарплаты останется на погашение?

Бюджет погашения в условном примере составляет 12 000 ₽ после расходов и резерва. Остаток должен покрывать основной долг, проценты и отдельно оплачиваемые услуги.

Что сделать: запишите ожидаемую зарплату на руки и расходы до следующего поступления дохода. В расходах учтите платежи по другим долгам, жильё, питание и необходимые поездки. Резерв выберите под свои обстоятельства. Учебные суммы в таблице заданы редакцией; размер резерва не является нормативом.

Статья бюджетаСуммаКак учитывать
Зарплата на руки45 000 ₽Ожидаемое поступление денег
Обязательные расходы28 000 ₽Вычесть до расчёта платежа
Выбранный резерв5 000 ₽Оставить после погашения
Бюджет полного возврата12 000 ₽Сопоставить со всеми расходами по займу

Желание взять займ на карту срочно не меняет расчёт: ориентируйтесь на доход, которым планируете оплатить долг. Банк России в материале о личном финансовом плане рекомендует учитывать доходы, расходы и резерв. Подставьте собственные суммы, прежде чем переходить к расчёту займа.

Как определить доступную сумму займа и не занять лишнего?

Предел основной суммы в учебной модели составляет 11 111,11 ₽ с округлением вниз до копейки. Для расчёта использованы бюджет из таблицы, срок и ставка первого примера. Результат не означает лимит кредитора или рекомендованную сумму заявки.

Обратная формула: S = (B − C) / (1 + r × n / 100). Здесь S — основная сумма, B — бюджет возврата, C — отдельно оплачиваемые расходы. Буква r обозначает дневную ставку в процентах, n — число оплачиваемых дней. Бюджет после вычета отдельных расходов делим на множитель 1,08 для выбранных условий.

Проверка остатка показывает, сохранится ли выбранный резерв. В редакционном примере заём 11 000 ₽ требует 880 ₽ процентов и возврата 11 880 ₽. После обязательных расходов и погашения остаётся 5 120 ₽.

Как посчитать проценты и сумму возврата за разные сроки?

Проценты в учебной модели зависят от основной суммы, дневной ставки и числа оплачиваемых дней. Более длинный срок при неизменном долге увеличивает начисления.

Считаем: проценты = S × r / 100 × n. Основную сумму складываем с процентами, затем отдельно добавляем другие денежные расходы. Модель предполагает неизменный долг и простые ежедневные проценты. Оплачиваемые дни берите из условий заявки. День её отправки не подставляйте автоматически как начало начисления.

Статья 5, часть 23 Федерального закона № 353-ФЗ: «Процентная ставка по договору потребительского кредита (займа) не может превышать 0,8 процента в день».

Таблица рассчитана редакцией для условного долга 10 000 ₽ при дневной ставке из цитаты. Дополнительные расходы отсутствуют, основной долг остаётся неизменным. Строки показывают расчёты, а не предложения компаний.

Оплачиваемые дниПроцентыСумма возврата
7 дней560 ₽10 560 ₽
10 дней800 ₽10 800 ₽
14 дней1 120 ₽11 120 ₽
20 дней1 600 ₽11 600 ₽
30 дней2 400 ₽12 400 ₽

Учебный результат сверяйте с договором. ПСК (полная стоимость кредита) и дневная ставка — разные показатели; не подставляйте один вместо другого. Для бюджета уточняйте сумму возврата и отдельные расходы. На zaim.com есть раздел «Калькулятор займов»; окончательный платёж уточняйте у кредитора.

Как согласовать дату зарплаты, срок возврата и зачисление платежа?

Дата отправки платежа и дата его зачисления могут различаться: MoneyMan указывает для перевода по банковским реквизитам 1–5 рабочих дней. Срок выбранного способа уточните у своего кредитора до оформления займа.

Как выбрать срок и способ погашения
Сопоставьте поступление зарплаты, дату возврата и время зачисления выбранного платежа.
  1. Уточните поступление зарплатыЗапишите ожидаемую дату дохода и сумму, доступную после расходов и резерва.
  2. Сверьте дату возвратаНайдите дату в документах заявки и уточните, какие дни входят в начисление процентов.
  3. Проверьте канал оплатыУточните время зачисления и комиссию своего способа. Условия MoneyMan — пример одной компании.
  4. Уточните сумму перед оплатойПолучите сумму погашения на выбранную дату, отправьте платёж и проверьте статус займа.
Источник: Редакционный порядок проверки; Банк России, личный финансовый план; MoneyMan, инструкции по погашению.

Ожидаемую дату зарплаты сопоставьте с датой возврата в документах заявки. Затем выясните время зачисления платежа. Рабочие дни банковского перевода и оплачиваемые дни расчётной модели описывают разные сроки. Считать их одинаковыми нельзя.

MoneyMan на странице способов погашения заявляет моментальное зачисление без комиссии для банковской карты через личный кабинет и виртуального кошелька. Условия относятся к этой компании. Обещание моментального зачисления не исключает технических сбоев.

Запрос «займ сразу на карту» касается получения денег. Способ возврата проверьте отдельно: чем платить, когда зачислят перевод и какую сумму отправлять. Если зарплата ожидается в день погашения, выясните, успеет ли платёж поступить выбранным способом. После оплаты проверьте статус займа.

Как учесть платные услуги и условия нулевой ставки?

Отдельно оплаченная услуга увеличивает расходы сверх основного долга до 1 700 ₽ в редакционном примере. Нулевая ставка сама по себе не описывает все денежные расходы.

Учебная услуга стоит 900 ₽ и оплачена отдельно собственными деньгами. Вместе с процентами 800 ₽ общая денежная нагрузка составляет 11 700 ₽. Цена услуги задана редакцией, это не тариф компании. Общая нагрузка не равна сумме погашения займа: услуга оплачена отдельно.

Перед подтверждением: найдите отдельную плату в документах заявки и внесите её в бюджет. Стремление получить займ на карту срочно не должно оставлять эти расходы за пределами расчёта.

Официальные ответы MoneyMan об условиях первого займа описывают срок не более 15 дней и ставку 0% при своевременном погашении. Документы вашей заявки проверьте отдельно. Сохранение акции при продлении исследованием не подтверждено. Последствия нарушения срока также не установлены. До заявки запросите условия, от которых зависит ваш расчёт.

Как проверить кредитора и заметить красные флаги в расчёте?

Банк России рекомендует проверить кредитора в реестре до обращения за микрозаймом. Непонятная сумма возврата, неучтённая услуга и зависимость оплаты от нового займа — редакционные красные флаги расчёта.

Юридическое наименование кредитора из документов заявки сопоставьте с официальным реестром Банка России. Проверка организации и проверка бюджета решают разные задачи: найденная запись не показывает, сможете ли вы вернуть деньги из зарплаты.

По данным реестра Банка России, скачанного 04.10.2026, действуют 813 МФО: 25 микрофинансовых компаний и 788 микрокредитных компаний. Мы пересчитали оба листа и сверили сумму с контрольным листом «Действующие».

  • Сопоставьте кредитора с реестром и уточните сумму оплаты. Заявку отложите, если расчёт возврата зависит от нового долга.

Что проверить перед досрочным возвратом, если зарплата пришла раньше?

Сокращение срока уменьшает проценты на 240 ₽ в учебном сравнении семидневного и десятидневного займов. Перед досрочным переводом уточните сумму на выбранную дату и порядок оплаты у кредитора.

Разница в модели возникает при сокращении срока на 3 оплачиваемых дня. На долг из расчётной таблицы приходится 80 ₽ процентов за день. Особенности акции и комиссии в этом сравнении не учтены. Полученный результат не обещает такую же экономию по любому договору.

Как поступить: запросите актуальную сумму перед переводом. MoneyMan сообщает, что сумма погашения на текущий день отображается во вкладке «Открытый займ». Возможность увидеть сумму на будущую дату этот ответ не подтверждает. Если платите позднее, уточните расчёт у своего кредитора.

Что пересчитать при задержке зарплаты и изменении графика?

При угрозе задержки зарплаты обратитесь к кредитору и запросите условия изменения графика. MoneyMan описывает продление до 60 дней; его стоимость и доступность для вашей заявки нужно уточнить отдельно.

Дополнительные оплачиваемые дни увеличивают проценты в учебной модели. Такой расчёт не является полной стоимостью просрочки или тарифом продления. Штрафы, услуги и условия акций в нём не учтены. Решение о переносе срока принимайте после получения конкретной суммы и новой даты возврата.

Инструкция MoneyMan по продлению предусматривает подтверждение оферты — условий продления — и оплату в течение суток. Продление активируется после оплаты. Отправленную заявку на перенос срока не считайте подтверждением активации.

  • Запросите новую сумму и дату, заново проверьте бюджет после расходов и резерва. Убедитесь, что изменение графика активировано у кредитора.

Реструктуризация (изменение графика погашения) описана MoneyMan для клиентов, которым она доступна в личном кабинете. Компания указывает срок до 6 месяцев и активацию после оплаты. Запросите персональные условия. Возможность подать заявку на изменение графика не гарантирует предложение каждому клиенту.

Почему новый заём для погашения старого увеличивает следующий платёж?

Следующий возврат вырастает до 11 664 ₽ в учебной цепочке, если заменить прежний платёж новым займом с теми же параметрами. Свободные деньги в зарплатном бюджете от такой замены не появляются.

Первый заём из строки с возвратом 10 800 ₽ заменяем новым условным займом на всю сумму платежа. Ставку и число оплачиваемых дней сохраняем. Суммарные проценты по этим самостоятельным займам составляют 1 664 ₽. Дополнительные расходы отсутствуют. Расчёт не предполагает, что второй заём доступен читателю.

На что смотреть: источник следующего платежа должен быть понятен без новой заявки.

Банк России в сообщении от 30.09.2026 указывает: по итогам первого полугодия 2026 года около трети действующих клиентов МФО имели два дорогих займа и более. Показатель относится к клиентам, а не к вероятности выдачи нового займа. Практические проверки собраны в материале о том, как не попасть в долговую яму по микрозаймам.

Как подтвердить погашение займа и сохранить документы?

Закрытие долга проверьте у кредитора после оплаты, а подтверждение перевода сохраните. MoneyMan в инструкции по погашению предлагает проверить статус займа после внесения денег.

Если статус не изменился, передайте кредитору сведения об операции и запросите проверку.

MoneyMan сообщает о справке об отсутствии задолженности: её можно запросить письмом на support@moneyman.ru. Компания заявляет отправку на электронную почту в течение 1 рабочего дня. Порядок и срок у своей организации уточните отдельно.

Главное в пяти строках

  • Бюджет возврата считайте после обязательных расходов и выбранного резерва.
  • Размер займа определяйте по нехватке денег; рассчитанный предел не нужно выбирать целиком.
  • Сверяйте сумму оплаты с договором, отдельно учитывая услуги и условия акции.
  • Способ погашения выбирайте заранее с учётом времени зачисления платежа.
  • Возврат не должен зависеть от нового займа; после оплаты проверьте закрытие долга.

О чём ещё спрашивают

Можно ли запрашивать всю сумму, которая получилась в обратном расчёте?

Предел модели не является рекомендацией или лимитом МФО. Запрашиваемую сумму определяйте по нехватке денег: запас бюджета не требует увеличивать долг.

Как проверить бюджет, если деньги нужны на карту срочно?

Из ожидаемой зарплаты вычтите обязательные расходы до следующего дохода и выбранный резерв. Сопоставьте остаток с полной денежной нагрузкой по займу.

Когда отправлять платёж, если зарплата приходит в день возврата?

Заранее уточните срок зачисления выбранного способа у своего кредитора. Например, MoneyMan для перевода по банковским реквизитам указывает 1–5 рабочих дней. Этот срок нельзя переносить на другие способы оплаты и компании.

Почему при нулевой ставке нужно проверять отдельные расходы?

Даже при 0% отдельно оплачиваемые услуги нужно включить в бюджет самостоятельной строкой. Условия акции сверяйте с документами конкретной заявки.

Что делать, если зарплата поступила раньше срока погашения?

Уточните у кредитора актуальную сумму досрочного погашения и порядок оплаты на выбранную дату.

Чем подтвердить возврат, если статус займа не изменился?

Сохраните подтверждение операции и запросите проверку у кредитора. Уточните порядок получения справки о погашении. Срок изменения статуса не подменяйте сроком отправки справки.

Перед заявкой сопоставьте рассчитанный бюджет с документами выбранного займа. Проверки перед подписанием договора займа через интернет собраны в отдельном материале о безопасном оформлении.

Источники: Банк России, материалы о микрофинансовых организациях и финансовом планировании; Федеральный закон № 353-ФЗ, статья 5; официальные инструкции и ответы на частые вопросы MoneyMan; реестр микрофинансовых организаций, скачан 04.10.2026. Факты проверены 07.10.2026.

Деньги до зарплаты: расчёт суммы и срока без нового долга
Максим Юдин
Об авторе
Автор практических руководств для заёмщиков
Все материалы автора
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв