Персональный кредитный рейтинг: где узнать бесплатно, что означают баллы и как их повысить

Коротко: Персональный кредитный рейтинг (ПКР) — это число. Им бюро кредитных историй оценивает вашу кредитоспособность по данным кредитной истории. У НБКИ шкала от 1 до 999 баллов, высокая категория начинается с 819. Рейтинг НБКИ можно бесплатно и без ограничений смотреть в личном кабинете бюро, а проверка своего балла его не снижает. Повышают рейтинг платежи в срок и малое число отказов, но даже высокий балл не гарантирует одобрение.
Содержание
  1. Коротко: что такое ПКР и где его посмотреть
  2. Что означают баллы: шкала НБКИ
  3. Где узнать рейтинг бесплатно
  4. Почему рейтинги в разных бюро разные
  5. Что повышает и понижает рейтинг
  6. Как повысить рейтинг
  7. Что рейтинг не гарантирует
  8. Вопросы и ответы

Коротко: что такое ПКР и где его посмотреть

Персональный кредитный рейтинг (ПКР) — это число, которым бюро кредитных историй оценивает вашу кредитоспособность. Национальное бюро кредитных историй (НБКИ) рассчитывает его по своей методике на основе данных кредитной истории, а требования к такой методике устанавливает Банк России. Шкала НБКИ: от 1 до 999 баллов.

Свой рейтинг в НБКИ можно смотреть бесплатно и сколько угодно раз в личном кабинете на сайте бюро. Если вы проверяете балл сами, он от этого не снижается. Если ваша история хранится ещё и в других бюро, их рейтинги входят в кредитный отчёт. В каждом бюро такой отчёт можно бесплатно получить два раза в год.

Здесь речь только о числе-рейтинге. Как получить всю кредитную историю со списком договоров и платежей, описано в статье как посмотреть кредитную историю.
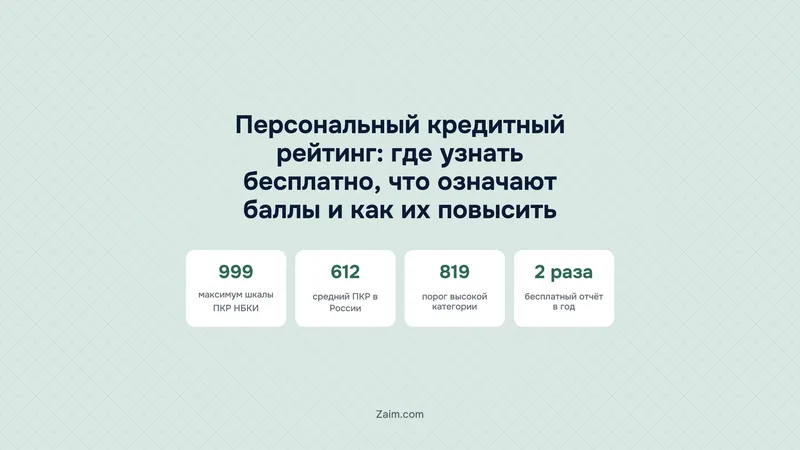
Персональный рейтинг в цифрах
1–999баллов в шкале ПКР НБКИ
612средний ПКР в России по данным НБКИ
2 раза в годбесплатный кредитный отчёт в каждом бюро
Источник: НБКИ, страница ПКР и «Вопросы и ответы»; 218-ФЗ, ст. 8 ч. 2

Что означают баллы: шкала НБКИ

НБКИ делит шкалу на четыре категории. Категория показывает, как бюро оценивает кредитоспособность человека по его кредитной истории. Для сравнения: по данным НБКИ, средний ПКР в России составляет 612 баллов из 999 возможных.

Границы в таблице взяты со страницы НБКИ, и подходят они только к рейтингу этого бюро. Другие бюро считают баллы по своим методикам, поэтому число из одного бюро нельзя сравнивать со шкалой другого.

Категории персонального кредитного рейтинга НБКИ
КатегорияДиапазон баллов
Низкая1–695
Средняя696–818
Высокая819–927
Очень высокая928–999

Где узнать рейтинг бесплатно

Бесплатно рейтинг можно получить тремя способами, и ограничения у них разные.

  • Личный кабинет НБКИ. Здесь ПКР показывают бесплатно, и число проверок не ограничено. Лимит в два бесплатных запроса в год относится к полному кредитному отчёту, а на рейтинг он не распространяется. Шкала и вход в кабинет есть на странице персонального кредитного рейтинга НБКИ.
  • Кредитный отчёт в каждом своём бюро. По ст. 8 закона 218-ФЗ в каждом бюро, где хранится ваша история, можно дважды за календарный год бесплатно получить кредитный отчёт с индивидуальным рейтингом. Из этих двух раз не больше одного можно взять на бумаге. Дальнейшие запросы платные. НБКИ и Скоринг бюро на своих сайтах тоже пишут о двух бесплатных отчётах в год.
  • Через банк. Запрос на бесплатный отчёт можно отправить через банк или другую организацию под надзором Банка России, если у неё есть договор с бюро. Брать за это плату она не вправе.

Сначала узнайте, в каких бюро хранится ваша история. На ноябрь 2026 года в государственном реестре Банка России 6 бюро: НБКИ, ОКБ, КредитИнфо, Скоринг бюро, Спектрум кредитное бюро и Технологичное бюро кредитных историй. История может быть в одном из них или сразу в нескольких. Список ваших бюро выдаёт Центральный каталог кредитных историй (ЦККИ). Запрос туда отправляют через Госуслуги или на сайте Банка России. Для запроса на сайте ЦБ нужен код субъекта кредитной истории. Это бессрочный код длиной от 4 до 15 знаков.

По шагам
Как проверить свой рейтинг во всех бюро
  1. Узнайте свои бюро через ЦККИЗапрос отправляют через Госуслуги или на сайте Банка России. Для сайта ЦБ нужен код субъекта кредитной истории.
  2. Посмотрите ПКР в личном кабинете НБКИЭто бесплатно, число проверок не ограничено, и балл от проверки не меняется.
  3. Запросите отчёты в остальных своих бюроВ каждом бюро можно получить два бесплатных отчёта за календарный год, из них не больше одного на бумаге. Рейтинг входит в отчёт.
  4. Если на сайте бюро неудобно, обратитесь в банкБанк, у которого есть договор с бюро, отправит запрос на отчёт без платы.
  5. Сравнивайте балл со шкалой того же бюроУ каждого бюро своя методика, поэтому числа из разных бюро напрямую не сопоставляют.
  • Не платите за «повышение рейтинга»Банк России предупреждает: платные предложения улучшить кредитную историю часто делают мошенники. Достоверные сведения из истории не удаляют.
Источник: Банк России; НБКИ; 218-ФЗ, ст. 8

Почему рейтинги в разных бюро разные

У одного и того же человека в двух бюро баллы могут сильно отличаться. Причин две. Кредиторы могут передавать в разные бюро разные сведения, и каждое бюро считает рейтинг по своей методике. Банк России эти методики проверяет, но у каждого бюро они свои.

Поэтому Fincult.info, сайт Банка России о финансовой грамотности, советует запрашивать рейтинги сразу во всех бюро, где есть ваша история. Заранее не известно, в какое бюро обратится банк или МФО, и одной проверки в НБКИ может не хватить. Если в каком-то бюро балл заметно ниже, посмотрите отчёт этого бюро и проверьте, какие договоры и просрочки в нём записаны.

Что повышает и понижает рейтинг

НБКИ на странице ПКР называет конкретные факторы. Почти все они зависят от самого заёмщика: как он платит, как часто подаёт заявки и сколько новых долгов берёт.

Факторы, влияющие на ПКР, по данным НБКИ
Повышают рейтингПонижают рейтинг
Платежи вносятся вовремяПросроченные обязательства
Отказов по заявкам нет или очень малоМного отказов по заявкам за короткий срок
Разные типы кредитов, полученных и погашенныхМного кредитов, открытых и не погашенных в течение года

Как повысить рейтинг

Быстро поднять балл не получится: он меняется только вслед за кредитной историей. Банк России на Fincult.info советует вот что.

  • Платить по действующим кредитам и займам в срок.
  • Если долгов много, часть из них погасить досрочно.
  • Закрыть кредитные карты, которыми вы не пользуетесь, или снизить по ним лимиты.

Есть и вывод из таблицы НБКИ. Если нужны деньги, подайте заявку туда, где условия вам подходят, а не во все организации сразу. Кредитор передаёт сведения об отказе в бюро кредитных историй, а много отказов за короткий срок снижает рейтинг.

Сведения о платеже или закрытом долге появляются в бюро с задержкой. Кредитор обязан отправить их не позднее конца второго рабочего дня после события (ч. 5 ст. 5 закона 218-ФЗ), а договор между ним и бюро может назначить срок меньше. Закон говорит только о передаче данных. В какой день бюро пересчитает балл, решает само бюро по своей методике.

Пример: просроченный займ вы погасили в понедельник. Праздников на этой неделе нет, значит, МФО отправит сведения в бюро самое позднее в среду до конца дня.

Старые просрочки с годами весят меньше, на Fincult.info это называют устареванием негативных факторов. У каждой записи в бюро есть срок хранения: 7 лет с даты, когда в неё последний раз вносили изменения. Когда он истекает, запись исключают из кредитных отчётов (ч. 1 ст. 7 закона 218-ФЗ).

Что рейтинг не гарантирует

Банк или МФО может отказать и человеку с высоким или очень высоким ПКР. НБКИ и Fincult.info объясняют это так: у каждого кредитора свои правила оценки заявки, и рейтинг в них только один из пунктов. Другой важный пункт — показатель долговой нагрузки (ПДН). Чтобы его посчитать, складывают среднемесячные платежи по всем кредитам и займам, включая тот, о котором вы просите, и делят сумму на ваш среднемесячный доход.

Неиспользуемые кредитные карты с лимитом учитываются в долговой нагрузке, поэтому закрыть их или снизить лимит полезно и для рейтинга, и для ПДН.

Бывает и наоборот: балл в низкой категории, но долгов сейчас немного и доход подтверждён. Решение и в этом случае принимает кредитор. Если банки отказывают, посмотрите займы с плохой кредитной историей и до подачи заявки сравните ПСК и сроки.

Главное

  • ПКР в НБКИ считают по шкале от 1 до 999 баллов. Высокая категория начинается с 819, очень высокая с 928.
  • В личном кабинете НБКИ рейтинг можно смотреть бесплатно и без ограничений, и такая проверка балл не снижает.
  • В каждом своём бюро можно дважды в год бесплатно получить отчёт с рейтингом. Список ваших бюро выдаёт ЦККИ через Госуслуги или сайт Банка России.
  • Рейтинг повышают платежи в срок и малое число отказов. Понижают просрочки, много отказов подряд и много новых непогашенных кредитов.
  • Запись в кредитной истории хранится 7 лет с последнего изменения, а негативные факторы со временем влияют меньше.
  • Высокий балл не гарантирует одобрение: кредитор смотрит и на долговую нагрузку.

Вопросы и ответы

Снижает ли рейтинг его самопроверка?

Нет. Если вы проверяете свой ПКР в личном кабинете НБКИ, балл не снижается и кредитная история не ухудшается. На рейтинг влияют действия, связанные с кредитами: заявки, отказы, платежи.

Сколько баллов считается хорошим?

Единого порога нет: каждый банк и каждая МФО сами решают, какой балл им подходит. По шкале НБКИ высокая категория начинается с 819 баллов, очень высокая — с 928. Сравнивайте балл только со шкалой того бюро, которое его рассчитало.

Гарантирует ли высокий рейтинг одобрение займа?

Нет. Кредитор принимает решение по своим правилам и учитывает не только рейтинг, но и другие факторы, например показатель долговой нагрузки. Поэтому отказ возможен и при высоком балле.

Персональный кредитный рейтинг: где узнать бесплатно, что означают баллы и как их повысить
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв