Высокие ставки по вкладам в Ozon Банке, WB Банке и Яндекс Банке: какие условия стоят за процентами и сколько вы получите на деле

Коротко: Ozon Банк, WB Банк и Яндекс Банк тратят на поиск вкладчиков меньше обычных банков: покупатели и так каждый день заходят в их приложения. Часть этой экономии банк добавляет к ставке. Максимальный процент почти всегда идёт с условиями: подписка, перевод из другого банка, первые недели после открытия или потолок суммы. Нередко это вообще накопительный счёт, ставку по которому банк может снизить. Страховка АСВ действует для этих банков на общих основаниях.
Содержание
  1. Откуда высокая ставка у банков маркетплейсов: короткий ответ
  2. Пять условий, которые прячутся за рекламной ставкой
  3. Считаем на примере: 300 000 ₽ на 3 месяца
  4. Может ли банк снизить ставку: что говорит закон «О банках»
  5. Застрахованы ли деньги: АСВ и 1,4 млн ₽
  6. Налог на проценты: сколько не облагается в 2026 году
  7. Чек-лист перед открытием вклада в банке экосистемы
  8. Частые вопросы

Откуда высокая ставка у банков маркетплейсов: короткий ответ

Покупатель открывает приложение Ozon или Wildberries по нескольку раз в неделю, пассажир Яндекс Go — каждый раз, когда вызывает такси. Банку внутри такой экосистемы не нужны отделения и дорогая реклама на чужих площадках: кнопка «Открыть вклад» стоит рядом с корзиной. На этом он экономит и может предложить вкладчику процент выше рынка. Экосистеме это тоже выгодно, потому что деньги покупателей остаются у неё.

Есть и вторая причина. На баннере пишут ставку для самого удачного случая. Чтобы её получить, обычно нужна подписка, сумма не выше определённого порога или деньги, переведённые из другого банка. Бывает, что повышенный процент действует только первые недели. Если не выполнить хотя бы одно условие, проценты начислят по базовой ставке, а она может оказаться на несколько пунктов ниже.

Поэтому сравнивать банки по цифре из рекламы бессмысленно. Смотреть нужно на то, сколько процентов придёт на счёт по вашей сумме, на ваш срок и без лишних трат, а затем вычесть налог.
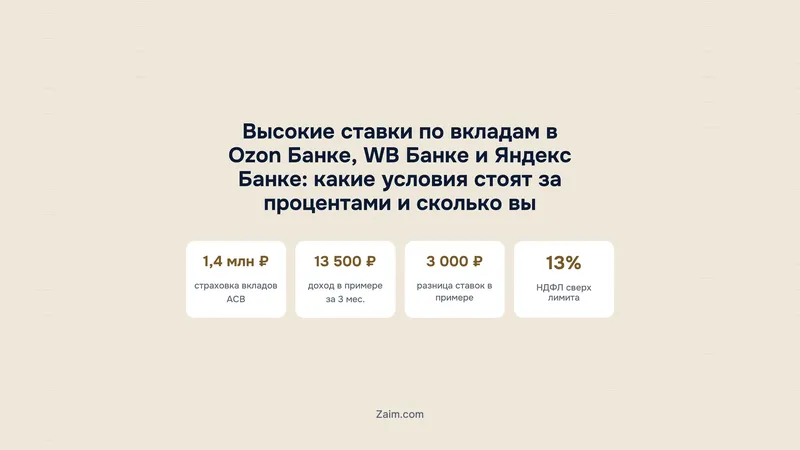
Пример: 300 000 ₽ на 3 месяца
Условный расчёт без капитализации, до налога
13 500 ₽по рекламной ставке 18% годовых
10 500 ₽по базовой ставке 14% годовых
3 000 ₽разница, которую можно не получить

Пять условий, которые прячутся за рекламной ставкой

У разных банков набор отличается, и он меняется несколько раз в год. Но почти всё сводится к пяти механизмам. Найти их можно в разделе «Условия» или «Подробнее о ставке» в приложении, а точнее всего в тексте договора и тарифах.

1. Подписка

Повышенный процент дают только тем, у кого оформлена платная или бесплатная подписка экосистемы. Если подписка закончилась или не списалась плата, со следующего периода ставка падает до базовой. Стоимость подписки стоит вычесть из дохода, если она не нужна вам сама по себе.

2. Новые деньги

Бонус начисляют только на сумму, которую вы перевели из другого банка после определённой даты. Деньги, которые уже лежали в банке или пришли с карты этого же банка, идут по обычной ставке.

3. Промо-период

Высокая ставка действует первый месяц или первые несколько недель. Дальше начинается стандартная, и о ней в рекламе пишут мелким шрифтом или не пишут вовсе.

4. Лимит суммы

Процент с баннера банк начисляет только на остаток до определённого порога, а всё, что сверху, получает меньше. Если сбережения небольшие, разницы вы не заметите. С крупной суммой иначе: средняя ставка выходит ниже рекламной.

5. Накопительный счёт вместо вклада

Чаще всего самая высокая цифра относится к накопительному счёту, с которого деньги можно снять в любой день. Обратная сторона в том, что банк тоже вправе снизить по нему ставку, достаточно предупредить клиента. Со срочным вкладом такое не пройдёт (подробнее ниже).

Вклад или накопительный счёт с той же ставкой
Что отличается при одинаковой цифре в рекламе
Ставка зафиксирована
Срочный вклад
  • Ставку на срок вклада банк не может снизить в одностороннем порядке (ст. 29 закона «О банках»)
  • Подходит, если деньги точно не понадобятся до конца срока
  • При досрочном снятии проценты обычно пересчитывают по минимальной ставке
  • Пополнение и частичное снятие есть не во всех вкладах
Гибкость
Накопительный счёт
  • Снять и пополнить можно в любой день без потери процентов
  • Банк может менять ставку, если это разрешено договором
  • Повышенный процент часто привязан к промо-периоду или лимиту
  • Удобен как подушка безопасности, а не как способ зафиксировать доход
Итог: Если ставка одинаковая, а деньги не понадобятся 3 месяца, вклад надёжнее: доход на весь срок известен заранее.
Источник: Федеральный закон «О банках и банковской деятельности», ст. 29
Как проверить ставку перед переводом денег
  1. 1
    Откройте полные условия продуктаВ приложении это раздел «Подробнее», «Условия» или «Тарифы». Нужен документ, а не карточка с баннером.
  2. 2
    Найдите, от чего зависит ставкаПодписка, новые деньги, промо-период, лимит суммы. Выпишите базовую ставку на случай, если условие не выполнится.
  3. 3
    Уточните тип продуктаВклад на срок или накопительный счёт. От этого зависит, может ли банк снизить процент.
  4. 4
    Посчитайте доход на свою суммуСумма × ставка × число дней ÷ 365. Отдельно по рекламной и по базовой ставке.
  5. 5
    Проверьте банк в реестре АСВНа сайте asv.org.ru в списке банков — участников системы страхования вкладов.
  6. 6
    Не держите больше лимита страховки в одном банкеСумма вклада с процентами должна укладываться в 1,4 млн ₽ на одного человека в одном банке.
  7. Не устанавливайте приложение банка из сторонних ссылокСкачивайте только из официального магазина приложений и проверяйте разработчика.

Считаем на примере: 300 000 ₽ на 3 месяца

Возьмём пример: в рекламе банка 18% годовых, хотя базовая ставка у него 14%, и вы кладёте 300 000 ₽ на три месяца. Чтобы не усложнять, квартал считаем четвертью года, а проценты берём без капитализации.

Сценарий (пример)Как считаемДоход за 3 месяца
Все условия выполнены, 18% весь срок300 000 × 18% ÷ 413 500 ₽
Подписка не продлилась, 14% весь срок300 000 × 14% ÷ 410 500 ₽
Промо 18% только первый месяц, потом 12%4 500 + 3 000 + 3 00010 500 ₽
18% только на 100 000 ₽, на остаток 12%4 500 + 6 00010 500 ₽

Пример показывает, что три разных условия приводят к одному результату: вместо 13 500 ₽ человек получает 10 500 ₽, то есть на 3 000 ₽ меньше. Если вдобавок платить за подписку только ради ставки, разрыв станет ещё больше.

Предположим, в соседнем крупном банке есть обычный вклад на 3 месяца под 15% без условий. Он даст 300 000 × 15% ÷ 4 = 11 250 ₽. Это меньше, чем идеальный сценарий у банка маркетплейса, но больше, чем любой из сценариев с невыполненным условием. Поэтому решающий вопрос звучит так: уверены ли вы, что выполните все условия до конца срока.

Как меняются ставки в целом по рынку, можно посмотреть в материалах о максимальной ставке по вкладам в октябре 2026 года и в прогнозе ставок на конец года.

Может ли банк снизить ставку: что говорит закон «О банках»

Статья 29 закона «О банках и банковской деятельности» запрещает банку в одностороннем порядке уменьшать процент по срочному вкладу гражданина, кроме случаев, прямо предусмотренных федеральным законом. Если вы открыли вклад на 3 месяца под 18%, эта ставка действует до конца срока, даже если ключевая ставка Банка России за это время снизится.

С накопительным счётом и вкладом до востребования иначе: условия договора могут разрешать банку менять ставку, и банки этим пользуются. Именно поэтому промо на накопительном счёте может закончиться раньше, чем вы рассчитывали. Отдельный момент: если условие вклада зависит от подписки, банк не нарушает закон, когда переходит на базовую ставку после её окончания. Такая схема заранее прописана в договоре, поэтому его стоит прочитать до открытия.

Застрахованы ли деньги: АСВ и 1,4 млн ₽

Вклады и накопительные счета физических лиц в банке — участнике системы страхования защищены законом «О страховании вкладов». Если у банка отзовут лицензию, Агентство по страхованию вкладов вернёт деньги вместе с процентами в пределах 1,4 млн ₽ на одного человека в одном банке. Это правило одинаково для крупных банков и для банков экосистем.

Проверить участие банка несложно. На сайте asv.org.ru есть поиск по списку банков — участников системы. Лицензию и полное название банка можно посмотреть в Справочнике по кредитным организациям на cbr.ru. Название в договоре должно совпадать с названием в реестре: мошенники копируют бренды банков маркетплейсов, о таком случае мы писали в новости про поддельные приложения Ozon Банка.

Налог на проценты: сколько не облагается в 2026 году

Часть процентов Налоговый кодекс от НДФЛ освобождает. Как узнать свой лимит на год? Возьмите 1 млн ₽ и умножьте на самую высокую ключевую ставку Банка России из тех, что действовали на 1-е число каждого месяца. Проценты со всех ваших вкладов и накопительных счетов во всех банках складываются вместе. Вышла сумма за лимит, значит налог посчитают только с разницы.

Декларацию вам подавать не придётся, и банк ничего не удержит. Он сам отправит данные о процентах в ФНС, а в следующем году налог появится в едином налоговом уведомлении в вашем личном кабинете на nalog.gov.ru. Заплатить его надо до 1 декабря. Если ваш доход укладывается в 2,4 млн ₽ в год, ставка составит 13%.

Допустим, других вкладов у вас нет. Тогда 13 500 ₽ из нашего расчёта целиком попадут в необлагаемую часть, и платить вы ничего не будете. А если лимит уже съели проценты по крупному вкладу в другом банке? В таком случае с 13 500 ₽ возьмут 13%, то есть 1 755 ₽, и на руках у вас останется 11 745 ₽.

Банк не вправе в одностороннем порядке сокращать срок действия договора банковского вклада, заключенного с гражданином, уменьшать размер процентов по вкладу, увеличивать или уменьшать размер процентов в случае досрочного возврата вклада, кроме случаев, предусмотренных федеральным законом.

Федеральный закон «О банках и банковской деятельности», Статья 29, часть 4 (в сокращении)

Чек-лист перед открытием вклада в банке экосистемы

  • Базовую ставку вы выписали рядом с рекламной и прикинули доход по обеим. На практике это пара строчек в заметках телефона, но именно они потом спасают от разочарования.
  • Вы знаете, до какой суммы действует повышенный процент и какая ставка идёт на остаток сверх этого порога. Как правило, на остаток банк начисляет заметно меньше.
  • Вы проверили, нужна ли подписка, сколько она стоит и продлевается ли сама. На практике списание за неё часто приходит в тот момент, когда про неё уже никто не помнит.
  • Вы понимаете, какие переводы банк считает «новыми деньгами» и с какой даты начинает их учитывать. Перевод самому себе с карты, которая уже лежит в этом банке, как правило, сюда не подходит.
  • Вы посмотрели в договоре, что именно открываете: срочный вклад или накопительный счёт. От этого зависит, получится ли снять деньги, например на внезапный ремонт машины, и не потерять проценты.
  • Банк есть в реестре АСВ, а вклад вместе с процентами не превышает 1,4 млн ₽.
  • Если у вас есть другие вклады с заметными процентами, вы учли налог. На практике о нём вспоминают, только когда весной приходит уведомление.

Когда по всем пунктам ответ есть, рекламную ставку можно считать своим доходом. Если хоть в одном сомневаетесь, считайте по базовой ставке и сравнивайте её с обычным вкладом в другом банке.

Главное

  • Банки маркетплейсов платят больше, потому что дёшево привлекают своих покупателей, но рекламная ставка почти всегда идёт с условиями.
  • Подписка, новые деньги, промо-период, лимит суммы и накопительный счёт вместо вклада — пять причин получить меньше обещанного.
  • Ставку по срочному вкладу банк не может снизить в одностороннем порядке, по накопительному счёту может, если это есть в договоре.
  • Вклады в банке — участнике АСВ застрахованы на сумму до 1,4 млн ₽, как и в любом другом банке системы.
  • Налог берут только с процентов сверх необлагаемой суммы за год, его начисляет налоговая, а не банк.

Частые вопросы

Почему у Ozon Банка такие высокие ставки по вкладам?

Покупатели маркетплейса и так каждый день открывают его приложение, хотя бы чтобы отследить посылку, поэтому привлечь их во вклад банку дешевле, чем обычному банку. Часть сэкономленного он, как правило, добавляет к ставке. Но на практике самый высокий процент дают с условиями: подписка, перевод из другого банка, промо-период или потолок суммы. Если условие не выполнено, начисляют базовую ставку.

Застрахованы ли вклады в Ozon Банке, WB Банке и Яндекс Банке?

Если банк входит в систему страхования вкладов, деньги физлица застрахованы на сумму до 1,4 млн ₽ в одном банке. Участие легко проверить на сайте asv.org.ru по названию банка. Страхуются и вклады, и накопительные счета.

Можно ли открыть вклад на 3 месяца под высокий процент без подписки?

Да, у банков экосистем обычно есть вклады без подписки, но процент по ним ниже рекламного. Найдите базовую ставку в условиях и сравните её с вкладами на 3 месяца в других банках. Нередко простой вклад крупного банка приносит больше, чем вклад, где вы не выполнили одно из условий.

Может ли банк снизить ставку по вкладу до окончания срока?

По срочному вкладу гражданина не может: статья 29 закона «О банках и банковской деятельности» запрещает снижать процент в одностороннем порядке. Другое дело, если ставка по договору зависит от подписки или промо. Когда условие перестаёт выполняться, банк переходит на базовую ставку, и это не нарушение. Ставку по накопительному счёту банк меняет, если такое право записано в договоре.

Чем накопительный счёт отличается от вклада, если ставка одинаковая?

Деньги с накопительного счёта снимают когда угодно без потери процентов, но банк может поменять ставку. По вкладу ставка не меняется до конца срока. Если закрыть его досрочно, проценты обычно пересчитают по минимальной ставке. Для денег, которые точно не понадобятся несколько месяцев, вклад надёжнее.

Нужно ли платить налог с процентов по вкладу в 2026 году?

Платить придётся, только если проценты по всем вкладам и счетам за год превысят необлагаемый лимит. Он равен 1 млн ₽, умноженному на максимальную ключевую ставку на 1-е число месяцев года. С превышения берут НДФЛ, для большинства 13%. Уведомление придёт в следующем году, оплатить его нужно до 1 декабря.

Высокие ставки по вкладам в Ozon Банке, WB Банке и Яндекс Банке: какие условия стоят за процентами и сколько вы получите на деле
Маргарита Гвоздева
Об авторе
Автор аналитических материалов о финансовом рынке
Все материалы автора
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв