 14
 Время чтения: 7 мин
Сельская ипотека: сумма, ставка, срок и первый взнос
Сельская ипотека выдаётся на сумму до 6 млн ₽ на заёмщика (для супругов — до 12 млн ₽) со ставкой до 3% годовых на срок до 25 лет. Первый взнос начинается от 20% (ДОМ.РФ, страница программы обновлена 05.05.2026), но банк вправе поставить выше (sravni.ru). Ставка бывает и ниже: от 0,1% (ДОМ.РФ, новость от 02.09.2026), в приграничных муниципальных образованиях (sravni.ru).
Программа рассчитана на покупку или строительство жилья. Если рядом со сделкой всплыли срочные расходы, например ремонт или мебель, их можно закрыть краткосрочным займом на дом. Сам дом за счёт займа не покупают: срок и сумма у займа и у ипотеки несоизмеримы.
Перед заявкой: уточните в банке, какой взнос он требует в вашем случае. При цене жилья 7,5 млн ₽ взнос в 20% составит 1,5 млн ₽, а чем выше требуемая доля, тем больше собственных денег понадобится.
Кто может получить льготный кредит на жильё в селе
Заёмщик заключает трудовой договор не менее чем на пять лет в агропромышленном комплексе (АПК), сельской социальной сфере, ветеринарии или органах местного самоуправления. Занятость нужно подтверждать раз в 6 месяцев в течение этих пяти лет (ДОМ.РФ, новость от 02.09.2026). Для отдельных категорий, в том числе участников СВО, требование снято: условия смотрите в постановлении № 696 и у банка.
Если вы нарушите порядок подтверждения, банк вправе повысить ставку. Календарь подтверждений стоит завести в день выдачи кредита: за пять лет их набирается десять.
- Работа в сельской сфере подтверждается каждые 6 месяцев: пропуск даёт банку право поднять ставку.
Второе условие касается прежних кредитов. С 23.12.2023 действует принцип одного льготного кредита: если вы брали другую федеральную льготную ипотеку, сельскую получить нельзя (ДОМ.РФ, страница обновлена 05.05.2026). Как устроена одна из таких программ, описано в материале про семейную ипотеку.
Какие населённые пункты подходят под программу
Подходят сельские населённые пункты, посёлки городского типа и межселенные территории с населением до 30 тыс. человек. Программа не действует в Москве, Санкт-Петербурге и городских округах административных центров регионов (ДОМ.РФ). Порог в 30 тыс. жителей указан на странице ДОМ.РФ.
На что смотреть: входит ли ваш населённый пункт в перечень территорий, который утверждает регион, и не относится ли он к городскому округу административного центра. Если по перечню ответ неясен, спросите в банке до подачи заявки.
Проверку удобно сделать до выбора дома. Посёлок с населением больше 30 тыс. человек или адрес внутри округа областного центра под программу не подойдёт, даже если сам дом отвечает всем требованиям. Так вы не потратите время на просмотры объектов, которые банк не примет.
Какой дом или квартиру можно купить или построить
Под кредит подходит дом не старше 5 лет при покупке у физического лица, квартира в доме не выше 5 этажей либо строительство дома по договору подряда или из заводского комплекта. Жильё должно быть пригодным для проживания. Зарегистрироваться в купленном или построенном жилье нужно в течение 180 дней (ДОМ.РФ; sravni.ru).
Ещё два условия: дом, купленный у организации, должен быть не старше 3 лет (по sravni.ru — и у индивидуального предпринимателя), а стройка не должна превышать 24 месяцев (ДОМ.РФ).
Считаем возраст дома: постройка 2022 года при покупке у физического лица в 2026 году моложе 5 лет и по этому признаку подходит. Тот же дом, купленный у компании, в трёхлетний порог не уложится.
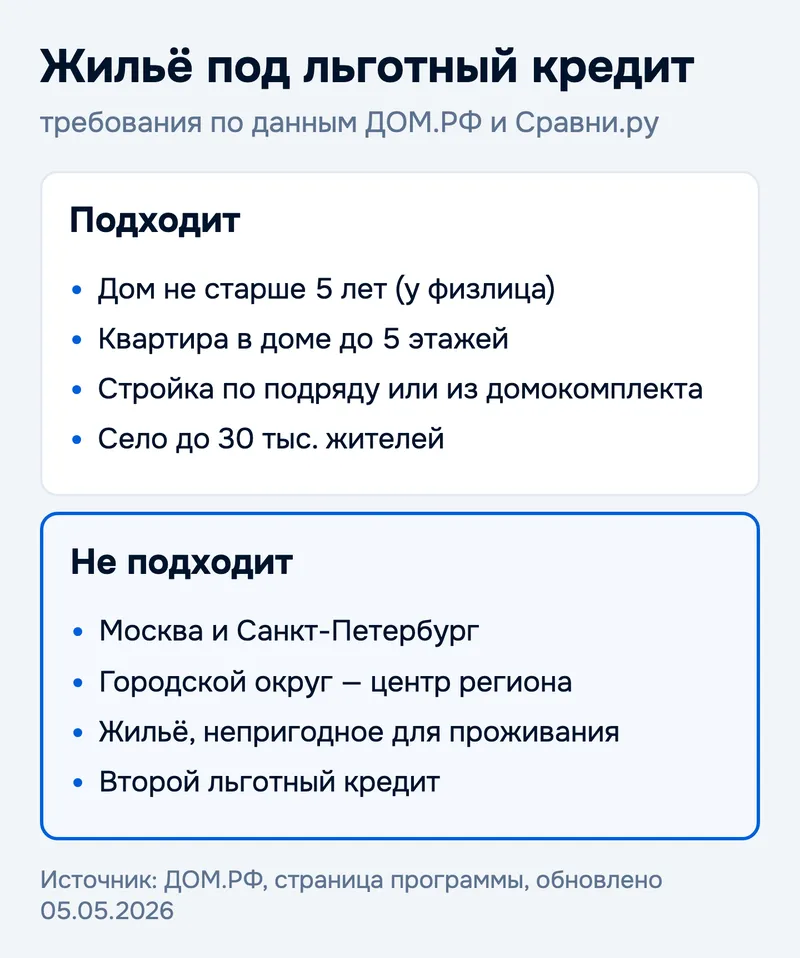
Что не подходит, видно на схеме: Москва и Санкт-Петербург, городской округ, являющийся центром региона, жильё, непригодное для проживания, и второй льготный кредит.
Сколько платить в месяц по кредиту на 6 млн ₽ под 3%
Платёж по кредиту в 6 млн ₽ на 25 лет под 3% составит около 28 450 ₽ в месяц, а переплата за весь срок — около 2,54 млн ₽. Мы посчитали по формуле аннуитета (равных ежемесячных платежей) на 25.09.2026 при месячной ставке 0,25% и 300 платежах; это собственный расчёт на zaim.com по условиям ДОМ.РФ.
Расчёт начинается с цены жилья. Если взнос составляет 20%, то кредит в 6 млн ₽ покрывает 80% стоимости: жильё стоит 7,5 млн ₽, а собственных денег нужно 1,5 млн ₽. Всего за 300 платежей вы вернёте банку около 8,54 млн ₽.
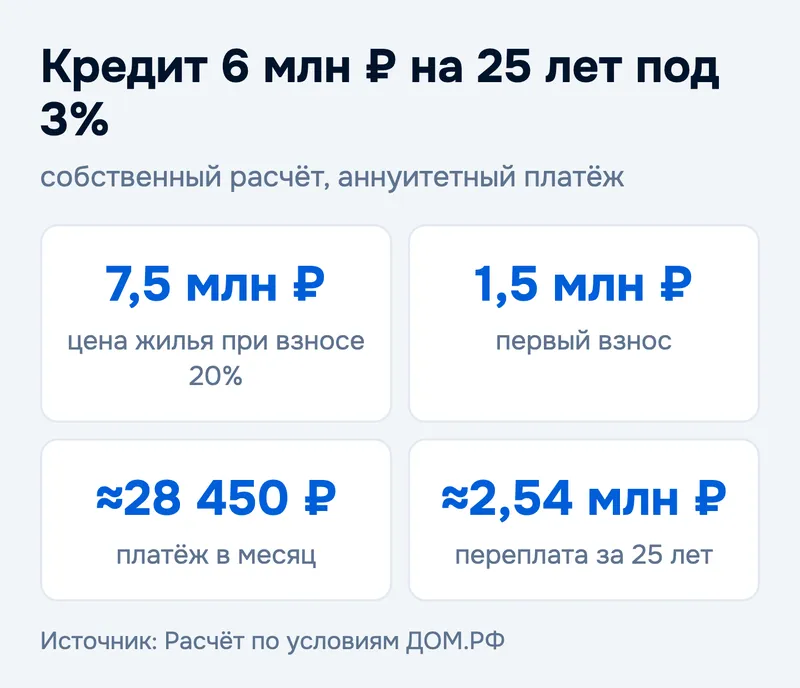
Точная сумма зависит от банка и вида платежа, поэтому итоговый график запросите в заявке. Наш расчёт даёт ориентир для проверки бюджета.
- Сопоставьте платёж около 28 450 ₽ с ежемесячным доходом семьи до подачи заявки.
Какие документы попросит банк
Обязателен паспорт гражданина РФ; подтверждение дохода банк запрашивает по своим правилам. Отдельно нужно подтвердить работу в сельской сфере, потому что от неё зависит право на программу. Перечень у каждого банка свой (Mainfin).
Что проверить: позвоните в выбранный банк и попросите список именно для сельской ипотеки. Так вы соберёте бумаги за один заход. Справку о работе закажите заранее: занятость придётся подтверждать и после выдачи кредита, каждые 6 месяцев.
Как оформить сельскую ипотеку по шагам
Порядок такой: проверить территорию по региональному перечню, подтвердить работу, собрать документы, подать заявку в банк — участник программы, найти жильё и оформить сделку. Первые три шага не требуют денег и выполняются до выбора объекта.
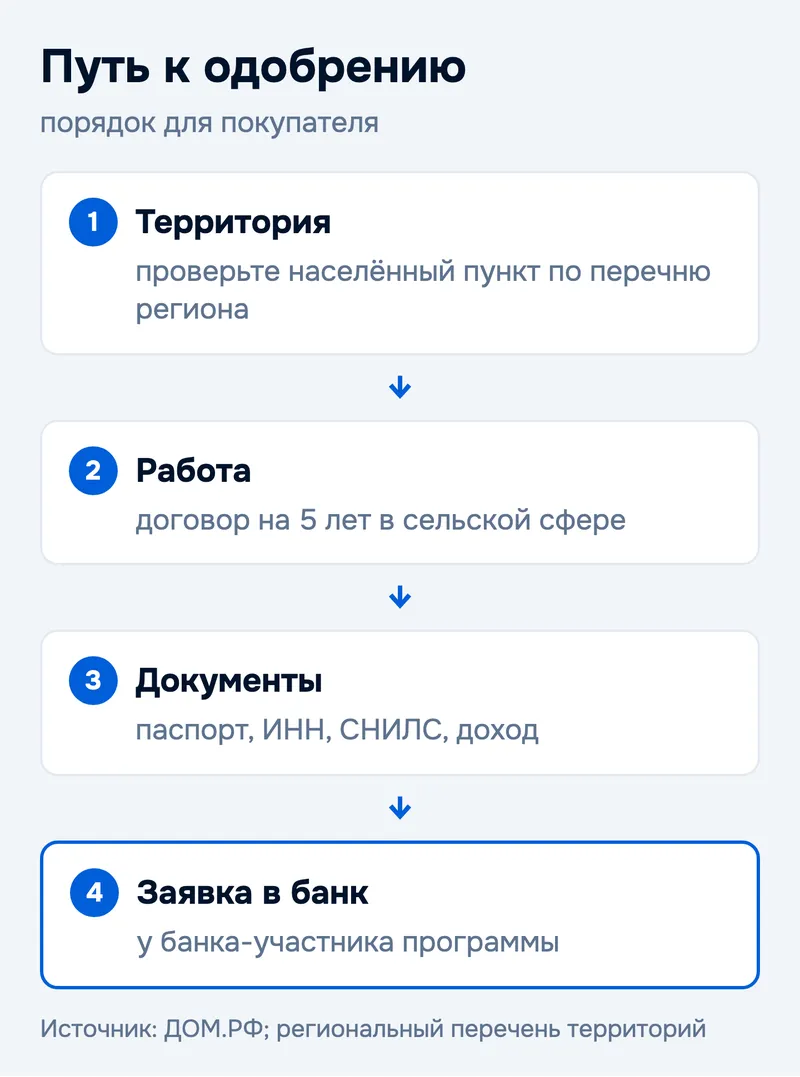
Как поступить: начните с перечня региона, затем оформите трудовой договор на 5 лет в сельской сфере. Паспорт и подтверждение дохода соберите до заявки. Поиск жилья и сделка идут последними.
Порядок важен: без договора на пять лет в сельской сфере или с адресом вне перечня условия программы не выполнены. Проверить их до подачи проще, чем выяснять причину отказа после.
- После сделки зарегистрируйтесь в жилье в течение 180 дней и заведите напоминание на подтверждение работы каждые 6 месяцев.
В каких банках выдают и что делать, если приём заявок остановлен
Программу ведут 16 банков, среди них Россельхозбанк, ДОМ.РФ Банк, Кубань Кредит, РНКБ, Центр-Инвест, Сбербанк, ВТБ и Альфа-Банк (ДОМ.РФ). Список меняется, поэтому участие банка подтверждайте на его сайте или по телефону.
При исчерпании бюджетных лимитов приём заявок могут приостановить (ДОМ.РФ, страница программы). Если ваш банк остановил приём, узнайте, принимает ли заявки другой банк из списка участников.
Общую картину по другим программам даёт материал о действующих ипотечных программах: там сельская ипотека стоит рядом с остальными вариантами.
Главное в пяти строках
- Кредит до 6 млн ₽, ставка до 3% годовых, срок до 25 лет, взнос от 20%.
- Нужен трудовой договор на пять лет в сельской сфере и подтверждение занятости раз в 6 месяцев.
- Населённый пункт должен быть в региональном перечне, с населением до 30 тыс. человек.
- На 6 млн ₽ и 25 лет платёж составит около 28 450 ₽ в месяц.
- Если банк остановил приём заявок, узнайте, принимает ли их другой банк программы.
Коротко на частые вопросы
Какая максимальная сумма по льготному кредиту на жильё в селе? До 6 млн ₽ на заёмщика (для супругов — до 12 млн ₽) по странице программы ДОМ.РФ, обновлённой 05.05.2026. Лимит в вашем случае уточните в банке.
Дадут ли кредит, если вы не работаете в сельской сфере? По условиям ДОМ.РФ нужен трудовой договор не менее чем на пять лет в АПК, сельской социальной сфере, ветеринарии или органах местного самоуправления. Исключение сделано для участников СВО.
Подойдёт ли квартира в областном центре? Нет: программа не действует в Москве, Санкт-Петербурге и городских округах административных центров регионов. Подходят сельские населённые пункты, посёлки городского типа и межселенные территории с населением до 30 тыс. человек.
Можно ли иметь две льготные ипотеки одновременно? Нет. С 23.12.2023 действует принцип одного льготного кредита, и при использованной другой федеральной льготной ипотеке сельскую получить нельзя.
Что будет, если перестать подтверждать работу в течение пяти лет? Банк вправе повысить ставку. Занятость подтверждается каждые 6 месяцев весь пятилетний период.
Пока идёт подготовка к сделке, а деньги нужны на срочные траты, сравните предложения в каталоге микрофинансовых организаций. Считайте сумму и срок так, чтобы вернуть займ до первого платежа по ипотеке.
Первоисточники: ДОМ.РФ (страница «Сельская ипотека в 2026 году», обновлена 05.05.2026; новость от 02.09.2026), sravni.ru, Mainfin, постановление Правительства РФ от 31.05.2019 № 696; собственный расчёт по формуле аннуитета. Факты проверены 25.09.2026 по документам на эту дату.
Оценка и пара слов помогут другим читателям