 39
 Время чтения: 7 мин
Калькулятор вклада: как рассчитать доход по формуле
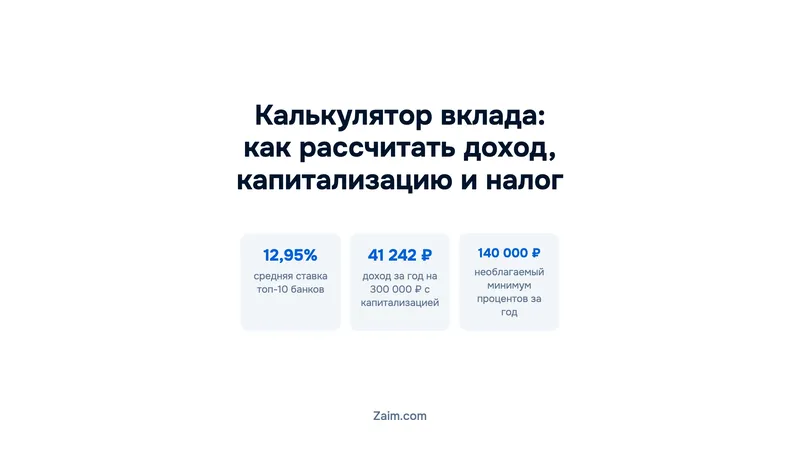
Доход по вкладу без капитализации считают по формуле простых процентов: сумма × ставка × срок в днях / (число дней в году × 100). Пример: 300 000 ₽ лежат в банке 365 дней под 12,95% годовых — процентов набежит 38 850 ₽. Такую ставку Банк России называет средней максимальной у десяти банков с самыми большими вкладами физических лиц. Если деньги понадобятся за несколько дней до конца срока, а закрывать вклад раньше времени не хочется, посмотрите заём без процентов.
Все величины для формулы берите из договора. Сумму подставляйте в рублях, ставку — годовую, в процентах, как её пишет банк. Срок считайте в днях, а не в месяцах: проценты начисляют за каждый день, пока деньги лежат на вкладе. Ставку делят на 100, чтобы перевести проценты в доли, а срок в днях делят на число дней в году, чтобы получить долю года. Для вклада на полгода подставьте дни от даты открытия до даты закрытия по договору, а не половину года. Пример посчитан по этой формуле на ставке Банка России на 10.09.2026.
Как капитализация процентов меняет доход по вкладу
С ежемесячной капитализацией тот же вклад приносит за год 41 242 ₽, на 2 392 ₽ больше, чем без неё. Капитализация значит, что начисленные проценты раз в месяц прибавляют к сумме вклада. Следующий процент банк считает с выросшей суммы.
Формула для ежемесячной капитализации: сумма × (1 + ставка / 12 / 100)¹² − сумма. По ней посчитан тот же пример, оба результата — в таблице.
Найдите в договоре условие о капитализации процентов. Если его нет, проценты выплачивают отдельно, и доход считают по формуле простых процентов. Если проценты прибавляют к вкладу реже раза в месяц, прибавка выйдет меньше 2 392 ₽ из таблицы. Сравнивайте предложения банков при одном способе начисления, иначе разница в ставках собьёт расчёт.
Расчёт в таблице верен, если деньги пролежат на вкладе весь год. Если они понадобятся раньше, посмотрите, во что обойдётся заём на карту онлайн, и сравните с условиями досрочного закрытия в договоре.
Что проверить в договоре вклада перед расчётом дохода
Для точного расчёта нужны пять условий из договора. Без них калькулятор вклада покажет только приблизительную сумму.
- Ставка в процентах годовых и меняется ли она за срок вклада.
- Срок вклада в днях: от него зависит сумма процентов.
- Есть ли капитализация и как часто проценты прибавляют к вкладу.
- Что будет с процентами, если закрыть вклад раньше срока.
- Можно ли пополнять вклад и снимать часть денег: от этого меняется сумма, на которую начисляют проценты.
Выпишите эти условия по каждому банку, который сравниваете. Так вы посчитаете доход на одинаковой сумме и сроке, например на 300 000 ₽ за год, и увидите, какой вклад выгоднее на деле, а не по рекламной ставке. Если банк называет эффективную ставку (доходность с учётом капитализации), для формулы простых процентов берите номинальную ставку из договора.
Ключевая ставка и средние ставки банков по вкладам в 2026 году
Ключевая ставка Банка России на 15.09.2026 — 14% годовых. Средняя максимальная ставка по рублёвым вкладам у десяти крупнейших банков ниже: 12,95% годовых на 10.09.2026.
Среднюю максимальную ставку Банк России считает по десяти банкам — лидерам по объёму вкладов физических лиц. Это ориентир для прикидки, а не ставка конкретного банка. Регулятор публикует её по декадам месяца, поэтому перед расчётом проверьте свежее значение в разделе статистики на сайте Банка России. Ключевая ставка нужна вкладчику и для налога: от неё зависит, какая часть процентов не облагается.
Перед тем как открыть вклад на крупную сумму, сравните ставку своего банка со средней по рынку. Если ваша заметно ниже, посмотрите условия ещё в двух-трёх банках. Как выбирать вклад и что сравнивать кроме ставки, рассказали в статье банковский вклад: где выгоднее открыть и как выбрать ставку.
Сколько процентов по вкладу не облагается налогом
Налог не платят с процентов в пределах суммы: 1 млн ₽ × максимальная ключевая ставка Банка России на 1-е число месяцев года (ст. 214.2 НК РФ). Если ключевая ставка продержится на уровне 14% весь год, необлагаемый минимум процентов за 2026 год составит 140 000 ₽ — это расчёт по формуле из кодекса.
Считаем: сложите проценты за календарный год по всем вкладам во всех банках. Лимит из ст. 214.2 НК РФ применяют к сумме процентов по вкладам за год. Если итог не больше необлагаемого минимума, налога нет. Если больше, налог начислят на разницу.
В формуле берут максимальную ставку на 1-е число месяца, а не среднюю за год. Если в каком-то месяце ставка на 1-е число окажется выше, лимит вырастет. Снижение ставки лимит не уменьшит: в расчёт идёт максимум за все месяцы года.
- Сложите проценты по всем вкладам за год и только потом сравнивайте с лимитом: лимит один на общую сумму процентов.
Какую ставку НДФЛ платят с процентов по вкладам сверх лимита
С процентов сверх необлагаемого минимума удерживают 13%, если облагаемая сумма за год не больше 2,4 млн ₽. Если больше, налог составит 312 000 ₽ плюс 15% с той части, что выше этой границы (ст. 224 НК РФ).
Налог считают с процентов за вычетом лимита, а не со всей суммы вклада. Сумма 312 000 ₽ равна 13% с 2,4 млн ₽, поэтому на границе налог не прыгает: 15% берут только с превышения.
Если у вас несколько вкладов, выписывайте проценты по каждому в конце года. Итог пригодится, чтобы сверить расчёт налога по всем банкам сразу.
Что будет с деньгами на вкладе, если у банка отзовут лицензию
Вернут 100% суммы вклада, но не больше 1 400 000 ₽ на одного вкладчика в одном банке (ч. 2 ст. 11 закона № 177-ФЗ о страховании вкладов).
Лимит считают по каждому банку отдельно, а внутри банка — на вкладчика, а не на договор. Как поступить: если сумма на ваших счетах в одном банке подходит к лимиту возмещения, часть денег разместите в другом банке. Тогда вклады в каждом банке застрахованы в пределах своего лимита.
- Сверяйте с лимитом возмещения общую сумму всех своих вкладов в одном банке, а не каждый вклад по отдельности.
Пока ждёте выплату от Агентства по страхованию вкладов, на текущие расходы можно оформить срочный заём.
Коротко о доходе по вкладу
- Без капитализации вклад 300 000 ₽ под 12,95% приносит за год 38 850 ₽, с ежемесячной капитализацией — 41 242 ₽.
- Необлагаемый минимум процентов: 1 млн ₽ × максимальная ключевая ставка года; при ставке 14% весь год это 140 000 ₽.
- С процентов сверх лимита удерживают 13% в пределах 2,4 млн ₽, а выше — 312 000 ₽ плюс 15% с превышения.
- При отзыве лицензии у банка вернут не больше 1 400 000 ₽ на одного вкладчика в одном банке.
Что ещё спрашивают про доход по вкладу
Нужно ли платить налог, если вклад меньше 1 000 000 ₽? Это зависит не от суммы вклада, а от процентов за год. Налог платят, только если проценты по всем вкладам больше необлагаемого минимума.
Что выгоднее — вклад с капитализацией процентов или без? При одинаковой ставке выгоднее вклад с капитализацией: проценты начисляются и на прибавленные раньше проценты. Разница растёт вместе со сроком и суммой вклада.
Сколько вернут, если у банка отозвали лицензию, а вклад больше 1 400 000 ₽? Страховое возмещение сверх этого лимита не выплачивают.
Как посчитать доход по вкладу, если он открыт не на полный год? По формуле простых процентов, только в срок подставьте число дней по договору: от даты открытия до даты закрытия вклада. Если в договоре есть капитализация, считайте по формуле сложных процентов за нужное число месяцев.
Где взять ставку для расчёта, если банк ещё не выбран? Для прикидки подойдёт средняя максимальная ставка десяти крупнейших банков, её публикует Банк России. Для точного расчёта нужна ставка из договора конкретного банка.
Если деньги нужны на другие цели, а не для вклада, актуальные предложения микрофинансовых организаций собраны в каталоге на zaim.com.
Что использовали: данные Банка России о ключевой ставке и максимальной ставке по вкладам, Налоговый кодекс РФ (ст. 214.2, ст. 224), Федеральный закон № 177-ФЗ о страховании вкладов. Факты проверены 22.09.2026.
Оценка и пара слов помогут другим читателям