Зарплата на руки: как проверить оклад, НДФЛ и выплаты

Коротко: В условном расчёте из начисленных 60 000 ₽ получится 52 200 ₽ на руки при НДФЛ 13%, без вычетов и других удержаний. Оклад, начисления и банковский перевод могут различаться. Ниже — порядок проверки расчётного листка: от отработанного времени до налога и остатка к выплате.
Содержание
  1. Как рассчитать зарплату на руки из начисленной суммы
  2. Как отделить оклад от премии и общей суммы начислений
  3. Как проверить начисления за неполный месяц по дням или часам
  4. Как учесть предоставленные вычеты при проверке НДФЛ
  5. Почему одинаковые выплаты до налога дают разную сумму на руки
  6. Как сопоставить первую выплату и остаток зарплаты
  7. Нужно ли вычитать пенсионные взносы работодателя из зарплаты
  8. Как проверить расчётный листок и найти причину расхождения
  9. Частые вопросы о зарплате на руки

Как рассчитать зарплату на руки из начисленной суммы

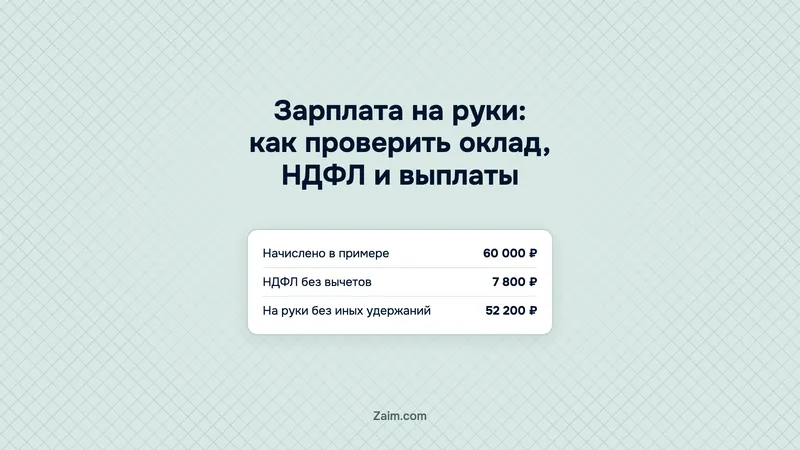
Условный расчет зарплаты при начисленных 60 000 ₽ даёт 52 200 ₽ на руки, если вся сумма облагается НДФЛ (налогом на доходы физических лиц) 13%, вычетов и других удержаний нет. Если вы сравниваете займы до зарплаты на карту, сопоставьте срок возврата с датой и суммой ближайшей выплаты.

НДФЛ в этом условном расчёте составляет 7 800 ₽. Ставка взята из статьи 224 НК РФ. Что проверить: найдите в расчётном листке начисления, налог, прочие удержания и итог к выплате. Банковский перевод сравните с последней строкой, учитывая перечисленную первую часть.
Как отделить оклад от премии и общей суммы начислений

Фактически начисленная премия увеличивает общую сумму начислений: в условном примере получается 70 000 ₽ до налога и 60 900 ₽ на руки. Оклад и премию проверьте по отдельным строкам листка. Потенциальный бонус из вакансии в такой расчёт не включайте.

Определение оклада дано в статье 129 ТК РФ: «Оклад (должностной оклад) - фиксированный размер оплаты труда работника за исполнение трудовых (должностных) обязанностей определенной сложности за календарный месяц без учета компенсационных, стимулирующих и социальных выплат».

Начисленная премия в примере задана как фактическое начисление. Месяц отработан полностью, вся сумма облагается по ставке 13%, вычетов и иных удержаний нет.

Строка листкаСумма
Окладная часть60 000 ₽
Начисленная премия10 000 ₽
Всего начислено70 000 ₽
НДФЛ9 100 ₽
На руки60 900 ₽

Как проверить начисления за неполный месяц по дням или часам

За 15 из 20 одинаковых рабочих дней в условном примере начислено 45 000 ₽, на руки получается 39 150 ₽. Перед расчётом возьмите месячную норму и фактически отработанное время из графика и табеля. Дневная модель подходит для проверки заданного примера; любой режим работы она не описывает.

Допущения таблицы: исходный оклад тот же, что в примере полного месяца; доплат нет. Налог рассчитан по той же ставке, без вычетов и других удержаний. Норма дней условная, к календарю октября она не относится.

ПараметрЗначение
Норма одинаковых рабочих дней20 дней
Отработано15 дней
Начислено45 000 ₽
НДФЛ5 850 ₽
На руки39 150 ₽

Проверочная формула для этой модели: месячный оклад разделить на норму рабочих дней и умножить на отработанные дни. Начисленные доплаты и премии прибавляют отдельно. Методическая основа дневной модели приведена в консультации Федеральной службы по труду и занятости о расчётном методе.

Часовой вариант в другом условном примере использует норму 160 часов и фактически отработанные 120 часов. При заданном пропорциональном методе оклад делят на норму часов, затем умножают на отработанные часы. Сверхурочные, ночные и праздничные часы этот пример не рассчитывает.

Как учесть предоставленные вычеты при проверке НДФЛ

Предоставленные вычеты в условном примере увеличивают сумму на руки до 52 746 ₽. Право на вычеты и их применение в рассматриваемом месяце заданы условиями. Как поступить: найдите строку применённых вычетов и попросите бухгалтерию пояснить, какая налоговая база получилась после их учёта.

Расчёт использует начисления из исходного примера полного месяца. Работодатель предоставил обычные вычеты на первого и второго ребёнка. Общая сумма вычетов составляет 4 200 ₽, налоговая база получается 55 800 ₽. При исходной ставке налог равен 7 254 ₽; иных удержаний нет. Основа расчёта: статья 218 НК РФ и заданные допущения.

  • Вычеты 4 200 ₽ уменьшают базу в этой модели. Прибавка к сумме на руки составляет 546 ₽; размер вычета нельзя прибавлять к банковскому переводу.

Строка вычетов нужна для проверки расчёта, но сама по себе не объясняет право на льготу. Уточните у бухгалтерии, какой вычет предоставлен именно вам и за какой месяц.

Почему одинаковые выплаты до налога дают разную сумму на руки

При одинаковом доходе до налога сумма на руки в условной модели за ноябрь–декабрь ниже январской на 5 000 ₽ в месяц. Модель на zaim.com рассчитана на 07.10.2026: налоговый резидент получает от одного работодателя по 250 000 ₽ в каждом календарном месяце 2026 года, без вычетов, других доходов и иных удержаний.

Как меняется сумма на руки при одинаковом доходе
Модель 2026 года: один работодатель, 250 000 ₽ ежемесячно, налоговый резидент, без вычетов и иных удержаний
217 500 ₽Январь–сентябрь: на руки за месяц в модели
215 500 ₽Октябрь: на руки при переходе порога
212 500 ₽Ноябрь–декабрь: условный прогноз за каждый месяц
Источник: Собственный расчёт по статьям 224 и 226 НК РФ; условия и результаты — f26–f28

За январь–сентябрь модель даёт 217 500 ₽ на руки ежемесячно. Октябрьский результат равен 215 500 ₽, на 2 000 ₽ меньше. Для ноября и декабря расчёт даёт по 212 500 ₽. Результаты октября–декабря — условный прогноз по заданным выплатам, а не сведения о состоявшихся переводах. Выплаты до налога не меняются, разница возникает в налоге.

ФНС в разъяснении о прогрессивной шкале пишет: «В повышенных размерах ставка применяется не ко всему доходу, а к суммам сверх установленных величин дохода». Считаем: после получения всех октябрьских выплат в модели накопленная база достигает 2 500 000 ₽. Налог по формуле из Налогового кодекса составляет 327 000 ₽ с начала года.

Октябрьский налог в модели получаем разницей накопленных сумм: 327 000 − 292 500 = 34 500 ₽. Основание расчёта нарастающим итогом указано в пункте 3 статьи 226 НК РФ. Попросите бухгалтерию показать накопленную базу и расчёт налога, если при прежних начислениях итог к выплате уменьшился.

Условный годовой прогноз модели: облагаемый доход 3 000 000 ₽ и НДФЛ 402 000 ₽. Применение исходной ставки ко всему годовому доходу завысило бы сумму на руки на 12 000 ₽. Собственный расчёт на zaim.com показывает размер ошибки при заданных условиях; месячную выплату он не заменяет.

Как сопоставить первую выплату и остаток зарплаты

Первая выплата и остаток в условном примере равны 17 400 ₽ и 34 800 ₽; вместе они составляют месячную сумму на руки. Первая часть входит в общий итог. Сложите относящиеся к одному расчётному месяцу переводы, затем сравните результат с листком, не вычитая первую выплату повторно.

Начисленная первая часть в этом примере составляет 20 000 ₽, налог с неё равен 2 600 ₽. Остальные условия совпадают с исходным расчётом полного месяца. Размер первой части задан для примера; выводить из него обязательный процент аванса нельзя.

Федеральная служба по труду и занятости в консультации о первой половине месяца описывает расчётный метод через фактически отработанное время. На что смотреть: сопоставьте период начисления первой части с табелем, затем найдите её зачёт при окончательном расчёте. Банковская выписка показывает переводы; состав начислений и удержаний ищите в листке.

Нужно ли вычитать пенсионные взносы работодателя из зарплаты

Пенсионные взносы работодателя не нужно дополнительно вычитать из вашей зарплаты. В буклете ПФР 2021 года на сайте СФР сказано: «Их размер рассчитывается исходя из размера вашего заработка, но эти отчисления не удерживаются из зарплаты». Разделите сведения о расходах работодателя и суммы, удержанные из вашего дохода.

  • Информационная строка о пенсионных взносах работодателя не означает удержание из зарплаты. Повторно уменьшать итог к выплате на такую сумму при проверке не нужно.

Буклет использован для объяснения различия платежей, без исторических тарифов. Перечень плательщиков приведён в статье 419 НК РФ. В исходном примере налог составляет 7 800 ₽; добавлять к нему расходы работодателя на пенсионные взносы нельзя.

Как проверить расчётный листок и найти причину расхождения

Проверку расчётного листка начните с 4 групп сведений: состав зарплаты, иные начисления, суммы и основания удержаний, итог к выплате. Такой ориентир даёт Трудовой кодекс. Сопоставьте каждую группу с вашими документами; расхождение уточняйте по конкретной строке, показывая бухгалтерии свой расчёт.

Порядок проверки расчётного листка
Подготовьте листок, сведения об отработанном времени и банковские переводы за соответствующий период
  1. 1
    Сверьте период и времяСопоставьте месяц листка, норму по графику и фактически отработанные дни или часы.
  2. 2
    Проверьте начисленияРазделите окладную часть, доплаты и фактически начисленную премию.
  3. 3
    Разберите налог и удержанияПроверьте предоставленные вычеты, НДФЛ и основания остальных удержаний.
  4. 4
    Сопоставьте переводыНайдите первую выплату и остаток за тот же расчётный месяц.
  5. 5
    Уточните расхождениеПопросите бухгалтерию расшифровать спорную строку и показать зачёт первой выплаты.
Источник: Статья 136 ТК РФ; расчётные примеры f3, f6, f21 и f24

Полный перечень сведений указан в части 1 статьи 136 ТК РФ. Для практической проверки ниже дан порядок сопоставления листка, табеля и переводов.

Повод для уточнения виден в примере с премией: начисленные 10 000 ₽ должны быть учтены в расчёте заданной модели. Расхождение сначала найдите между исходными данными и расчётом. Вывод о нарушении по одному банковскому переводу не делайте.

Что запомнить

  • Начните с начисленной суммы за фактически отработанное время; отделите оклад от премии.
  • Множитель 0,87 подходит только для модели со ставкой 13%, без вычетов и иных удержаний.
  • Предоставленный вычет уменьшает налоговую базу; его размер не равен прибавке к выплате.
  • При переходе налогового порога сумма на руки может измениться при одинаковом доходе до налога.
  • Сверяйте первую выплату и остаток за один период; спорные строки уточняйте у бухгалтерии.

Частые вопросы о зарплате на руки

Чем оклад отличается от начисленной зарплаты?

Оклад проверяйте по договору, а начисления за месяц сверяйте с листком: учитывайте отработанное время, доплаты и фактически начисленную премию.

Можно ли умножить начисленную сумму на 0,87?

Такой способ подходит для исходной модели без вычетов и других удержаний. При иной налоговой ставке или предоставленном вычете пересчитайте налоговую базу и налог отдельно.

Как проверить оплату за неполный месяц?

Сопоставьте норму времени и фактически отработанные дни или часы с табелем. Дневная формула относится к модели с одинаковой продолжительностью рабочих дней. Другие выплаты проверьте отдельно.

Как начисленная премия влияет на сумму на руки?

Начисленная премия увеличивает общую сумму до налога. В заданном примере НДФЛ составляет 9 100 ₽; условия расчёта исключают вычеты и прочие удержания.

Почему окончательная выплата меньше месячной зарплаты на руки?

Первая часть могла быть перечислена раньше: в условном примере её зачёт оставляет к выплате 34 800 ₽.

Нужно ли вычитать пенсионные взносы работодателя?

Пенсионные взносы работодателя не вычитайте повторно из вашего дохода. Сверяйте удержания по соответствующим строкам расчётного листка.

Перед заявкой на заём сопоставьте возврат с ожидаемой выплатой: калькулятор стоимости займа поможет проверить расчёт расходов. Если хотите обсудить рост дохода, подготовьтесь к разговору с руководством о повышении зарплаты.

Что использовали: ТК РФ, статьи 129 и 136; НК РФ, статьи 218, 224, 226 и 419; консультации Федеральной службы по труду и занятости; разъяснение ФНС о прогрессивной шкале; буклет ПФР на сайте СФР; собственные условные расчёты. Факты проверены 07.10.2026.

Зарплата на руки: как проверить оклад, НДФЛ и выплаты
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв