 0
 Время чтения: 10 мин
На каких условиях дают образовательный кредит с господдержкой?
Федеральная программа устанавливает для заёмщика ставку 3% годовых. Пока идёт обучение, основной долг не погашают, однако часть процентов нужно вносить. При сравнении способов закрыть краткосрочные расходы проверьте требования на странице займов студентам. Оплату многолетней учёбы планируйте по договору образовательного кредита и графику выбранного банка.
Основа программы — Положение, утверждённое постановлением Правительства № 1824. Господдержка означает льготные условия для подходящей программы обучения, а не обещание положительного решения по любой заявке. Федеральные правила предусматривают кредит без обеспечения; возможность получить его уточняйте у банка.
После льготного периода на возврат отводится не более 180 месяцев, то есть до 15 лет, если законодательством не установлено иное. Перед подписанием договора посмотрите отдельно срок обучения, окончание отсрочки и дату последнего платежа.
Как проверить специальность по правительственному перечню?
Для новых договоров с 1 декабря 2025 года выбранная программа должна входить в перечень № 3326-р. В федеральной программе участвуют среднее профессиональное и высшее образование в российских организациях на территории России. Проверяйте код программы в документах на обучение, а не только название факультета или рекламное описание курса.
Перечень утверждён распоряжением Правительства от 17 ноября 2025 года. Например, в разделе СПО есть код 09.02.07 — «Информационные системы и программирование». Найдите свой код в тексте распоряжения, затем уточните в учебном заведении, какие документы подтверждают выбранную программу.
Наличие кода и приказ о зачислении проверяются отдельно. Минобрнауки в разъяснениях от 18 июня 2026 года указывает: договор, подписанный до конкурсного зачисления, сам по себе не подтверждает нужный статус. В банке понадобится подтверждение поступления или обучения распорядительным актом образовательной организации.
- Сверьте код программы, подтверждение зачисления и требования банка. Для программ с двумя кодами запросите разъяснение у учебного заведения и кредитора: не рассчитывайте на льготу по одному совпавшему названию.
Аккредитация тоже требует отдельной проверки. По разъяснению Минобрнауки законодательство о господдержке не устанавливает такого требования к самой программе. При этом банк может предъявлять собственные условия: Т-Банк указывает требования к лицензии и государственной аккредитации вуза. Эти требования нельзя переносить на всю федеральную программу.
Какие требования к студенту и документам устанавливает банк?
Возраст, регистрацию и состав документов уточняйте у конкретного участника программы. Т-Банк указывает возраст от 14 до 70 лет и российское гражданство. Его страницы расходятся по регистрации: на странице продукта указана постоянная, а в разделе помощи — постоянная либо временная. Подтвердите своё условие у банка. АЭБ допускает оба вида регистрации и не требует стажа работы. Не переносите возрастные ограничения одного кредитора на другого.
Т-Банк просит паспорт, СНИЛС и договор с образовательной организацией. Для оплаты понадобится платёжный документ. АЭБ также перечисляет паспорт, СНИЛС, договор и счёт либо квитанцию. Получите документы с актуальными реквизитами и уточните, какой формат принимает банк, прежде чем отправлять заявку.
Для несовершеннолетних есть отдельная процедура. В Т-Банке заёмщик до 18 лет подписывает договор в присутствии законного представителя. АЭБ дополнительно перечисляет свидетельство о рождении, письменное согласие и паспорт родителя. Согласуйте участие представителя заранее, чтобы не выяснять порядок подписания после решения по заявке.
Электронная форма договора об образовании допустима, как поясняет Минобрнауки. Однако это не заменяет проверку банковского формата: спросите, нужен ли файл, выписка или иной документ.
Какую сумму можно получить и на что расходовать деньги?
Основной образовательный кредит ограничен договорной стоимостью обучения и предназначен для оплаты образовательных услуг. Единого федерального лимита в 6 млн рублей нет: такую максимальную сумму публикует Т-Банк в собственном тарифе. Сопоставляйте цену по договору с лимитом выбранного кредитора, не принимая банковский максимум за доступную лично вам сумму.
Деньги на обучение и деньги на бытовые расходы относятся к разным видам кредита. Федеральное Положение предусматривает сопутствующий кредит для проживания и иных бытовых нужд. Наличие такого продукта нужно выяснить у банка: основной кредит нельзя считать свободной суммой для общежития, питания или покупок.
У АЭБ средства на обучение выдаются по частям. Для следующей оплаты уточняйте порядок передачи счёта и дату перечисления. Если цена или порядок оплаты обучения изменились, сначала передайте документы банку и сверьте дальнейшие выдачи. Не рассчитывайте на автоматический перевод всей суммы на личные расходы.
Назначение продукта имеет значение при сравнении вариантов. В разборе потребительского кредита описан другой вид заимствования. Его условия не подтверждают право на господдержку для учёбы: сравнивайте договоры по назначению денег, платежам и общей сумме возврата.
Какие платежи остаются в льготном периоде?
Льготный период охватывает обучение и следующие девять месяцев: основной долг в это время не возвращают. Федеральный порядок предусматривает отсрочку не менее 60% процентов первого года и не менее 40% второго. С третьего года текущие проценты выплачивают полностью. Отложенная часть остаётся в обязательствах заёмщика.
Источник порядка — Положение № 1824. В своём графике найдите не только сумму ближайшего платежа, но и начало погашения основного долга. После завершения отсрочки состав платежа меняется: небольшой расход во время учёбы не показывает будущую нагрузку после выпуска.
Отложенные проценты не списываются. По федеральным условиям после льготного периода предусмотрены равные платежи по долгу и процентам, включая ранее отсроченные суммы. Попросите банк показать весь график, чтобы видеть обе части обязательств и не принимать отсрочку за скидку на обучение.
Сколько составят проценты на остаток 200 000 рублей?
На условный постоянный долг 200 000 рублей при ставке 3% приблизительные месячные проценты составят 500 рублей. Расчёт: 200 000 × 0,03 / 12. Доли текущей оплаты по порядку Т-Банка и получившиеся суммы показаны в таблице. Это собственная оценка процентов, а не индивидуальный график.
Источник долей — официальная страница Т-Банка, проверенная 01.10.2026. Для каждой строки начисленные месячные проценты умножаются на долю текущей оплаты. Порядок этого банка показан отдельно от федеральных минимальных долей отсрочки; его нельзя обещать клиенту любого кредитора.
- Остаток в примере условный и неизменный; новые выдачи и изменение долга не учитываются. Месяц принят за одну двенадцатую года, без подсчёта фактических дней и банковского порядка начисления. Внесённые проценты не уменьшают основной долг.
Пример не показывает полную стоимость кредита, общий платёж после льготного периода или цену конкретной образовательной программы. При выдаче средств частями остаток меняется, поэтому точные суммы нужно брать из банковского графика. Отсроченные проценты тоже войдут в последующие платежи, даже если текущий расход во время учёбы невелик.
Как подать заявку после зачисления?
Начните с подтверждения зачисления и проверки кода программы, затем подготовьте договор и платёжный документ. Т-Банк принимает заявки через сайт, приложение или личный кабинет. Порядок подачи у другого кредитора уточните по его официальным каналам. Срок рассмотрения уточните перед подачей, чтобы соотнести его с датой оплаты обучения.
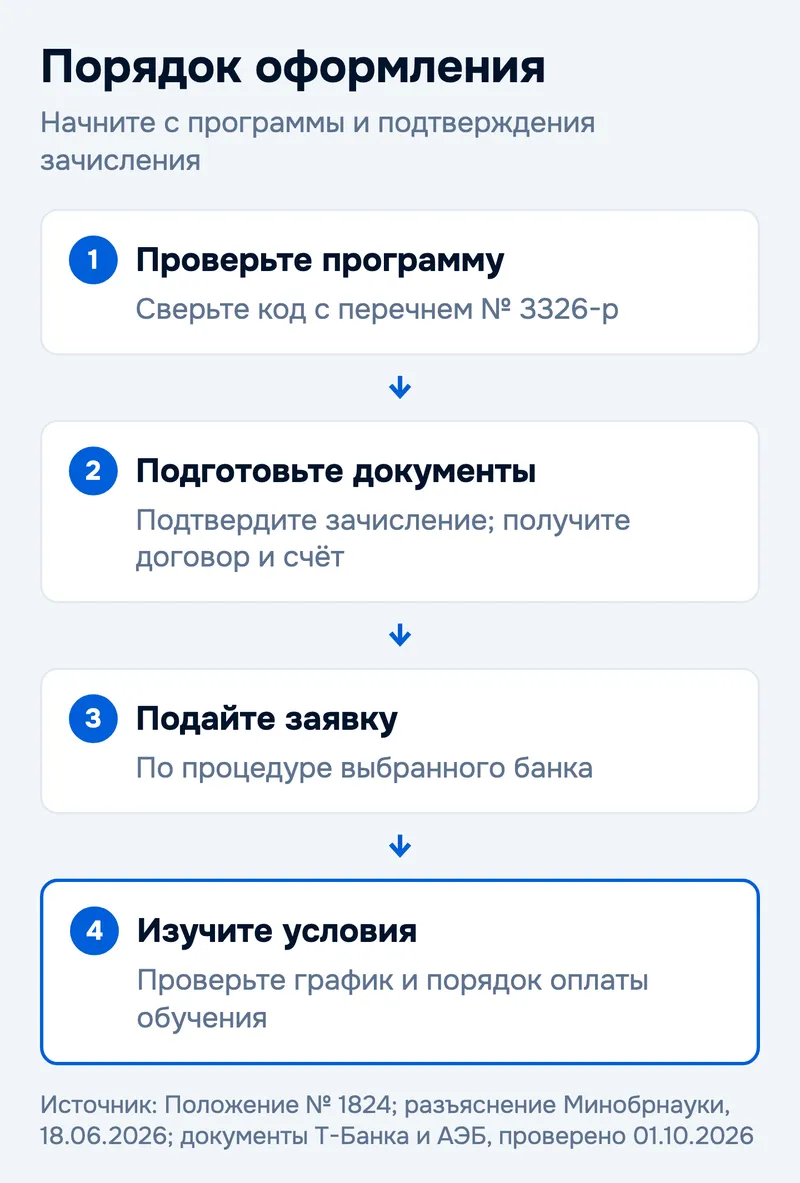
Перед заявкой сверяйте фамилию, название организации, программу и реквизиты в документах. Несовершеннолетнему нужно согласовать процедуру с законным представителем, а студенту с электронной формой договора — формат передачи файла.
После решения прочитайте индивидуальные условия, весь график и порядок оплаты следующего периода обучения.
Для подготовки можно отдельно прочитать статью о том, как улучшать кредитную историю. Она не обещает выдачу образовательного кредита: условия программы, документы и решение банка нужно проверять независимо.
Что изменится при отпуске, переходе на бюджет или отчислении?
Изменение статуса учёбы нужно обсуждать с банком до расчёта новых платежей. Положение № 1824 допускает продление льготного периода при академическом отпуске, отпуске по беременности и родам и уходе за ребёнком до трёх лет. Передайте подтверждающие документы и запросите график с учётом своего случая.
Переход на бюджет не превращает ранее перечисленные деньги в бесплатное обучение. АЭБ в своём FAQ указывает сохранение льготного периода при таком переходе; выданные суммы остаются долгом. Наличие аналогичного порядка по вашему договору подтвердите у кредитора, прежде чем прекращать платежи.
Последствия отчисления описаны в пункте 9 Положения. Основание отчисления и документы имеют значение; перевод требует отдельной проверки. Уточните у банка, сохранится ли господдержка и какие условия будут действовать дальше. Ставку после прекращения субсидирования сверяйте с условиями своего договора.
- Не прекращайте платежи по прежнему графику без согласования с кредитором. Направьте документы об отпуске, переводе или отчислении и получите ответ о дальнейших обязательствах по своему договору.
Что проверить в договоре и как погасить долг досрочно?
Федеральные правила предусматривают частичное или полное досрочное погашение без комиссий и штрафов за такую выплату. Уточните процедуру у банка и сверьте новый остаток после исполнения заявления. Само перечисление денег и изменение графика должны соответствовать условиям вашего договора.
Посмотрите назначение кредита, даты платежей, отложенные проценты и порядок передачи новых счетов. Т-Банк публикует ПСК — полную стоимость кредита — в диапазоне 2,950–3,000% годовых. Это банковский показатель: не переносите его на другого кредитора и не заменяйте им индивидуальные документы.
Посредник, обещающий гарантированное одобрение за плату, — красный флаг. Проверяйте предложение через официальные контакты банка. Наличие программы в перечне, подходящий возраст и полный комплект документов не гарантируют одобрения.
Главное про образовательный кредит
- Ставка заёмщика по программе — 3% годовых; основной долг и проценты проверяют раздельно.
- Для новых договоров сверяют код специальности с перечнем и подтверждают зачисление.
- Отсрочка основного долга действует во время обучения и ещё девять месяцев; текущие проценты оплачивают.
- Платежи около 200, 300 и 500 рублей — условный расчёт на неизменный остаток по порядку Т-Банка.
- Возраст, регистрацию и документы уточняют у конкретного банка; одобрение не гарантировано.
- Отпуск, отчисление и перевод требуют проверки документов и дальнейшего графика.
Частые вопросы о кредите на образование
Можно ли оформить кредит до приказа о зачислении? Минобрнауки связывает применение программы со статусом поступившего или обучающегося, подтверждённым распорядительным актом. Договор, подписанный до конкурсного зачисления, сам по себе его не заменяет.
Требуется ли постоянная регистрация во всех банках? АЭБ допускает временную регистрацию. У Т-Банка страницы продукта и помощи расходятся в этом условии, поэтому подтвердите допустимый вид регистрации у кредитора.
Подойдёт ли основной кредит для оплаты общежития? Основной кредит предназначен для образовательных услуг. Для проживания предусмотрен отдельный сопутствующий вид; его наличие уточняйте у банка.
Списывается ли отложенная часть процентов? Нет. Она учитывается в платежах после льготного периода вместе с долгом и текущими процентами.
Сохранятся ли условия по договору, заключённому до декабря 2025 года? Минобрнауки поясняет: действующие старые договоры продолжаются до полного исполнения обязательств. Закрытый договор нельзя считать продолжающимся; свой случай проверьте с банком.
Доступна ли господдержка для второго диплома? Положение предусматривает однократную господдержку по каждому уровню профессионального образования. Уточните уровень новой программы и возможность участия с банком, не ориентируясь только на название диплома.
Для сравнения расходов по другим вариантам заимствования используйте калькулятор займов. Точные платежи образовательного кредита берите из графика своего банка.
Источники: Положение № 1824, перечень № 3326-р, разъяснения Минобрнауки от 18.06.2026, документы Т-Банка и АЭБ; реестр микрофинансовых организаций, скачан 18.09.2026. Факты проверены 01.10.2026. Пример процентов — условный авторский расчёт на основе ставки программы и порядка Т-Банка.

Оценка и пара слов помогут другим читателям