 16
 Время чтения: 8 мин
Какой налог платит ИП: режимы и ставки в 2026 году
ИП выбирает один режим: УСН (6% с доходов или 15% с доходов за вычетом расходов), НПД (4% или 6% при доходе до 2,4 млн ₽ в год), патент (лимит дохода 20 млн ₽) или общий режим. Если бизнесу нужны деньги на развитие, посмотрите займы для ИП на zaim.com.
Перед выбором выпишите свои цифры: ожидаемый доход за год, долю расходов в нём и число работников. По ним отсеиваются режимы, на которые ИП не имеет права, а оставшиеся сравниваются по сумме налога. Ставки и лимиты ниже — по данным ФНС России на 20.09.2026; там, где источник другой, он назван рядом с цифрой.
Ставки УСН для ИП: 6%, 15% и минимальный налог 1%
На УСН (упрощённой системе налогообложения) ставка — 6%, если налог считают со всего дохода, и 15%, если из дохода вычитают расходы. Это ставки ФНС России на 2026 год по редакции ст. 346.20 НК РФ. Регионы могут установить свои ставки для отдельных видов деятельности: «Законами субъектов Российской Федерации могут быть установлены налоговые ставки в пределах от 5 до 15 %» — цитата со страницы ФНС о ставках УСН.
По объекту доходов региональный закон может снизить ставку до 1%. Свою ставку ищите в законе субъекта, где ИП стоит на учёте.
На объекте с вычетом расходов работает минимальный налог — 1% от доходов, так его называет ФНС России.
Ограничение по персоналу на УСН — менее 130 работников. Для ИП без сотрудников оно не важно.
НПД для ИП: ставка 4% и 6%, лимит 2,4 млн ₽
На НПД (налог на профессиональный доход) ИП платит 4% с доходов от частных лиц и 6% с доходов от организаций и ИП, пока доход за год не превысил 2,4 млн ₽. Данные взяты с официального сайта НПД. Платёж вносят до 28-го числа следующего месяца, а сумму считает приложение «Мой налог».
Ставка зависит от того, кто заплатил за работу. Оплата от частного лица идёт по 4%, оплата по договору с компанией или другим ИП — по 6%.
Налог за март платят до 28 апреля. Поставьте напоминание на 25-е число: три дня запаса останутся на выходные и на задержку платежа.
Режим доступен ИП без наёмных работников — этот критерий приводит сервис Сравни. Если планируете нанять сотрудника, заранее проверьте, не потеряете ли право на НПД.
Патент для ИП: лимит дохода 20 млн ₽ и его снижение
Лимит дохода для патента составляет 20 млн ₽ в 2026 году, 15 млн ₽ в 2027-м и 10 млн ₽ в последующие годы. При превышении лимита право на патент теряется. Значения приводит ФНС России в обзоре «Налоги 2026».
Потолок снижается два года подряд, поэтому планируйте оборот по лимиту следующего года, а не текущего. ИП, который сегодня укладывается с запасом, через год может упереться в границу.
НДС для ИП с 2026 года: ставка 22% и освобождение
С 1 января 2026 года ставка НДС (налога на добавленную стоимость) составляет 22% вместо 20%. ИП на УСН освобождается от НДС, если доходы за прошлый год не превысили 20 млн ₽; раньше лимит был 60 млн ₽. Это данные ФНС России из обзора «Налоги 2026».
Что проверить: выручку за 2025 год — именно по ней считают лимит на 2026-й. Порядок при превышении границы смотрите на странице ФНС об УСН.
Сколько налога заплатит ИП с дохода 1 200 000 ₽ в год
С дохода 1 200 000 ₽ без расходов ИП заплатит на УСН по ставке 6% — 72 000 ₽, на НПД — 48 000 ₽ с частных клиентов или 72 000 ₽ с организаций, на АУСН — 96 000 ₽. Это наш расчёт на zaim.com по ставкам ФНС России на 20.09.2026, без взносов и вычетов.
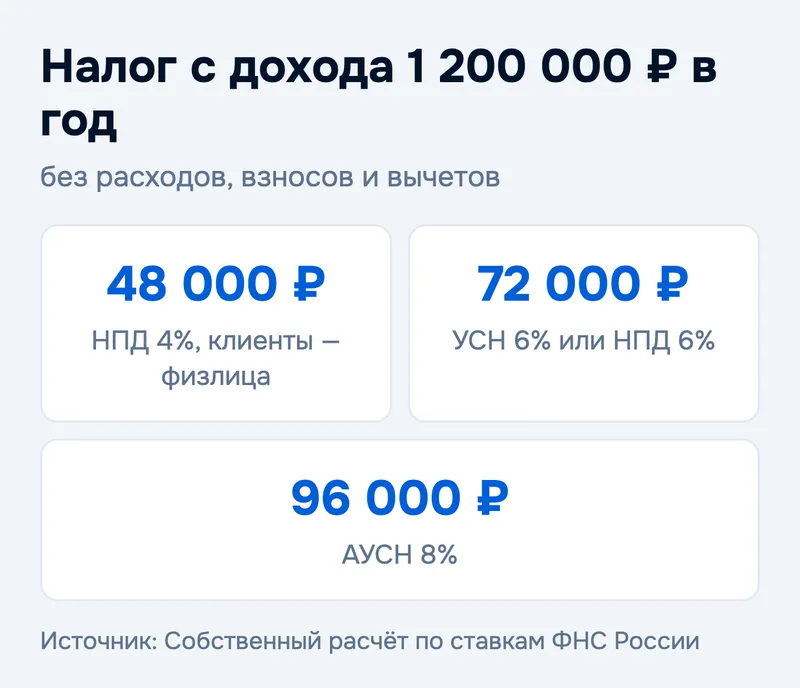
АУСН (автоматизированная УСН) — отдельный режим со ставкой 8% на доходах и лимитом 60 млн ₽. Его ставки и лимиты взяты из обзоров бухгалтерских сервисов, а не с сайта ФНС: перед выбором откройте ausn.nalog.gov.ru и проверьте, работает ли режим в вашем регионе.
Считаем: на этом доходе налог на НПД с частными клиентами вдвое ниже, чем на АУСН, и на треть ниже упрощённых 6%. Но НПД закрыт при доходе выше лимита и при наёмных работниках — сверяйте лимит раньше, чем ставку.
Какой объект УСН выбрать: 6% с дохода или 15% с разницы
Оба объекта УСН дают равный налог, когда расходы составляют 60% дохода. При доходе 1 000 000 ₽ и расходах 600 000 ₽ выходит по 60 000 ₽: 6% от дохода и 15% от оставшихся 400 000 ₽. Расходов больше 60% — выгоднее объект с вычетом. Это собственный расчёт на zaim.com по ставкам ФНС России, минимальный налог 1% в нём не учтён.
Долю расходов считайте по подтверждённым документам, а не по памяти.
- Перед подачей заявления возьмите расходы за прошлый год из выписки по счёту и поделите на доход: ниже 60% — платите 6% с дохода, выше — 15% с разницы.
Страховые взносы ИП за себя в 2026 году
Фиксированные взносы ИП за себя на 2026 год составляют 57 390 ₽ и платятся до 28.12.2026. Сверх них идёт 1% с дохода свыше 300 000 ₽, срок — до 01.07.2027, а максимум по году — 379 208 ₽. Эти суммы даны по данным бухгалтерского сервиса «Контур» со сверкой по сервису Сравни: сайт ФНС страницу о взносах не отдал.
Дополнительный взнос берут не со всего дохода, а с части свыше 300 000 ₽. При доходе 1 200 000 ₽ в год это 1% от превышения, и платят его отдельно от фиксированной части.
- Взносы ИП на УСН за себя считают отдельно от налога. Отметьте в календаре две даты: 28.12.2026 — фиксированная часть, 01.07.2027 — 1% с дохода сверх 300 000 ₽.
Как выбрать налоговый режим для ИП: порядок шагов
Сначала сверьте лимиты: НПД — доход до 2,4 млн ₽ и работа без персонала, патент — доход до 20 млн ₽, УСН — менее 130 работников. Затем сравните налог на своих цифрах и долю расходов: выше 60% выгоднее объект с вычетом.
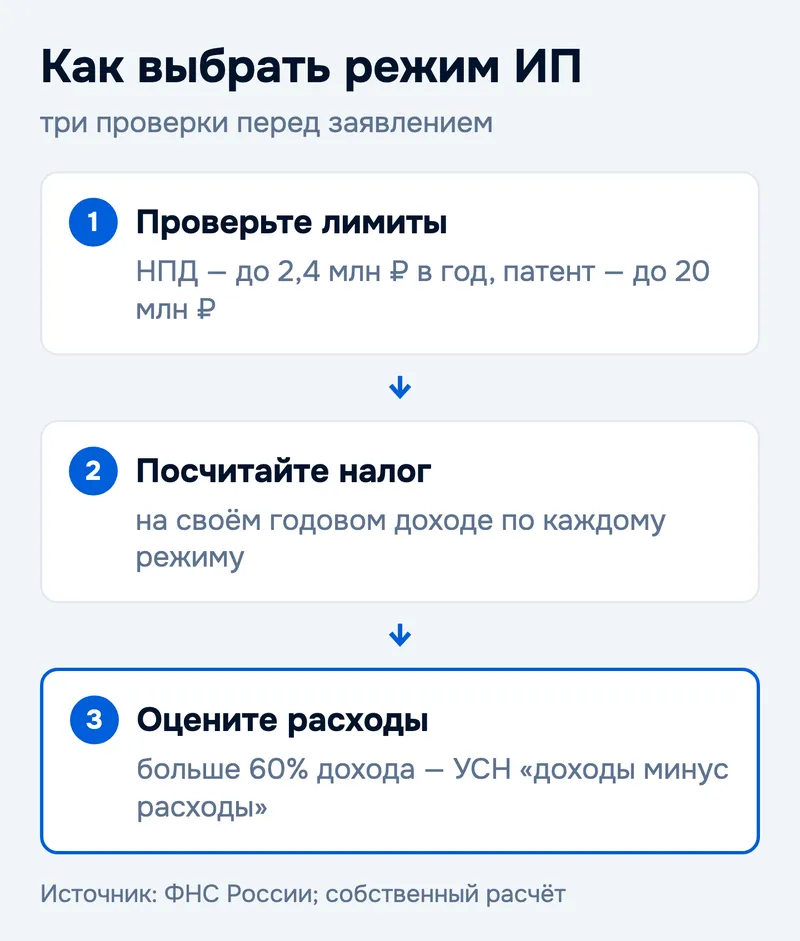
Пример проверки: ИП работает с частными клиентами, сотрудников нет, годовой доход укладывается в лимит НПД. Сравните сначала НПД: ставка 4% ниже упрощённых 6%. К УСН возвращайтесь, когда доход подходит к границе режима.
Сроки подачи уведомления о переходе смотрите на сайте ФНС России заранее — до того, как оборот подойдёт к лимиту.
Коротко о налогах ИП
- У ИП четыре варианта: УСН, НПД, патент и общий режим. На УСН ставка 6% с доходов или 15% с разницы, на НПД — 4% или 6%.
- НПД работает, пока доход за год не перевалил 2,4 млн ₽ и нет наёмных работников.
- Лимит патента снижается: 20 млн ₽ в 2026 году, 15 млн ₽ в 2027-м, 10 млн ₽ дальше.
- Ставка НДС с 2026 года — 22%, освобождение на УСН — при доходах прошлого года до 20 млн ₽.
- Взносы за себя — 57 390 ₽ до 28.12.2026 плюс 1% с дохода свыше 300 000 ₽ до 01.07.2027.
Частые вопросы о налогах ИП
Какой налог платит ИП в 2026 году? Один налог по выбранному режиму: УСН 6% или 15%, НПД 4% или 6%, патент или общий режим. ИП на УСН отдельно от налога платит страховые взносы за себя.
Какой налог выгоднее для ИП: УСН или НПД? При доходе 1 200 000 ₽ и клиентах — частных лицах НПД даёт 48 000 ₽ против 72 000 ₽ на УСН по ставке 6%. НПД доступен при доходе до 2,4 млн ₽ и без наёмных работников.
Сколько платит ИП на УСН за себя в год? Фиксированная часть на 2026 год — 57 390 ₽ до 28.12.2026. Плюс 1% с дохода свыше 300 000 ₽ до 01.07.2027; максимум — 379 208 ₽.
Платит ли ИП на УСН НДС в 2026 году? От НДС освобождаются, если доходы за прошлый год не превысили 20 млн ₽. Раньше лимит был 60 млн ₽, а ставка налога с 2026 года — 22%.
До какого числа ИП платит налог на НПД? До 28-го числа следующего месяца. Сумму показывает приложение «Мой налог».
Какой лимит дохода для патента в 2026 году? 20 млн ₽. В 2027 году он снизится до 15 млн ₽, а дальше составит 10 млн ₽.
Если для запуска или расширения дела не хватает оборотных денег, условия можно сравнить в разделе займов для ИП или в общем разделе для бизнеса.
Источники: ФНС России («Налоги 2026», страницы об УСН и ставках УСН на 2026 год, официальный сайт НПД npd.nalog.ru); сервис Сравни, «Налоги ИП в 2026»; Контур, страховые взносы ИП; собственный расчёт zaim.com. Факты проверены 20.09.2026.
Оценка и пара слов помогут другим читателям