 1
 Время чтения: 9 мин
Как оформляется микрозайм онлайн: четыре шага от заявки до денег
Микрозайм онлайн оформляют без визита в офис: вы заполняете анкету, получаете решение, открываете индивидуальные условия и подтверждаете договор кодом из SMS. Деньги приходят на карту после ввода кода. Компанию стоит проверить заранее по реестру Банка России: на 18.09.2026 в нём 818 действующих МФО. Если вы готовы подать онлайн заявку на займ, условия разных компаний можно сравнить на zaim.com.
В анкете вы указываете паспортные данные, телефон, сумму и срок. Решение приходит в SMS или на экран. Затем компания показывает индивидуальные условия и только после них просит код. Займов без отказа не бывает: решение зависит от анкеты и оценки заёмщика. Даже если вы ищете, где взять займ онлайн без отказа, заявку всё равно рассматривают по анкете.
Перед заявкой: решите, сколько вам нужно и из каких денег вы вернёте долг. Сумма и срок из анкеты попадут в договор, а после ввода кода станут вашими обязательствами.
Одобрение — ещё не договор. Пока код не введён, договор не подписан, и от займа можно отказаться: закрыть страницу и не подтверждать условия.
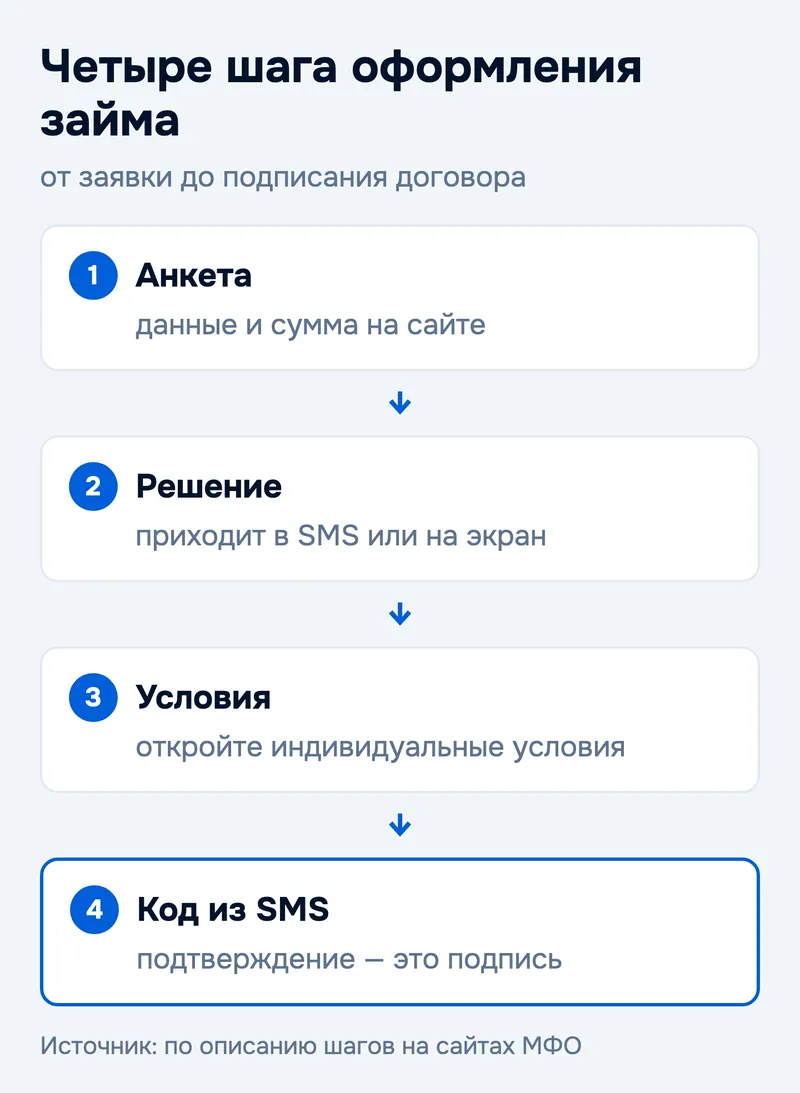
На схеме те же четыре шага: анкета, решение, условия, код из SMS. Код стоит последним: пока вы не прочитали условия, вводить его рано.
Что подтверждает код из SMS при оформлении займа
Код из SMS подтверждает ваше согласие с договором: после ввода индивидуальные условия считаются принятыми. Финансовые сайты, которые разбирают оформление займов, описывают такой код как подпись, но статью закона при этом не называют. Когда вы оформляете микрозайм, смс с кодом — это не уведомление, а согласие с обязательствами.
Допустим, в анкете вы выбрали 15 000 ₽ на 20 дней. После ввода кода вы должны вернуть эту сумму с процентами по ставке из договора и оплатить платные услуги, которые остались отмеченными.
Код приходит на номер из анкеты, поэтому указывайте только свой телефон. Сообщение с кодом никому не пересылайте и не зачитывайте вслух в разговоре.
- Код из SMS никому не диктуйте, в том числе тем, кто представляется сотрудником компании или банка.
- Не открыли индивидуальные условия, не вводите код.
Индивидуальные условия договора: что в них смотреть до подписания
В индивидуальные условия входят сумма и срок займа, ставка, число и размер платежей, ответственность за просрочку, согласие с общими условиями, платные услуги и способ обмена информацией (ст. 5 ч. 9 353-ФЗ). В этой части договора записаны цифры именно вашего займа. Открывайте её целиком, а не только верхнюю строку с суммой.
Считаем на примере: 15 000 ₽ на 20 дней. Порядок расчёта такой:
- Возьмите ставку из договора, а не из рекламы. Если она указана в процентах годовых, разделите её на 365: получится ставка за день.
- Умножьте сумму займа на ставку за день и на число дней: получатся проценты за срок.
- Прибавьте к процентам сумму займа и цену каждой отмеченной платной услуги.
- Сравните итог с суммой к возврату, которую показывает договор.
Если цифры расходятся, остановитесь и спросите у компании, откуда разница. Сверьте и дату последнего платежа с днём, когда вы получаете зарплату. Если зарплата приходит позже, деньги на платёж придётся найти заранее, иначе начнётся просрочка.
Общие и индивидуальные условия: чем они различаются
Условия договора потребительского займа делятся на индивидуальные и общие (ст. 5 ч. 1 353-ФЗ). В индивидуальных записаны сумма, срок и ставка вашего займа, в общих — правила компании для всех клиентов. Подтверждая заём кодом, вы соглашаетесь с обеими частями.
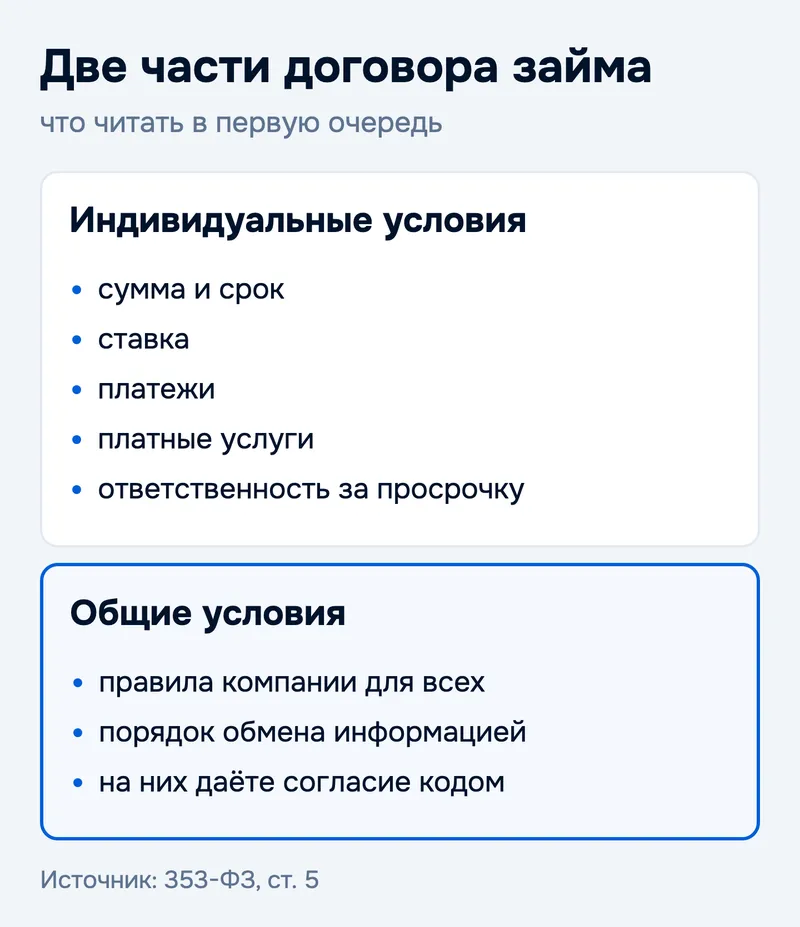
Схема показывает две части договора. В первой карточке главное из индивидуальных условий: сумма и срок, ставка, платежи, платные услуги, ответственность за просрочку. Во второй карточке общие условия, то есть правила компании, одинаковые для всех.
Как поступить: найдите на странице оформления ссылку на общие условия и откройте их хотя бы раз. Посмотрите разделы про просрочку и способы погашения. Сохраните обе части скриншотом или файлом: копия пригодится, если позже возникнет спор об условиях.
Платные услуги в договоре: как найти и отключить до ввода кода
Платные услуги, например страховка, SMS-информирование или телемедицина, указываются в индивидуальных условиях отдельным пунктом. Найдите этот пункт или вкладку с дополнительными услугами, снимите ненужные галочки и пересчитайте сумму к возврату. Делать это нужно до кода: после подписания каждая отмеченная услуга входит в договор.
Возьмём заём 10 000 ₽ на 30 дней. Если в условиях отмечены страховка и SMS-информирование, к возврату пойдут сумма займа, проценты за 30 дней и цена обеих услуг. Снимите галочки, и итог станет меньше на их стоимость.
Красный флаг: услуга включена заранее, а кнопка «Получить деньги» без отдельного согласия не нажимается. Оценить, во сколько обходятся такие услуги, помогает калькулятор стоимости платных услуг МФО на zaim.com. Там же есть отдельная страница займов без платных услуг.
- Перед кодом откройте индивидуальные условия.
- Снимите галочки с услуг, которые не заказывали.
- Пересчитайте итоговую сумму к возврату и сверьте с экраном.
Как проверить организацию по реестру Банка России до заявки
Выдавать микрозаймы вправе организации из реестра Банка России. На 18.09.2026 в нём действуют 818 МФО: 793 МКК (микрокредитные компании) и 25 МФК (микрофинансовые компании). В листе исключённых за всё время 9 486 записей, у части нет даты.
Что проверить: найдите компанию в реестре на сайте Банка России по названию или ИНН. Сверьте статус с тем, что указано на сайте, где вы оформляете заём. Если организации в действующем реестре нет, заявку не подавайте.
Название на сайте может отличаться от юридического, поэтому ориентируйтесь на ИНН. Его можно найти на сайте компании. Сверка по ИНН показывает, с кем именно вы подписываете договор.
Как заполнить заявку на микрозайм: какие данные указать, а какие держать при себе
В анкете на микрозайм указывают паспортные данные, телефон, сумму и срок. Код из SMS, пароли от банка и данные карты сверх номера не сообщают никому, включая людей, которые звонят от имени поддержки. Карта нужна только для перевода, и номер вы вводите сами на странице компании.
Чтобы взять займ онлайн, заявку заполняют на сайте компании, и решение по ней зависит от анкеты. Не подавайте заявки в 10 компаний подряд: уследить за 10 договорами и наборами платных услуг трудно. Чтобы получить микрозайм и не запутаться в условиях, выберите 2–3 организации из реестра и сравните их условия на сайтах до подачи. Индивидуальные условия каждая покажет после решения, сверить их нужно до кода.
Если вы хотите оформить микрозаём в первый раз, не торопитесь с анкетой: в спешке легко пропустить отмеченную галочку платной услуги. Перед отправкой проверьте номер телефона: код придёт именно на него.
Красные флаги при дистанционном оформлении: когда лучше остановиться
Оформление стоит прервать, если вас просят заплатить до выдачи денег, компании нет в реестре или условия не показывают до кода. Признаки, при которых лучше закрыть страницу:
- просят предоплату за одобрение или за проверку заявки;
- организации нет в действующем реестре Банка России;
- индивидуальные условия нельзя открыть до ввода кода;
- платные услуги отмечены заранее, и галочку не снять;
- код из SMS просят продиктовать по телефону или переслать в мессенджер.
Спокойный порядок такой: закройте страницу, найдите компанию в реестре по ИНН и вернитесь к заявке, только если запись есть. Статус организации может измениться: на 18.09.2026 в листе исключённых реестра 9 486 записей. Поэтому проверяйте компанию перед каждой новой заявкой, даже если раньше брали у неё заём.
Что делать после подписания: копия договора и досрочное погашение
После подписания сохраните договор и индивидуальные условия: файл из личного кабинета или письма. Он понадобится при вопросах по платежам и при закрытии займа. Дату последнего платежа запишите в календарь с напоминанием за 2 дня.
Досрочно вернуть микрозайм можно. Когда МФО не вправе применять штрафные санкции за досрочный возврат, сказано в ст. 12 ч. 1 п. 6 151-ФЗ; условия для себя сверьте по тексту закона и в своём договоре. Сколько процентов придётся заплатить при раннем возврате, уточните у компании до платежа.
Если код введён по ошибке или в договоре оказалась услуга, которую вы не выбирали, напишите в компанию через личный кабинет и сохраните ответ. Переписка и копия договора помогут разобраться, что именно вы подписали.
Коротко об оформлении договора
- Оформление идёт в четыре шага: анкета, решение, индивидуальные условия, код из SMS.
- Код — ваше согласие с договором: пока не открыли условия, его не вводят и никому не называют.
- В индивидуальных условиях сверьте сумму, срок, ставку, платежи и платные услуги.
- Платные услуги отключайте до кода и пересчитывайте сумму к возврату.
- Организацию проверяйте по реестру Банка России, по названию и ИНН: на 18.09.2026 в нём 818 действующих МФО.
- Копию договора сохраняйте, а досрочный возврат планируйте заранее.
Что ещё спрашивают про дистанционное оформление займа
Что значит код из SMS при оформлении микрозайма? Это подтверждение согласия с договором: после ввода вы принимаете индивидуальные условия.
Можно ли отказаться от платных услуг после подписания договора? Надёжнее снять галочки до кода. Если услуга подключена вместе с договором, напишите в компанию через личный кабинет и попросите расчёт и порядок отключения.
Как узнать, что МФО есть в реестре Банка России? Найдите её на сайте Банка России по названию или ИНН в реестре микрофинансовых организаций и проверьте, что статус действующий.
Чем индивидуальные условия отличаются от общих? В индивидуальных записаны сумма, срок, ставка и платежи вашего займа, в общих — правила компании для всех клиентов (ст. 5 353-ФЗ).
Можно ли оформить займ онлайн без отказа? Нет: одобрение никто не гарантирует. Решение принимает компания по вашей анкете.
Что делать, если код из SMS не пришёл? Проверьте номер в анкете и запросите код повторно на странице оформления. Если сообщения нет, пишите в поддержку через сайт компании, а не по номеру из чужого сообщения.
До какой суммы выдают микрозаймы? По определению в ст. 2 151-ФЗ микрозайм не больше 1 000 000 ₽. Какую сумму одобрят вам, указано в индивидуальных условиях конкретной компании.
Как погасить заём и получить справку о закрытии, читайте в статье «Как погасить микрозайм правильно: оплата, досрочное погашение, справка о закрытии».
Источники: Федеральный закон № 353-ФЗ «О потребительском кредите (займе)», ст. 5; Федеральный закон № 151-ФЗ «О микрофинансовой деятельности и микрофинансовых организациях», ст. 2 и 12; реестр микрофинансовых организаций Банка России, скачан 18.09.2026. Факты проверены 04.10.2026.

Оценка и пара слов помогут другим читателям