 2349
 Время чтения: 8 мин
Почему мне не дают кредитную карту
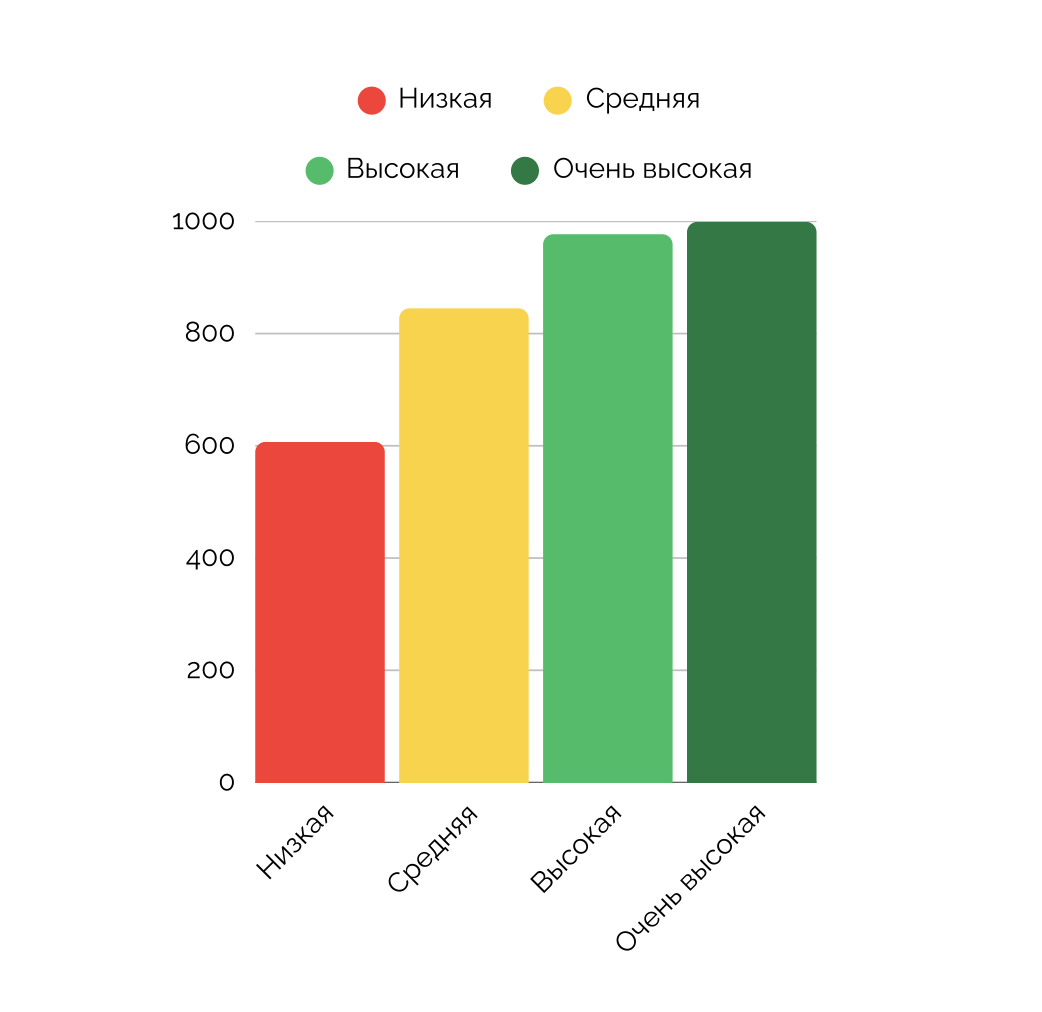
Разгадка, как обычно, — в деталях. Возможно, в кредитной истории Антона сохранились старые просрочки по рассрочке за холодильник или по микрозайму. Они могли снизить его кредитный рейтинг (ПКР) и испортить кредитную историю.Финансовый ликбез от Zaim.com. ПКР показывает вашу кредитоспособность и то, сможете ли вы вернуть деньги вовремя. Рейтинг от 1 до 999 выставляет БКИ на основе кредитной истории. КИ — досье человека о всех кредитах, платежах по ним, просрочках в финансовых организациях.
Как оформить кредитную карту
Антон уже понял: кредитку просто так не дадут, особенно если в прошлом были просрочки. Но и ничего невозможного нет — если действовать по плану.1. Определитесь, зачем вам кредитная карта
Кажется очевидным, но банки действительно анализируют, как клиент пользуется кредиткой. Если цель — «просто подстраховаться» или «иметь запас», выбирайте карту с льготным периодом и нулевым обслуживанием. Если же хотите бонусы и кэшбэк — фокус на премиальные продукты, но там выше требования (бОльшая сумма трат и остаток на счету, а также стоимость обслуживания).Важно: Если кредитная история слабая, начните с «простых» карт без излишеств и бонусных программ.
2. Проверьте свою кредитную историю
Это бесплатно можно сделать до двух раз в год в каждом из БКИ. В России их несколько: «Эквифакс», «ОКБ», «Национальное бюро кредитных историй (НБКИ)» и др. Для проверки КИ нужно:- Зарегистрироваться или авторизоваться в НБКИ;
- Заказать свою кредитную историю;
- Скачать отчет.
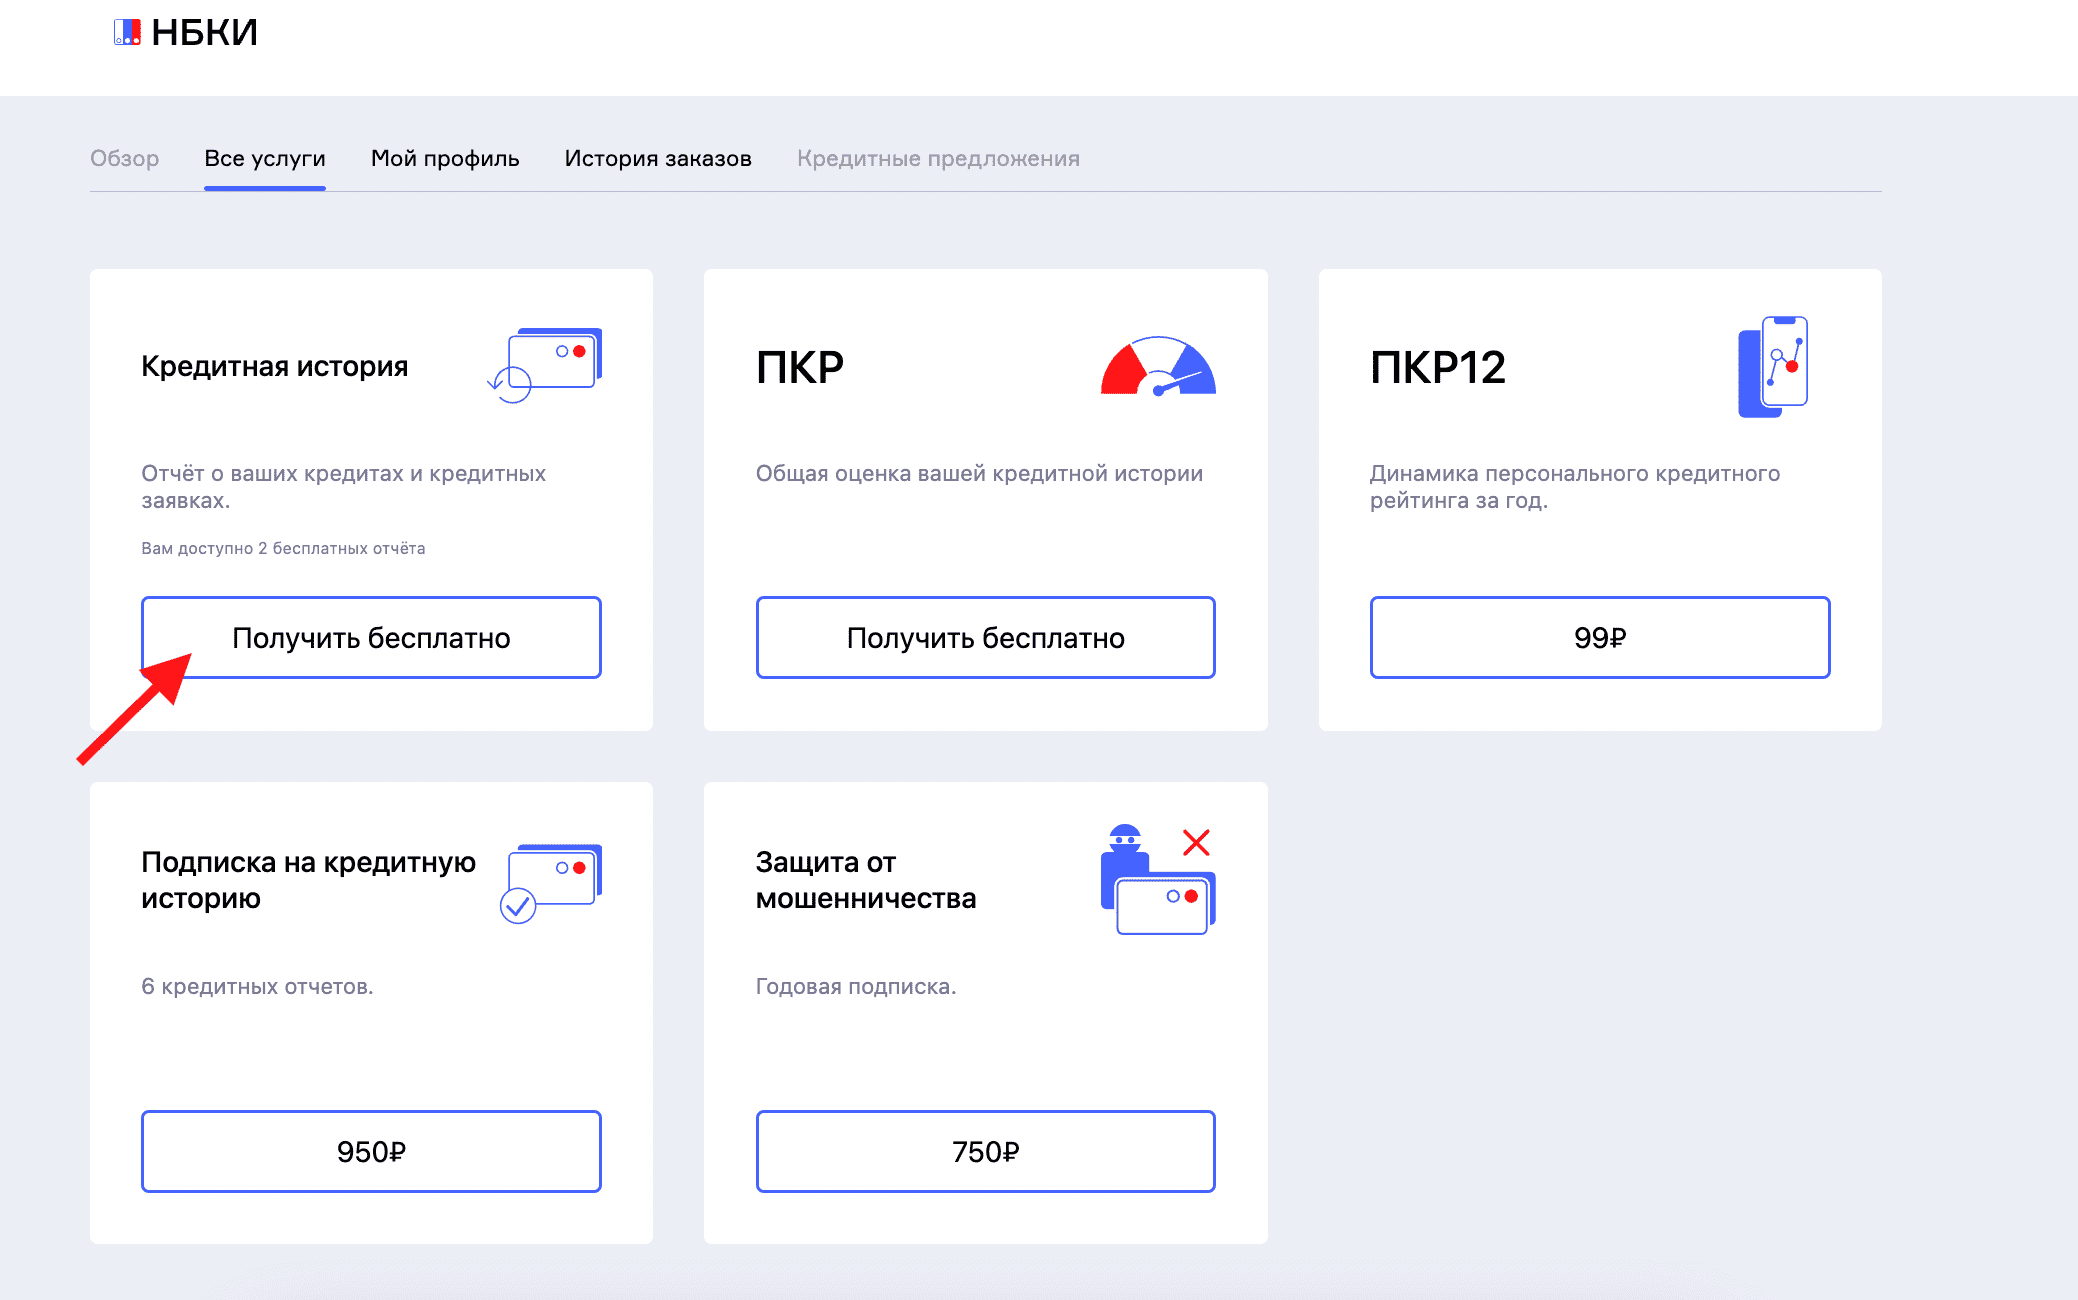
Как заказать отчет по кредитной истории. Источник: НБКИ
3. Выберите лояльный банк
Банки условно делятся на три уровня: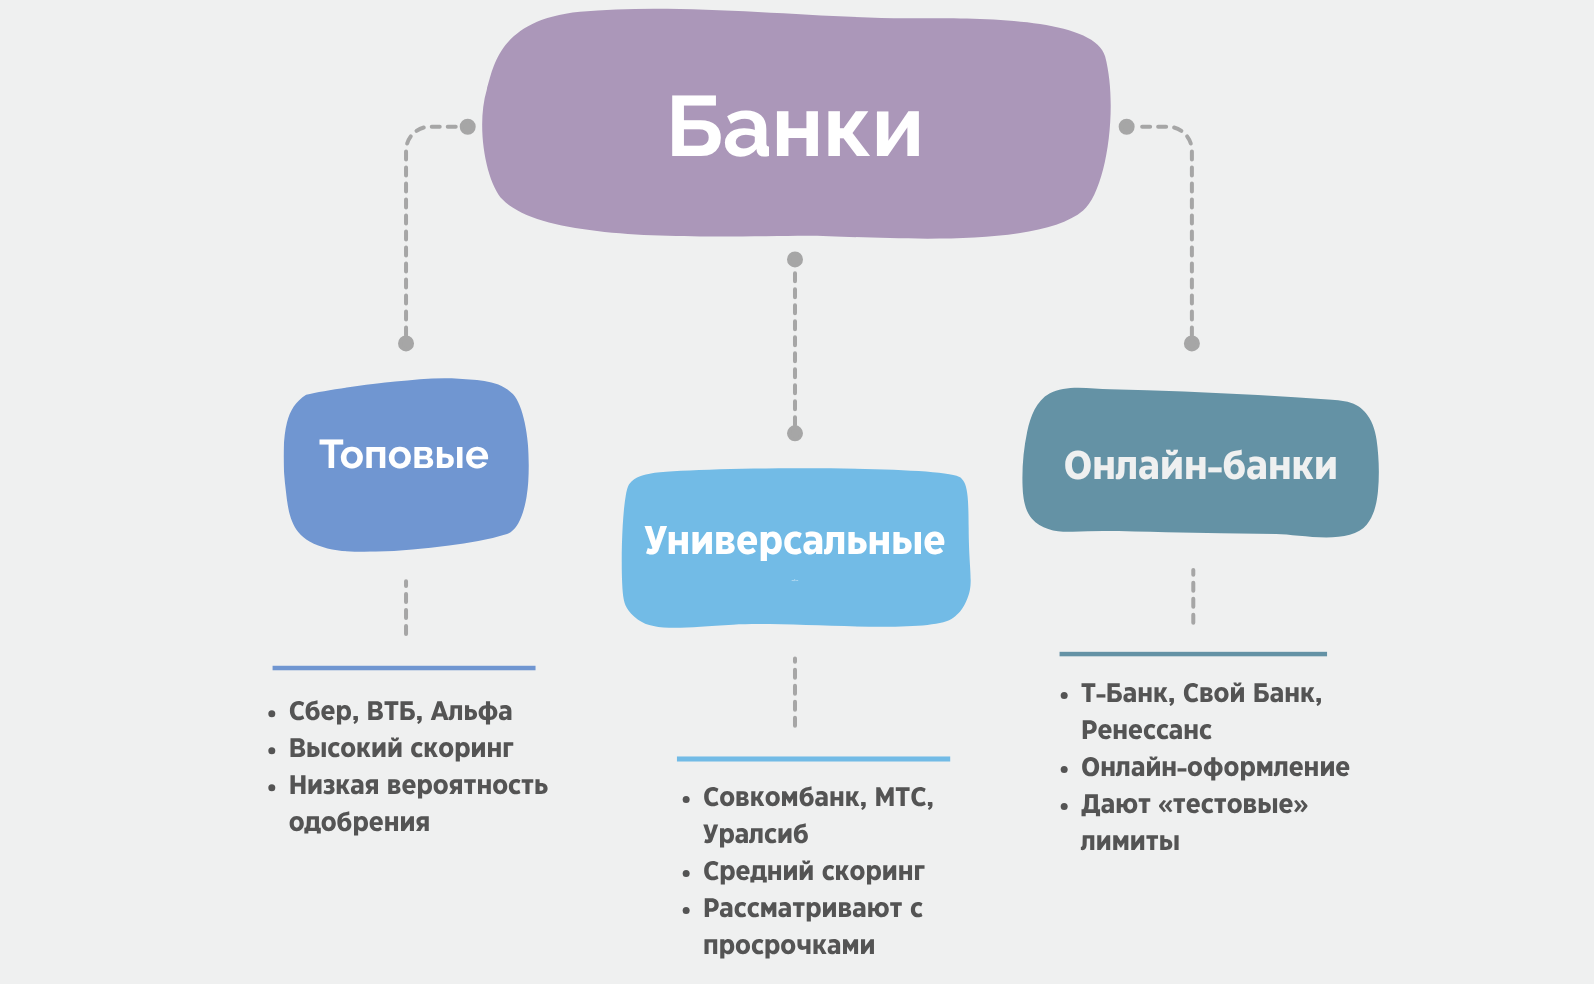
Важно: Подавайте заявки с интервалом не менее 3–5 дней, не массово, и не более, чем в 2-3 банка.
Антон подал заявку в два банка: ВТБ и Свой Банк. От первого пришел шаблонный отказ, а второй позвонил, уточнил детали и предложил карту, пусть и с лимитом всего 30 000 рублей.
4. Подготовьте данные
На этом этапе подготовьте все документы, данные и дополнительные сведения о вас как о потенциальном заемщике. Из важного понадобятся:- Паспортные данные
- Контактные данные
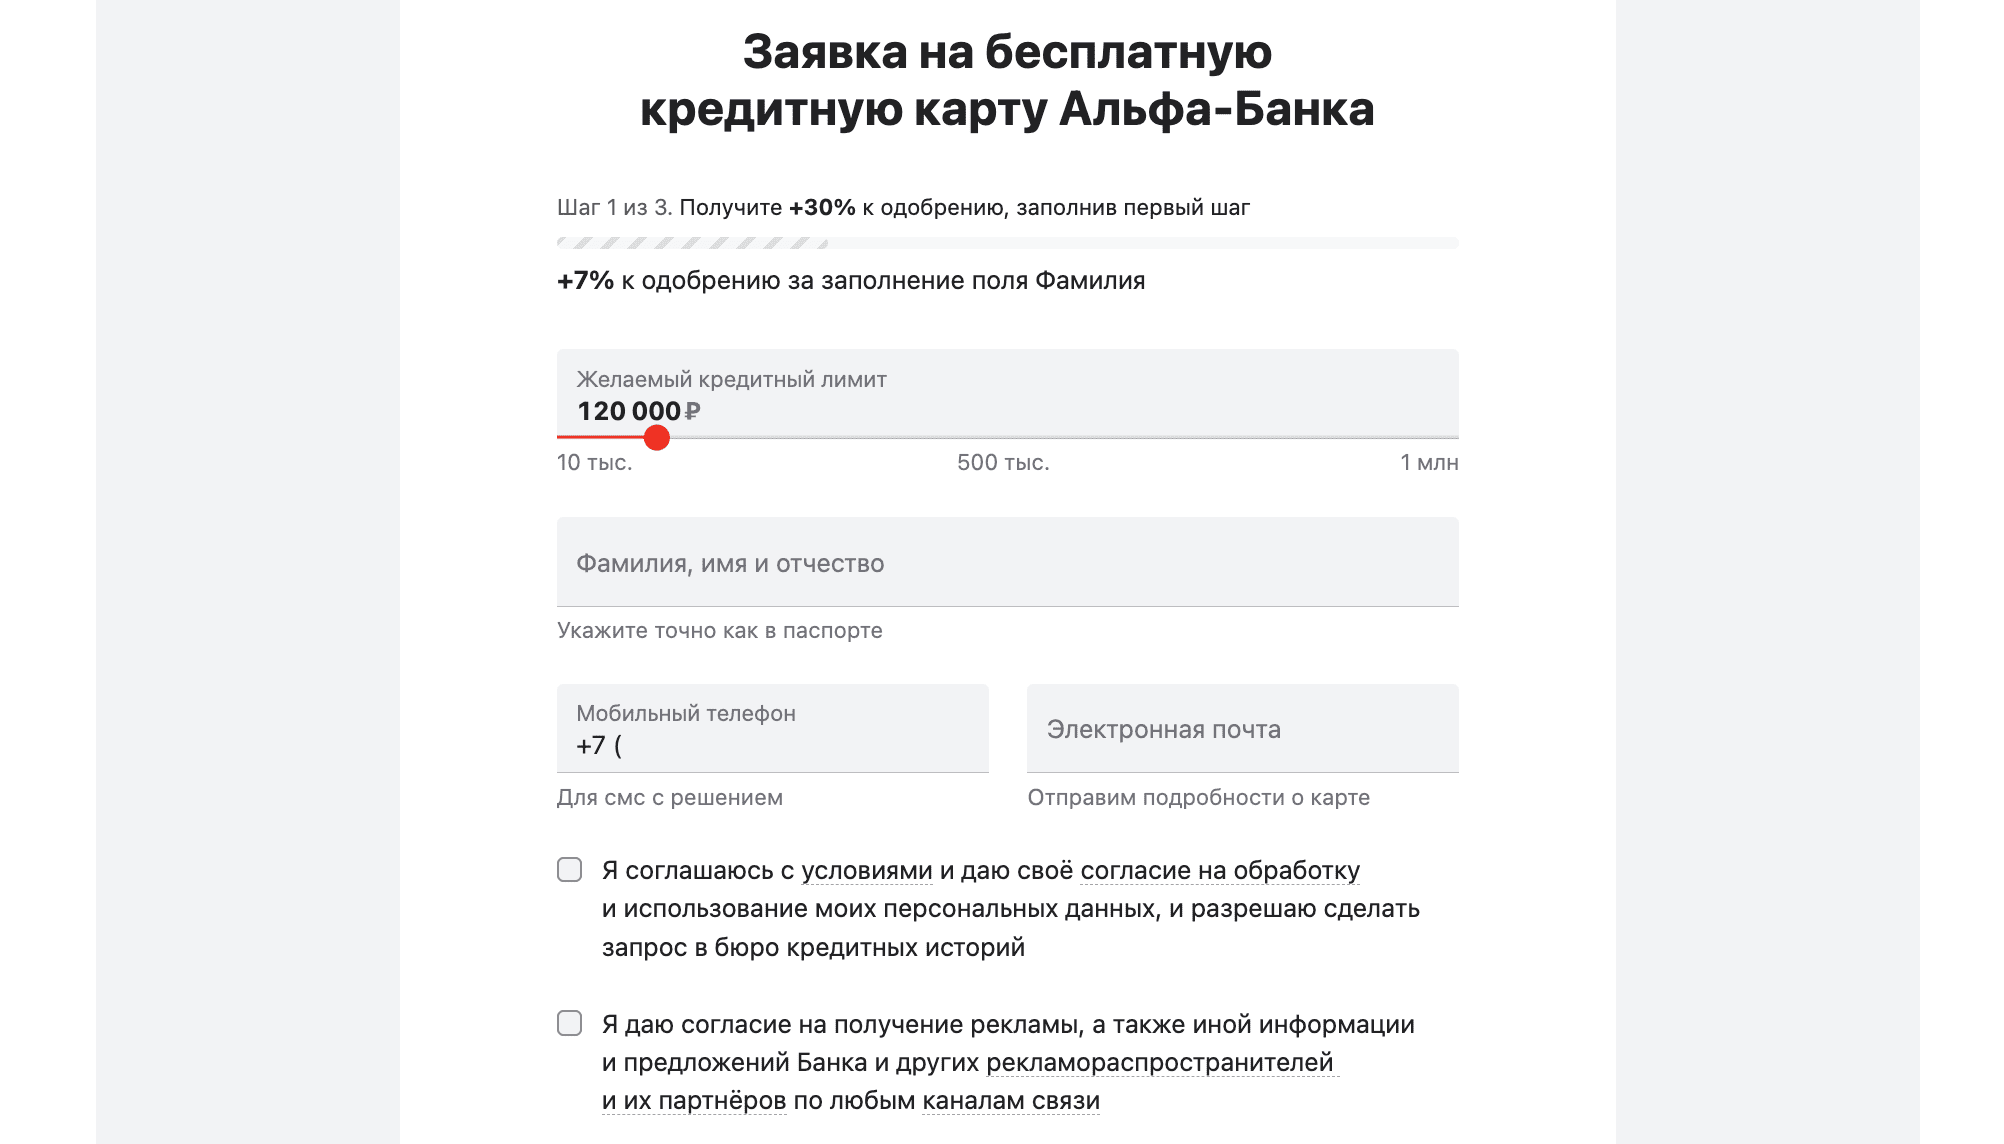
- Место работы и стаж
- Средний доход
- Номера СНИЛС, ИНН — если вы оформляете кредитную карту через подтверждение Госуслуг;
- Выписка с зарплатной карты;
- Согласие на запрос данных из ПФР — также через портал Госуслуг.
Важно: Облегченные способы проверки предполагают, что вы даете банку согласие на доступ к данным из вашей учетной записи на портале Госуслуги. И, конечно, такие проверки — не гарантия одобрения.
5. Подайте заявку онлайн
На сайте выбранного банка выберите нужную карту и нажмите «Оформить онлайн». Заполните анкету честно — скоринговые системы знают о вас больше, чем вы думаете.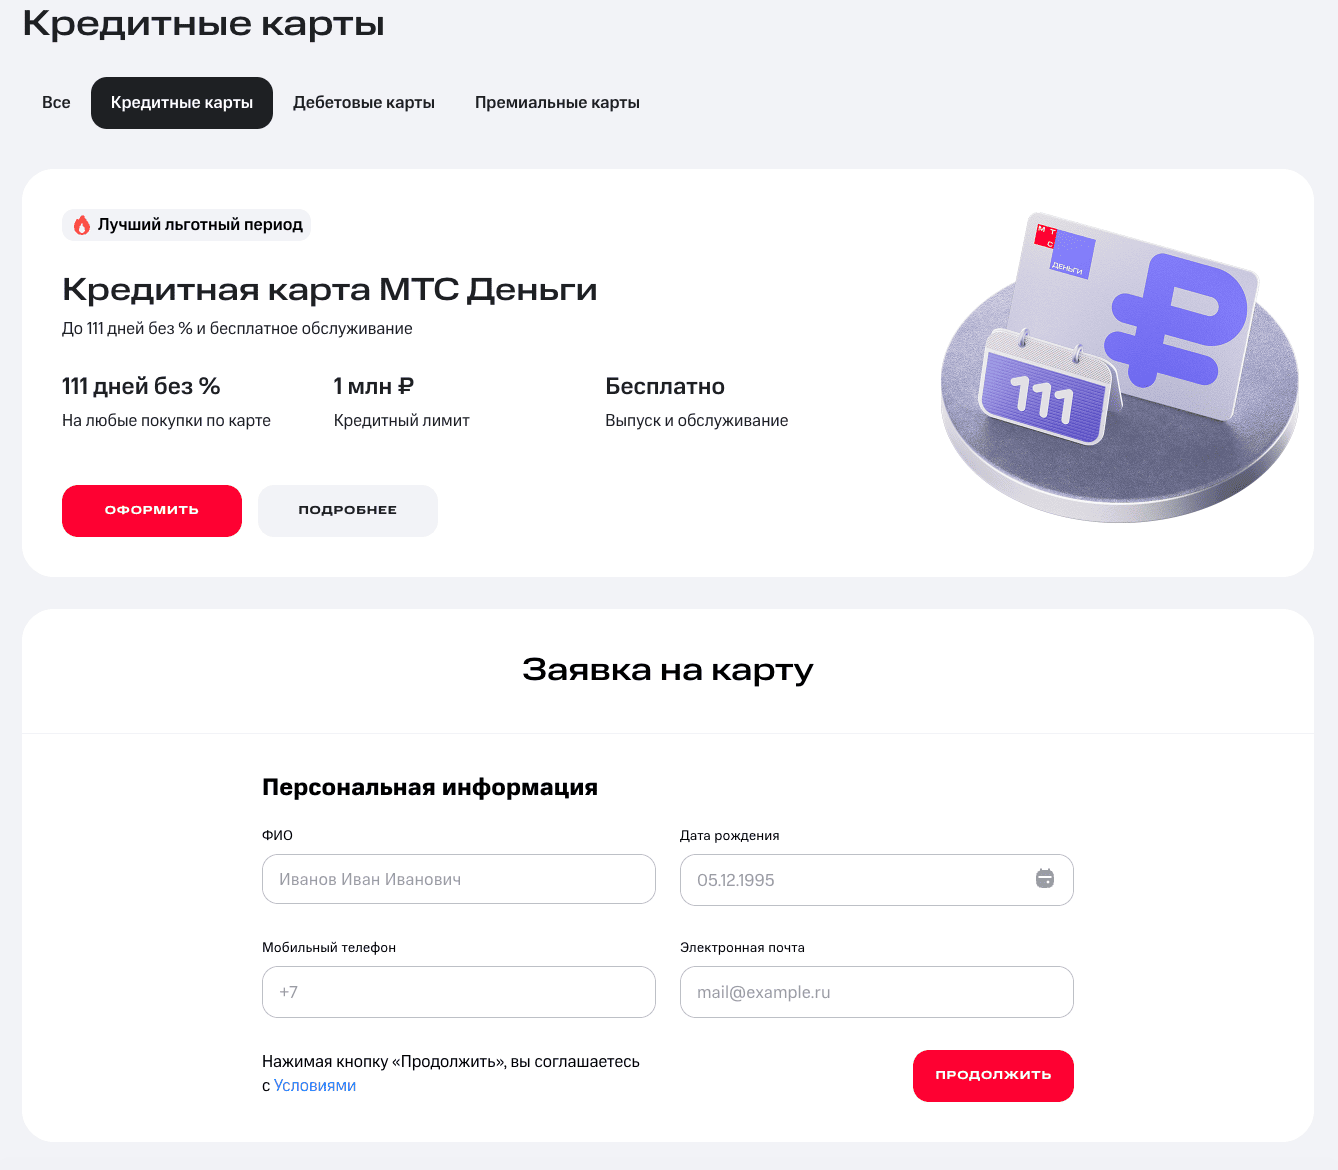
- Система делает «мягкий» запрос в БКИ (без понижения рейтинга);
- Рассчитывает кредитный балл;
- Решение приходит за 2–15 минут, иногда из банка могут позвонить.
6. Подпишите договор и активируйте карту
Если вы оформили карту онлайн, то к вам приедет курьер, попросит подписать документы, сфотографироваться с паспортом, после чего вы получите карту. Если же вы решили забрать карту в офисе — вам нужно будет прийти в офис выбранного банка, еще раз ознакомиться с договором, подписать его и забрать карту самостоятельно. Перед подписанием договора обязательно проверьте:- Личные данные;
- Лимит;
- Ставку;
- Дату платежа;
- Длительность грейс-периода (сколько дней без процентов можно пользоваться картой).
Важно: Иногда лучше установить автоплатеж на минимальный взнос — просрочка даже в 100 рублей испортит рейтинг.
7. Используйте карту правильно
После получения карты важно не просто пользоваться ею, а делать это осознанно:- Расплачивайтесь картой 2–3 раза в месяц;
- Вносите платеж полностью до даты окончания грейс-периода;
- Не снимайте наличные (за это банк снимает комиссию и проценты);
- Следите за нагрузкой — долг по всем кредитам не должен превышать 40% дохода.
8. Повышайте лимит постепенно
Через 3–6 месяцев без просрочек банк обычно сам предлагает увеличить лимит. Если нет — можно запросить вручную, приложив справку о доходах или выписку с зарплатной карты. Повышение лимита — сигнал для скоринга, что вы надежный клиент. Готово! Теперь у вас есть кредитная карта. Антон шел по плану и ему тоже одобрили карту на 30 000 рублей. Теперь его дальнейшая кредитная история в его руках.Банки, которые чаще одобряют карты при плохой кредитной истории
| Банк | Лимит | Льготный период | Особенности |
| Т-Банк | до 1 000 000 ₽ | 55 дней | Часто одобряют с маленьким лимитом, решение за 5 минут |
| Альфа-Банк | до 500 000 ₽ | 60 дней | Возможна выдача даже при старых просрочках, если есть доход |
| Совкомбанк | до 300 000 ₽ | 180 дней | Подходит для «восстановления» кредитной репутации |
| Русский Стандарт | до 150 000 ₽ | 55 дней | Рассматривают клиентов с погашенными просрочками |
| Свой Банк | до 100 000 ₽ | 120 дней | Минимум документов, но высокая ставка |
Важно: банки не гарантируют 100% одобрения — фактическое решение зависит от внутреннего скоринга, региона, личных данных клиента. Также термины «с плохой КИ» часто используются маркетингово и могут означать лишь «более мягкие требования», а не «без проверки совсем».
Может ли кредитная карта ухудшить финансовую ситуацию?
Кредитка — инструмент, который помогает финансово подстраховаться, если им пользоваться правильно. Но если нет дисциплины, она может только усугубить положение и испортить кредитную историю.
Когда не стоит оформлять кредитку
- Если у вас уже есть действующие кредиты с высокой нагрузкой;
- Если нет стабильного дохода;
- Если вы склонны тратить больше, чем зарабатываете;
- Если берете кредитную карту «на перекрытие» других долгов.
Можно ли гасить одной кредиткой долг по другой?
Формально — да, но банки это видят и оценивают негативно. По сути, это перекладывание долга с одного кармана в другой, при этом — растут комиссии и проценты.Как избежать закредитованности
- Платите вовремя, лучше — весь долг, а не минимальный платеж;
- Используйте не более 30–40 % лимита;
- Не снимайте наличные — сразу теряется льготный период;
- Настройте автоплатеж и напоминания.
Можно ли оформить кредитную карту с плохой КИ: главное
Кредитную карту при плохой кредитной истории получить можно. Но нужно показать банку, что вы — уже не тот «Антон из 2021 года», который допускал просрочки и оформлял заявки на кредиты то там, то здесь. Главное, что нужно помнить:- Начните с лояльного банка;
- Возьмите небольшой лимит — 30-50 тысяч рублей;
- Пользуйтесь картой осознанно;
- Гасите задолженность вовремя.


Оценка и пара слов помогут другим читателям