Вклад с пополнением или обычный: какой выгоднее, если сумма небольшая

Коротко: Если вы каждый месяц что-то докладываете, вклад с пополнением почти всегда принесёт больше обычного, хотя ставка у него обычно ниже. Проценты начисляются и на стартовую сумму, и на каждый новый взнос, а на обычном вкладе работают только деньги, внесённые в день открытия. Когда добавлять нечего или взносы мелкие по сравнению со стартовой суммой, берите обычный вклад с самой высокой ставкой. Деньги, которые могут понадобиться в любой день, лучше держать на накопительном счёте: при досрочном закрытии срочного вклада проценты пересчитают почти до нуля.
Содержание
  1. Какой вклад выгоднее, если сумма небольшая и вы докладываете каждый месяц
  2. Почему пополняемый вклад выигрывает, хотя ставка у него ниже
  3. Капитализация, начисление на пополнения и окно пополнения
  4. Накопительный счёт: когда он удобнее любого вклада
  5. Что будет, если снять вклад досрочно
  6. Налог на проценты и страховка вклада
  7. Вклад как подушка вместо займа
  8. Частые вопросы

Какой вклад выгоднее, если сумма небольшая и вы докладываете каждый месяц

Если часть зарплаты вы каждый месяц переводите в накопления, вклад с пополнением, скорее всего, заработает больше обычного, даже при ставке на пару пунктов ниже. Обычный вклад с максимальной ставкой приносит проценты только на сумму, внесённую при открытии. Деньги, отложенные позже, остаются на карте или идут в другой продукт под другую ставку. Перевес пополняемого вклада растёт, когда стартовая сумма маленькая, а взносов за срок набирается много.

Как правило, выбор между двумя вкладами сводится к двум суммам, и посчитать их можно на листке за пару минут. Первая сумма показывает, сколько вы недополучите со стартовых денег: стартовая сумма × разница ставок. Вторая показывает, сколько дополнительно принесут пополнения: средний остаток взносов за срок × разница между ставкой пополняемого вклада и тем, что эти деньги заработали бы на карте или накопительном счёте. Речь о тех деньгах, которые обычно оседают на зарплатной карте до следующей получки. Если вторая сумма выходит больше первой, на практике выгоднее открыть вклад с пополнением.

Разберём условный пример. Вы кладёте 30 000 ₽, а обычный вклад даёт на 2 пункта больше. Получается, что на стартовой сумме вы теряете 600 ₽ за год. Дальше вы, скажем, откладываете с зарплаты и в конце каждого месяца добавляете по 5 000 ₽. До закрытия вклада наберётся 11 взносов, их средний остаток за год составит 27 500 ₽, и под 16% они принесут 4 400 ₽. Если сравнивать с картой, на которой проценты не начисляются, выигрыш очевиден. А вот если бы эти деньги лежали на накопительном счёте, разница, как правило, сократилась бы до пары сотен рублей, и тогда решать пришлось бы уже по ставке счёта.
Пример: 30 000 ₽ на год и пополнения по 5 000 ₽ в месяц
Доход за 12 месяцев без капитализации. Ставки условные: обычный вклад 18%, с пополнением 16%, накопительный счёт 13%
9 200 ₽вклад с пополнением под 16%
8 975 ₽обычный вклад 18% и пополнения на счёт под 13%
5 400 ₽обычный вклад 18%, пополнения лежат на карте

Почему пополняемый вклад выигрывает, хотя ставка у него ниже

По обычному вкладу банк заранее знает, сколько денег получит и на какой срок, и за эту определённость платит больше. Право докладывать деньги удобно клиенту, поэтому ставку по такому вкладу банк делает ниже. На крупной стартовой сумме разница в ставках стоит заметных денег. На небольшой её перекрывают проценты, которые принесут будущие взносы.

Второй плюс в том, что ставка записана в договоре и действует до конца срока. Деньги, внесённые через полгода, обычно получают тот же процент, что и стартовая сумма. Если за это время Банк России снизит ключевую ставку, банки снизят и ставки по новым вкладам, и открыть вклад на прежних условиях уже не выйдет. А на пополняемый вклад вы продолжаете докладывать под старый процент.

Третий плюс — меньше хлопот. У вас один договор, одна дата окончания и один пересчёт, если вклад придётся закрыть раньше. Если открывать отдельный вклад на каждое пополнение, к концу года наберётся десяток договоров с разными сроками, а часть взносов банк может не принять из-за минимальной суммы вклада.

У примера из таблицы ниже есть и обратная сторона. Больше всего на бумаге, 10 350 ₽, приносит схема «обычный вклад плюс отдельный новый вклад на каждое пополнение». Но для этого ставка 18% должна держаться весь год, а банк должен открывать вклады по 5 000 ₽. Обычный вклад вместе с накопительным счётом отстаёт от пополняемого вклада всего на 225 ₽. Будь ставка счёта на 1–2 пункта выше, эта связка вышла бы вперёд. Так что считайте по ставкам своего банка.

Пример расчёта: 30 000 ₽ на 12 месяцев, 11 пополнений по 5 000 ₽ в конце месяца, без капитализации, ставки условные
ВариантСтавкаПроценты со стартовых 30 000 ₽Проценты с пополненийИтого за год
Обычный вклад, пополнения копятся на карте18%5 400 ₽0 ₽5 400 ₽
Обычный вклад и новый вклад на каждое пополнение18%5 400 ₽4 950 ₽10 350 ₽
Вклад с пополнением16%4 800 ₽4 400 ₽9 200 ₽
Обычный вклад и накопительный счёт для пополнений18% и 13%5 400 ₽3 575 ₽8 975 ₽
Всё на накопительном счёте13%3 900 ₽3 575 ₽7 475 ₽
Чек-лист
Как выбрать вклад за 5 минут
  1. Посчитайте, сколько добавите за срокУмножьте сумму, которую откладываете в месяц, на число месяцев, в которые точно сможете докладывать. Редкие и мелкие взносы перевес не дадут.
  2. Подставьте ставки в формулуПотеря = стартовая сумма × разница ставок. Выигрыш = средний остаток пополнений × разница со ставкой карты или накопительного счёта.
  3. Проверьте условия пополненияОкно пополнения (до какого дня можно докладывать), лимит общей суммы, минимальный взнос, можно ли пополнять переводом из другого банка.
  4. Сравните капитализацию и эффективную ставкуЕжемесячная капитализация добавляет доход. Если банк указывает эффективную ставку, сравнивайте вклады по ней.
  5. Прочитайте пункт о досрочном расторженииПо какой ставке пересчитают проценты, есть ли льготные условия после нескольких месяцев, разрешено ли частичное снятие.
  6. Проверьте банк на сайте АСВНа asv.org.ru найдите банк в реестре участников системы страхования вкладов.
  • Не кладите на срочный вклад деньги, которые могут понадобиться раньше срокаПри досрочном закрытии проценты обычно пересчитывают по ставке до востребования, и доход почти обнуляется.

Капитализация, начисление на пополнения и окно пополнения

Капитализацией называют присоединение начисленных процентов к вкладу: в следующем периоде проценты начисляются уже и на них. По Гражданскому кодексу, если в договоре не сказано иное, проценты выплачивают раз в квартал, а те, что вкладчик не забрал, увеличивают сумму вклада. Банки обычно меняют это условие и предлагают ежемесячную капитализацию или выплату процентов на карту.

Пример: 30 000 ₽ лежат год под 16% годовых. Без капитализации вы получите 4 800 ₽, с ежемесячной около 5 170 ₽. Эффективная ставка в этом случае примерно 17,2%. На маленькой сумме разница составит несколько сотен рублей, зато при выборе между вкладами с почти одинаковыми ставками именно она может оказаться решающей.

Проценты на пополнение начисляют со следующего дня после того, как деньги поступили в банк. Допустим, вы отправили перевод из другого банка в пятницу вечером. Зачислить его могут только в понедельник, и тогда проценты пойдут со вторника.

До открытия вклада найдите в условиях четыре ограничения:

  • окно пополнения. Нередко взносы принимают только в первые месяцы срока или перестают принимать незадолго до окончания;
  • лимит. Общую сумму пополнений банк может ограничить, например, размером первого взноса;
  • минимальный взнос. Разовое пополнение меньше суммы, указанной в условиях, банк не примет;
  • способ пополнения. Некоторые вклады можно пополнить только с карты того же банка или наличными в отделении.

Если вы собираетесь докладывать дольше, чем открыто окно пополнения, по факту у вас будет обычный вклад. В расчёт берите только взносы, которые банк успеет принять.

Накопительный счёт: когда он удобнее любого вклада

С накопительного счёта деньги можно снять в любой день, и проценты за прошедшие дни никуда не денутся. Поэтому на нём удобно держать сумму, которая может понадобиться неожиданно: после снятия проценты просто начисляются на то, что осталось.

Минус счёта в том, что ставку по нему банк может менять, если это разрешено договором. Со срочным вкладом гражданина так нельзя: уменьшить записанную в договоре ставку в одностороннем порядке банк не вправе (п. 3 ст. 838 ГК). Сегодняшний высокий процент по счёту через полгода может оказаться заметно ниже, особенно когда ключевая ставка снижается.

На доход по счёту влияют ещё два условия:

  • база для процентов. Банк считает их либо на ежедневный остаток, либо на минимальный остаток за месяц. Во втором случае достаточно на один день снять почти всё, и проценты за весь месяц начислят только на этот минимум;
  • приветственная ставка: повышенный процент для новых клиентов действует первые месяцы, потом ставка падает до базовой.

Счёт выигрывает, если вы не уверены, что продержите деньги до конца срока, или если его ставка почти не уступает ставке вклада с пополнением. Для небольших сумм удобна связка: основную часть держать на вкладе, запас на ближайшие траты — на накопительном счёте.

Что будет, если снять вклад досрочно

Гражданин вправе забрать вклад по первому требованию, это прямо записано в Гражданском кодексе. Расплачиваться придётся процентами: при досрочном возврате срочного вклада их выплачивают по ставке вклада до востребования, если договор не предусматривает другой размер. У большинства банков ставка до востребования символическая, доли процента.

Пример: 30 000 ₽ лежат на обычном вкладе под 18%, через 8 месяцев деньги понадобились. По договору за это время набежало бы 3 600 ₽. При ставке до востребования, допустим, 0,01% вы получите около 2 ₽. Проценты, которые уже выплатили на карту или присоединили к вкладу, банк, как правило, удержит из суммы при закрытии.

Если в договоре написано, что вклад безотзывный или открыт без права досрочного расторжения, забрать деньги раньше срока не получится. Это условие стоит найти до подписания.

Сохранить доход помогают четыре приёма:

  • лесенка вкладов: сумму делят на несколько вкладов с разными датами окончания, в том числе короткие, на три месяца (ставки по ним мы собирали в октябрьской подборке). Понадобились деньги, закрываете один вклад, остальные продолжают работать;
  • частичное снятие: некоторые вклады разрешают забрать часть денег до неснижаемого остатка, проценты на остаток сохраняются;
  • льготное расторжение: у части вкладов после нескольких месяцев проценты при досрочном закрытии пересчитывают по сниженной, но заметной ставке;
  • кредит под залог вклада: банк выдаёт деньги, а вклад продолжает приносить проценты. Подробно мы разобрали это в статье о кредите под залог вклада.

Условный расчёт: на вкладе с пополнением из нашего примера к концу десятого месяца накопилось бы около 7 000 ₽ процентов, и тут понадобилось 20 000 ₽ на два месяца. Закрыв вклад, вы потеряете почти весь этот доход. Кредит под залог вклада на 20 000 ₽ под условные 20% годовых обойдётся примерно в 670 ₽ за два месяца. Разница в пользу кредита, если банк его выдаёт и вы уверены, что вернёте деньги вовремя.

Налог на проценты и страховка вклада

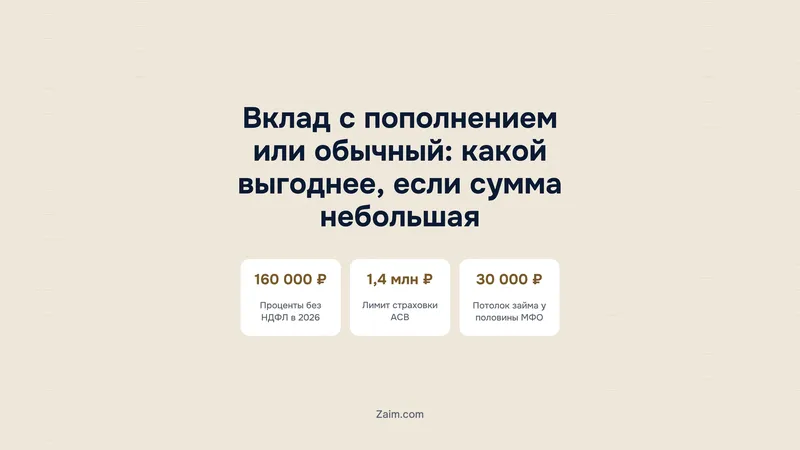
НДФЛ с процентов по вкладам берут только с той части, которая превышает необлагаемый лимит. Лимит определяет ст. 214.2 НК: 1 млн ₽ умножают на самую высокую ключевую ставку Банка России из тех, что действовали на 1-е число каждого месяца года. Он один на все ваши вклады и счета во всех российских банках.

За 2026 год без налога останутся проценты в пределах 160 000 ₽, подробнее об этом в нашей новости. Столько набегает примерно с миллиона рублей под ставку, близкую к ключевой, поэтому с вклада в несколько десятков тысяч платить ничего не придётся. Если лимит всё же окажется превышен, налоговая сама посчитает налог по данным банков и в следующем году пришлёт уведомление. Как проверить расчёт, мы разобрали в статье о сумме и ставке налога.

Закон № 177-ФЗ страхует вклады в одном банке на сумму до 1,4 млн ₽. Если банк лишится лицензии, АСВ выплатит деньги вместе с процентами в пределах этого лимита. Под страховку попадают и вклады, и накопительные счета. До открытия найдите банк в реестре участников системы страхования на asv.org.ru. И посмотрите, какой договор вам дают подписать: иногда под названием «вклад» продают инвестиционное или накопительное страхование, а его АСВ не страхует.

Вклад как подушка вместо займа

Небольшой вклад с пополнением выручает и при внезапных тратах. Займы в МФО берут примерно на такие же суммы. Мы сравнили условия 383 действующих МФО: у половины из них максимальный займ не превышает 30 000 ₽, а у половины компаний, где срок считают в днях, максимальный срок не больше 30 дней. Когда сопоставимая сумма уже лежит на вашем счёте, занимать не придётся.

Сколько откладывать, зависит от ваших расходов. Первая цель — сумма одной крупной непредвиденной траты: ремонт техники, лечение, срочная поездка. Следующая — месячные обязательные расходы. Подушку удобнее держать на накопительном счёте или на вкладе с частичным снятием, чтобы срочная трата не обнулила проценты по всему вкладу.

Когда расход случился, а денег на счёте не хватает, сравните варианты по полной стоимости. Если деньги лежат на срочном вкладе, кредит под его залог обычно дешевле досрочного закрытия. Займ в МФО имеет смысл рассматривать, когда других вариантов нет и вы точно знаете, из каких денег вернёте его в срок. Условия разных компаний собраны в разделе займов.

Проценты на сумму банковского вклада начисляются со дня, следующего за днем ее поступления в банк, до дня ее возврата вкладчику включительно, а если ее списание со счета вкладчика произведено по иным основаниям, до дня списания включительно.

Гражданский кодекс РФ, Статья 839, пункт 1

Главное

  • Вклад с пополнением выгоднее, если выигрыш на взносах (средний остаток пополнений × разница ставок) больше потери на старте (стартовая сумма × разница ставок).
  • При небольшой стартовой сумме и регулярных взносах он почти всегда обгоняет обычный вклад, если иначе деньги лежали бы на карте без процентов.
  • Накопительный счёт удобнее для денег, которые могут понадобиться в любой день, но банк может снизить по нему ставку, а по срочному вкладу гражданина — нет.
  • При досрочном закрытии срочного вклада проценты обычно пересчитывают по ставке до востребования. Лесенка вкладов, частичное снятие и кредит под залог вклада помогают сохранить доход.
  • С процентов по вкладу в десятки тысяч рублей налога не будет: необлагаемая сумма за 2026 год — 160 000 ₽.
  • Вклады и накопительные счета до 1,4 млн ₽ в одном банке застрахованы АСВ.

Частые вопросы

Какой вклад выгоднее: с пополнением или без?

Если вы собираетесь докладывать деньги, например откладывать часть каждой зарплаты, на практике вклад с пополнением, как правило, выходит выгоднее, даже когда ставка у него ниже. Проверить это на своих цифрах несложно, нужно посчитать две суммы. Первая: стартовый взнос × разница ставок. Вторая: средний остаток пополнений × разница между ставкой вклада и тем, что эти деньги принесли бы на карте или накопительном счёте. Если же докладывать вы не планируете, опция пополнения вам ни к чему: ищите вклад без пополнения с самой высокой ставкой.

Можно ли открыть вклад на маленькую сумму, например 1 000 или 10 000 рублей?

Сколько нужно положить на вклад как минимум, решает сам банк: закон тут никаких рамок не ставит. На практике во многих банках вклад открывают и с небольшой суммой. Накопительный счёт, как правило, можно завести вообще с нулём на балансе, а деньги перекинуть потом, в день зарплаты. Одно уточнение: перед открытием всё же прочитайте условия именно этого вклада и найдите, есть ли там порог. Бывает, что повышенная ставка включается только начиная с определённой суммы.

Что выгоднее для небольшой суммы — вклад или накопительный счёт?

Тут всё упирается в один вопрос: понадобятся ли вам эти деньги до конца срока. Если вы уверены, что нет, вклад, как правило, даст больше, к тому же ставка по нему прописана в договоре и не изменится. А деньги, которые могут понадобиться в любой момент, например если машина вдруг встанет и её придётся срочно чинить, удобнее держать на накопительном счёте: снимете часть, а проценты при этом не пропадут. На практике люди обычно делят сумму: большую часть отправляют на вклад, а запас на ближайшие расходы держат на счёте.

Что будет с процентами, если досрочно снять деньги со вклада?

Закрыть вклад досрочно можно когда угодно, и банк обязан отдать деньги. Но проценты в этом случае обычно пересчитают по ставке вклада до востребования, если в договоре не прописан другой размер. Так установлено Гражданским кодексом. Ставка до востребования, как правило, составляет доли процента, поэтому от дохода почти ничего не остаётся. Исключение составляют вклады, где предусмотрено льготное расторжение или частичное снятие.

Какая сумма процентов по вкладам не облагается налогом в 2026 году?

На практике за 2026 год без налога останутся проценты в пределах 160 000 ₽. Лимит считают по ст. 214.2 НК: 1 млн ₽ умножают на самую высокую ключевую ставку, которая действовала на 1-е число какого-либо месяца в течение года. Об одной вещи, как правило, забывают: лимит общий для всех ваших вкладов и счетов во всех банках. Если у вас вклад в одном банке, а накопительный счёт, куда падает зарплата, в другом, проценты по ним сложат вместе. Налог возьмут только с той части процентов, которая вышла за эту сумму.

Начисляются ли проценты на пополнение с первого дня?

Нет. Проценты, как правило, начинают начисляться со следующего дня после того, как деньги поступили в банк (п. 1 ст. 839 ГК). На практике это выглядит так: вы перевели деньги из другого банка вечером после работы или в выходные, их зачислят позже, и отсчёт сдвинется. И раз уж вы пополняете вклад, проверьте окно пополнения: некоторые вклады принимают взносы только в первые месяцы срока.

Что такое капитализация и насколько она увеличивает доход?

Капитализация означает, что начисленные проценты прибавляют к сумме вклада, а дальше проценты начисляются уже и на них. Как правило, чем чаще банк это делает, тем выше получается эффективная ставка.
Пример: при ставке 16% и ежемесячной капитализации эффективная ставка выходит около 17,2%. На практике это значит, что вклад 30 000 ₽, который вы, допустим, откладываете на отпуск, за год принесёт примерно 5 170 ₽, а не 4 800 ₽.

Вклад с пополнением или обычный: какой выгоднее, если сумма небольшая
Маргарита Гвоздева
Об авторе
Автор аналитических материалов о финансовом рынке
Все материалы автора
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв