Стоимость микрозайма на 30 дней: проценты, ПСК и возврат

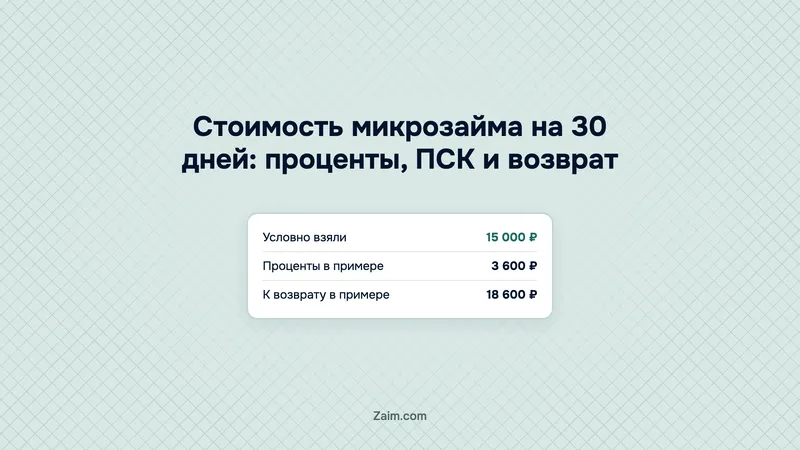
Коротко: В учебной модели 15 000 ₽ на 30 дней по ставке 0,8% в день дают 3 600 ₽ процентов и 18 600 ₽ к возврату. Дополнительных платежей и просрочки в расчёте нет. Ниже — формула, сравнение сумм и проверка расходов по договору.
Содержание
  1. Сколько стоит микрозайм на 30 дней?
  2. Где найти дневную ставку и условия начисления?
  3. Как посчитать проценты и сравнить разные суммы?
  4. Как ставка и срок меняют переплату?
  5. Что показывает полная стоимость и где посмотреть ПСК?
  6. Как проверить дополнительные услуги и нулевую ставку?
  7. Зачем проверять кредитора перед расчётом?
  8. Что сверить перед заявкой и подписанием договора?
  9. Что ещё спрашивают про стоимость займа

Сколько стоит микрозайм на 30 дней?

В учебном примере 15 000 ₽ на 30 дней под 0,8% в день проценты составят 3 600 ₽, а сумма возврата — 18 600 ₽. Расчёт предполагает неизменный долг и исключает дополнительные платежи и просрочку. Если выбираете займы на карту, процент и срок можно сопоставить в калькуляторе займов, а полученный результат — с документами кредитора.

Первый шаг — отделить деньги, которые вы получите, от расходов за их использование. Возврат включает основной долг и начисленные проценты; другие выбранные платежи проверяются отдельно. Сумма в карточке предложения не заменяет итог по индивидуальным условиям.

Одобрят ли заявку и сколько будет стоить выбранный договор — разные вопросы. Учебный расчёт помогает оценить расходы, но не подтверждает решения кредитора. Для выбора нужны условия вашего предложения: сумма, срок, ставка, график и дополнительные платежи. Если хотя бы одно из них отличается от примера, итог надо пересчитать.

Одобрят ли вам заём?

Три вопроса — покажем вероятность одобрения и кто выдаёт под вашу ситуацию.

Сколько вам лет?
Ваши варианты займа
Топ выбор
Lime От 4 000 до 100 000 ₽ · От 0% до 0,8%
Небус От 3 000 до 100 000 ₽ · До 0,8%
Эквазайм От 3 000 до 15 000 ₽ · От 0% до 0,8%
Финуслуги От 1 000 до 100 000 ₽ · От 0% до 1%
Все займы

Где найти дневную ставку и условия начисления?

Дневную ставку и порядок начисления сверяйте с документами конкретного кредитора. Часть 23 статьи 5 закона о потребительском кредите устанавливает: «Процентная ставка по договору потребительского кредита (займа) не может превышать 0,8 процента в день».

Указанный предел не означает, что каждый продукт стоит одинаково. Найдите ставку выбранного предложения и сохраните её единицу измерения. Запись в процентах за день и показатель в процентах годовых нужно читать отдельно. Не подставляйте годовую величину в формулу с числом дней.

Ставку для вычисления переводят в десятичную долю: в нашем примере получается 0,008. Проценты делят на сто, затем используют полученное значение в формуле. Если калькулятор запрашивает процент, вводите процент; если формулу составляете сами, не забудьте преобразование.

Что проверить: с какой суммы начисляются проценты, когда начинается расчёт и как указан срок. Для неизменного долга наша модель подходит как учебная арифметика. Если остаток меняется или платежи идут по графику, одного умножения первоначальной суммы на срок недостаточно.

Из чего состоит возврат в учебном примере
Неизменный долг, простые проценты; дополнительные платежи и просрочка исключены
15 000 ₽Условно полученная сумма
3 600 ₽Начисленные проценты
18 600 ₽Сумма и проценты к возврату
Источник: Редакционный расчёт; ставка — статья 5 закона о потребительском кредите

Как посчитать проценты и сравнить разные суммы?

В простой модели проценты равны сумме, умноженной на дневную ставку в долях и число дней. На условную тысячу рублей: 1 000 × 0,008 × 30 = 240 ₽. Затем к процентам прибавляют сумму, которую получили: итог — 1 240 ₽.

Таблица использует тот же срок и порядок начисления. Суммы условные, дополнительных расходов и изменения остатка нет. Строки не являются предложениями МФО: они показывают, как размер долга влияет на проценты при одинаковых исходных условиях.

Условно полученная суммаПроценты по моделиИтог возврата
1 000 ₽240 ₽1 240 ₽
5 000 ₽1 200 ₽6 200 ₽
10 000 ₽2 400 ₽12 400 ₽

Для исходной суммы стоимость одного дня пользования в модели равна 120 ₽. Это обычные проценты до выбранного срока возврата, а не штраф за нарушение договора. Порядок расчёта просрочки нужно смотреть отдельно в документах; переносить на неё учебную формулу нельзя.

Считаем: сначала проценты, затем возврат, затем отдельные расходы, если они есть. Такой порядок позволяет увидеть, какая часть итога приходится на полученные деньги, а какая — на использование займа. Сверьте результат с суммой в договоре до согласия с условиями.

Как ставка и срок меняют переплату?

В сопоставимом примере с условной ставкой 0,5% в день проценты составят 2 250 ₽. Разница с исходной моделью — 1 350 ₽. Сумма, срок и остальные допущения одинаковы; наличие предложения с такой ставкой на рынке здесь не утверждается.

Сравнение имеет смысл, когда меняется выбранный параметр. При другой сумме или дополнительных услугах меньшая ставка сама по себе не показывает все расходы. Запишите итог по каждому предложению и сопоставляйте документы при одинаковых исходных данных.

Изменение срока тоже влияет на проценты. Для условного периода 20 дней наша модель даёт 17 400 ₽ к возврату. Разница процентов с исходным сроком составляет 1 200 ₽. Это сравнение заранее выбранных сроков, а не расчёт досрочного погашения конкретного договора.

Дату возврата сопоставьте с ожидаемым поступлением денег. Более короткий срок снижает проценты в модели, но потребует раньше вернуть основной долг. При реальном выборе проверьте также график: разовый возврат и последовательные платежи нельзя сравнивать по одной строке без уточнения условий.

Что показывает полная стоимость и где посмотреть ПСК?

ПСК — полную стоимость потребительского кредита или займа — смотрите на 1-й странице договора перед таблицей индивидуальных условий. Статья 6 закона описывает её определение «как в процентах годовых, так и в денежном выражении».

Учебное умножение дневной ставки на срок не заменяет установленного расчёта ПСК. Формула выше показывает простые проценты при выбранных допущениях. Значение в договоре служит отдельной проверкой стоимости; единицы измерения сохраняйте при сравнении.

  • Сверяйте дневную ставку, ПСК и сумму возврата отдельно. Если результат вашей простой модели отличается от договора, выясните порядок начисления и состав платежей до подписания.

На что смотреть: какие платежи указаны в индивидуальных условиях и когда их нужно внести. Не считайте дневную ставку годовой ПСК и не определяйте юридическую ПСК произвольным делением результата примера. Сумма к возврату и стоимость финансирования решают разные вопросы при чтении договора.

Как проверить дополнительные услуги и нулевую ставку?

Если к исходному примеру условно добавить отдельно выбранную услугу за 600 ₽, расходы составят 19 200 ₽. Цена услуги здесь учебная. Если платёж включён в итог документа, повторно прибавлять его нельзя.

Откройте описание выбранной услуги и её цену. Сопоставьте эти сведения с итоговыми расходами и своими согласиями. Для отдельного расчёта воспользуйтесь калькулятором стоимости платных услуг. Универсальные условия отмены акции или возврата денег по этому примеру определить нельзя.

  • Перед подтверждением заявки проверьте выбранные услуги и их стоимость. Отделите их от процентов и выясните, входят ли они в показанный итог.

При условной ставке 0% и отсутствии любых иных платежей проценты равны нулю. Такая модель показывает арифметику бесплатного использования денег. Рекламная ставка требует чтения конкретных условий: срок акции, выбранные услуги и другие расходы не устанавливаются нашим примером.

Сохраните документы предложения, чтобы сравнивать одинаковые сведения. Надпись о беспроцентном займе не объясняет каждый платёж. Перед согласием найдите сумму, которую получите, и сумму, которую потребуется вернуть по выбранным условиям.

Зачем проверять кредитора перед расчётом?

Расчёт относится к условиям выбранного кредитора, поэтому сначала установите юридическое лицо. Наш срез официального реестра Банка России от 04.10.2026 содержит 813 действующих МФО: 25 МФК и 788 МКК. Это число организаций, а не предложений с одинаковой ценой.

Сведения кредитора в документах сопоставьте с официальными сведениями Банка России. Датированный срез не заменяет проверку конкретной компании сегодня. Число МФО не показывает вероятность одобрения, ставку вашего договора или доступность рекламного продукта.

Перед новой заявкой полезно выяснить, какие обязательства у вас есть. Порядок проверки описан в статье об активных займах и кредитной истории. Расчёт нового платежа оценивайте вместе с известными расходами, а не отдельно от них.

Что сверить перед заявкой и подписанием договора?

Перед заявкой сопоставьте сумму к получению, срок, единицу ставки, график, доплаты и способ возврата. Для выбранной учебной суммы проверьте порядок начисления по своему договору: результат примера не переносится автоматически на другие условия.

Проверка стоимости перед согласием с условиями
Работайте с документами выбранного кредитора
  1. Исходные данныеСумма к получению, единица ставки, срок и дата платежа
  2. ПлатежиРасчёт по указанному порядку начисления и график возврата
  3. Дополнительные расходыУслуги, их цена и включение в итоговую сумму
  4. Сверка договораПСК, сумма возврата и выбранный способ оплаты
Источник: Редакционный чек-лист по статьям 5 и 6 закона о потребительском кредите

До подписания запишите итог на дату платежа и сравните его с деньгами, которыми планируете располагать. Если график состоит из нескольких платежей, проверьте каждый. Не ориентируйтесь только на рекламу ставки или небольшую сумму процентов.

Непонятное расхождение между собственным расчётом и документами — повод запросить пояснение у кредитора. Уточните исходные значения, порядок начисления и состав итога. Подтверждайте условия после того, как сможете объяснить себе сумму возврата и выбранные расходы.

Если нет времени читать

  • Для простой модели нужны сумма, дневная ставка и срок. Другой график требует отдельного расчёта.
  • К процентам прибавляют основной долг; выбранные дополнительные расходы проверяют отдельно.
  • ПСК сверяют в договоре, сохраняя единицы измерения. Простая формула её не заменяет.
  • Проверьте кредитора, итог и дату платежа до согласия с условиями.

Что ещё спрашивают про стоимость займа

Можно ли рассчитать заём на тысячу рублей?

Да, в учебной модели простых процентов формула не меняется из-за небольшой суммы. Для выбранного договора сначала проверьте порядок начисления и отдельно сверьте другие платежи.

Дневная ставка и ПСК — одинаковые показатели?

Нет. Их единицы и назначение различаются; смотрите оба значения в документах.

При нулевой ставке заём бесплатный?

При 0% и отсутствии иных платежей — да. Для реальной акции сначала проверьте её условия и выбранные услуги.

Простая формула подходит для платежей частями?

Пример предполагает неизменный долг. При изменении остатка и другом графике расчёт нужно уточнить.

Как рассчитать займ на 30 дней на карту онлайн?

Возьмите сумму, ставку и срок из выбранного договора. Проверьте порядок начисления и отдельно сверьте другие платежи.

Если сравниваете компании перед заявкой, откройте каталог МФО и затем проверьте документы выбранного кредитора.

Источники: статьи 5 и 6 закона о потребительском кредите, Банк России; реестр микрофинансовых организаций, скачан 04.10.2026. Факты проверены 08.10.2026.

Стоимость микрозайма на 30 дней: проценты, ПСК и возврат
Елена Толчина
Об авторе
Автор новостей микрофинансового рынка
Все материалы автора
Оставить отзыв

Оценка и пара слов помогут другим читателям

Написать отзыв