
 37
Что такое ГЭСВ и почему по ней считают переплату?
ГЭСВ означает годовую эффективную ставку вознаграждения: ставку в достоверном, годовом, эффективном и сопоставимом исчислении. Если по-простому, это вся стоимость займа, пересчитанная в одну годовую цифру, и поэтому предложения с разными суммами и сроками можно ставить рядом. Требования АРРФР говорят, что итоговая ГЭСВ учитывает все платежи по продукту, и калькулятор МФО показывает именно её. В договоре микрокредита организация обязана указать ГЭСВ, это записано в статье 5 закона о микрофинансовой деятельности.
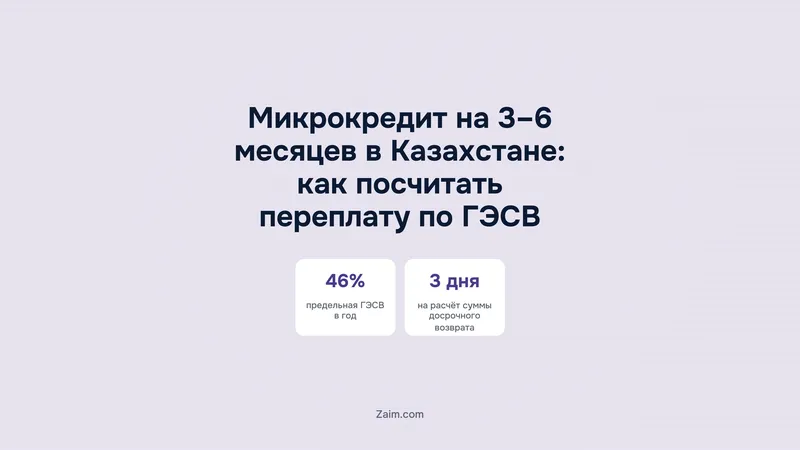
Для займа на 3–6 месяцев есть важная деталь. Краткосрочными считаются займы до 45 дней на сумму не более 45 МРП, поэтому здесь работает общий потолок: предельная ГЭСВ по микрокредитам МФО равна 46% годовых. Правило с 0,3% в день и ГЭСВ до 179% относится к более коротким займам. Увидели в договоре на несколько месяцев цифру выше 46%? Остановитесь до подписания.
Как считать переплату по займу на 3–6 месяцев?
Формулы тут почти не нужны. Откройте график погашения, сложите все платежи и вычтите то, что получили на руки: останется переплата в тенге. Процентная ставка для этого не нужна, потому что все платежи уже в графике. А вот ГЭСВ нужна для другого дела: по ней видно, укладывается ли предложение в закон и дороже оно или дешевле соседних.
| Пункт графика | Что там указано |
|---|---|
| Условия займа | Сумма, срок, ставка и ГЭСВ |
| Способ погашения | Дифференцированный или аннуитетный метод |
| Платежи | Суммы и даты каждого платежа |
| Итог | Итоговые выплаты за весь срок |
График вам должен выдать работник МФО. Исключений два: кредитная линия и единовременный платёж в конце срока. Не дали график, хотя платить придётся по месяцам? Попросите его до подписания договора.
Чем отличаются дифференцированные и аннуитетные платежи?
Займ на несколько месяцев погашают одним из двух методов. При дифференцированном платежи уменьшаются от месяца к месяцу, при аннуитетном они равны на всём сроке. Организация предоставляет проекты графиков, рассчитанных обоими методами, так что вы можете сравнить их до подписания и выбрать удобный.
| Метод | Как платят |
|---|---|
| Дифференцированный | Платежи уменьшаются от месяца к месяцу |
| Аннуитетный | Платежи равны на протяжении всего срока |
Какой метод дешевле по итогу, зависит от конкретного займа. Поэтому сравнивайте не названия, а строку с итоговыми выплатами в обоих графиках.
Что известно о займах на несколько месяцев у отдельных МФО?
Ниже данные с сайтов двух организаций на 18.11.2026. Это заявления самих компаний, а условия для вас определит договор.
| МФО | Условия на сайте |
|---|---|
| Займер (zaimer.kz) | Суммы от 50 000 до 7 000 000 ₸, срок на выбор 6, 12, 24, 36, 48 или 60 месяцев; досрочное погашение возможно |
| Салем Кредит (tengo.kz) | ГЭСВ от 1,22%, ставка отдельно не указана; минимальная сумма 20 000 ₸, максимум 180 000 ₸ в слайдере только для повторных клиентов |
В калькуляторе Займера для суммы 78 500 ₸ показаны ставка вознаграждения 37,96% годовых и ГЭСВ 45,32%. Разница между двумя цифрами как раз и объясняет, зачем смотреть на ГЭСВ: ставка отражает вознаграждение, а ГЭСВ собирает вместе все платежи по займу. Страница при этом отмечает, что расчёт ознакомительный, а окончательные условия утверждаются при принятии решения. У Салем Кредита срок и условия досрочного погашения на странице не указаны, их нужно уточнять до заявки.
Как вернуть займ досрочно и сэкономить на переплате?
Если займ рассчитан на несколько месяцев, досрочное погашение проще всего сокращает переплату. МФО принимает деньги в счёт частичного или полного возврата, удерживает уже начисленное вознаграждение и не берёт неустойку и другие штрафы. Вознаграждение считают за реальное число дней пользования займом, то есть за остаток срока вы не платите.
Не хватает денег на полное погашение? Тогда МФО проведёт частичное, на ту сумму, которая поступила на её счёт. Точную сумму к возврату узнают так: подают заявление о частичном или полном досрочном возврате. МФО отвечает не позднее чем через 3 рабочих дня, а рассмотрение заявления бесплатно. Что делать, если платежи по такому займу задерживаются, описано в материале про просрочку по микрокредиту.
Что проверить до подписания договора на 3–6 месяцев?
Начните с договора: ГЭСВ в нём должна быть не выше 46% годовых. Потом возьмите график погашения и сами сложите платежи, чтобы увидеть переплату в тенге. Попросите проекты графиков по обоим методам и спросите про досрочное погашение, в том числе как считается вознаграждение, если вы вернёте деньги раньше срока. Организацию стоит заранее найти в реестре АРРФР, как описано в статье как проверить МФО в Казахстане. Предложения на несколько месяцев собраны в разделах займы на 3 месяца и долгосрочные займы.
Частые вопросы
Что входит в ГЭСВ?
В итоговую ГЭСВ входят все платежи, связанные с займом, а не только вознаграждение. Организация должна указать эту цифру в договоре микрокредита.
Какая ГЭСВ допустима по займу на 3–6 месяцев?
Для микрокредитов МФО предел равен 46% годовых. Особые правила с 0,3% в день и ГЭСВ до 179% касаются краткосрочных займов до 45 дней, а не займов на несколько месяцев.
Как узнать переплату по графику?
Сложите платежи из графика и вычтите сумму, полученную на руки. В графике должны быть сумма, срок, ставка, ГЭСВ, метод погашения, платежи и итоговые выплаты.
Что выгоднее, аннуитетный или дифференцированный платёж?
Это зависит от займа. Попросите у МФО графики по обоим методам и сравните итоговые выплаты в каждом из них.
Можно ли погасить займ досрочно без штрафа?
Можно, полностью или частично. Неустойки и других штрафов за возврат нет, а вознаграждение считают за фактические дни пользования деньгами.
Как узнать сумму для досрочного погашения?
Напишите заявление о частичном или полном досрочном возврате. МФО сообщит сумму не позднее чем через 3 рабочих дня и рассмотрит заявление бесплатно.
Оценка и пара слов помогут другим читателям